Respuesta rápida
Un balance general es un informe que muestra, a una fecha determinada, todo lo que tu negocio tiene (activos), todo lo que debe (pasivos) y lo que de verdad es tuyo (patrimonio). Se construye sobre una regla que siempre se cumple: Activo = Pasivo + Patrimonio. Para hacerlo, listas y sumas tus activos por un lado, y tus pasivos y tu patrimonio por el otro; ambos lados deben dar igual. Bajo las normas NIIF se le llama Estado de Situación Financiera, pero en la práctica se sigue conociendo como balance general.
En esta guía vas a encontrar:
¿Qué es un balance general?
El balance general es una “foto” de la situación financiera de tu negocio en un momento exacto (por ejemplo, el 31 de diciembre). Mientras el estado de resultados te dice cuánto ganaste en un período, el balance general te dice qué tienes y qué debes a una fecha. Es uno de los principales estados financieros y la base para saber si tu negocio es sólido, cuánto vale realmente y si puede responder por sus deudas.
Dicho fácil: si tu negocio fuera a “congelarse” hoy, el balance general muestra con qué cuenta (lo que tiene), qué tendría que pagar (lo que debe) y qué quedaría para los dueños (el patrimonio). Por eso es el informe que mejor responde la pregunta “¿cuánto vale mi negocio?”, y el que primero revisan los bancos, los inversionistas y hasta un posible comprador.
La ecuación contable: Activo = Pasivo + Patrimonio
Todo balance general se apoya en una igualdad que nunca falla:
La lógica es simple: todo lo que tu negocio tiene (activo) se financió de dos formas, con deuda (pasivo) o con recursos propios (patrimonio). Por eso los dos lados siempre cuadran. Si no cuadran, hay un error en el registro.
| Componente | Qué es |
|---|---|
| Activos | Todo lo que tu negocio tiene: efectivo, cuentas por cobrar, inventario, equipos. |
| Pasivos | Todo lo que tu negocio debe: proveedores, créditos, impuestos por pagar. |
| Patrimonio | Lo que de verdad es tuyo: el aporte de los socios más las utilidades acumuladas. |
Esta estructura —activos, pasivos y patrimonio, separados en corrientes y no corrientes— y el nombre de Estado de Situación Financiera los establecen la NIC 1 y la Sección 4 de las NIIF para PYMES, adoptadas en Colombia por el Decreto 2420 de 2015.
Corrientes y no corrientes: cómo se ordenan
Dentro del balance, los activos y los pasivos se separan según el tiempo, y esto es clave para leerlo bien:
- Activos corrientes: los que se vuelven efectivo en menos de un año (caja, bancos, cuentas por cobrar, inventario).
- Activos no corrientes: los que duran más de un año (maquinaria, vehículos, muebles, propiedades).
- Pasivos corrientes: las deudas que debes pagar en menos de un año (proveedores, impuestos, nómina por pagar).
- Pasivos no corrientes: las deudas a más de un año (créditos a largo plazo).
Esta separación te deja ver algo muy práctico: si tus activos corrientes alcanzan para cubrir tus pasivos corrientes, tu negocio tiene con qué responder en el corto plazo. Es una de las primeras cosas que mira un banco o un inversionista.
Cómo hacer un balance general paso a paso
Hacer un balance general es cuestión de ordenar la información que ya tienes en tu contabilidad:
- Elige la fecha de corte. El balance es una foto a un día específico (fin de mes, trimestre o año).
- Lista tus activos y súmalos: efectivo, cuentas por cobrar, inventario, equipos y maquinaria.
- Lista tus pasivos y súmalos: cuentas por pagar a proveedores, créditos, impuestos por pagar.
- Calcula el patrimonio: el capital aportado por los socios más las utilidades acumuladas.
- Verifica que cuadre: el total de activos debe ser igual al total de pasivos más patrimonio.
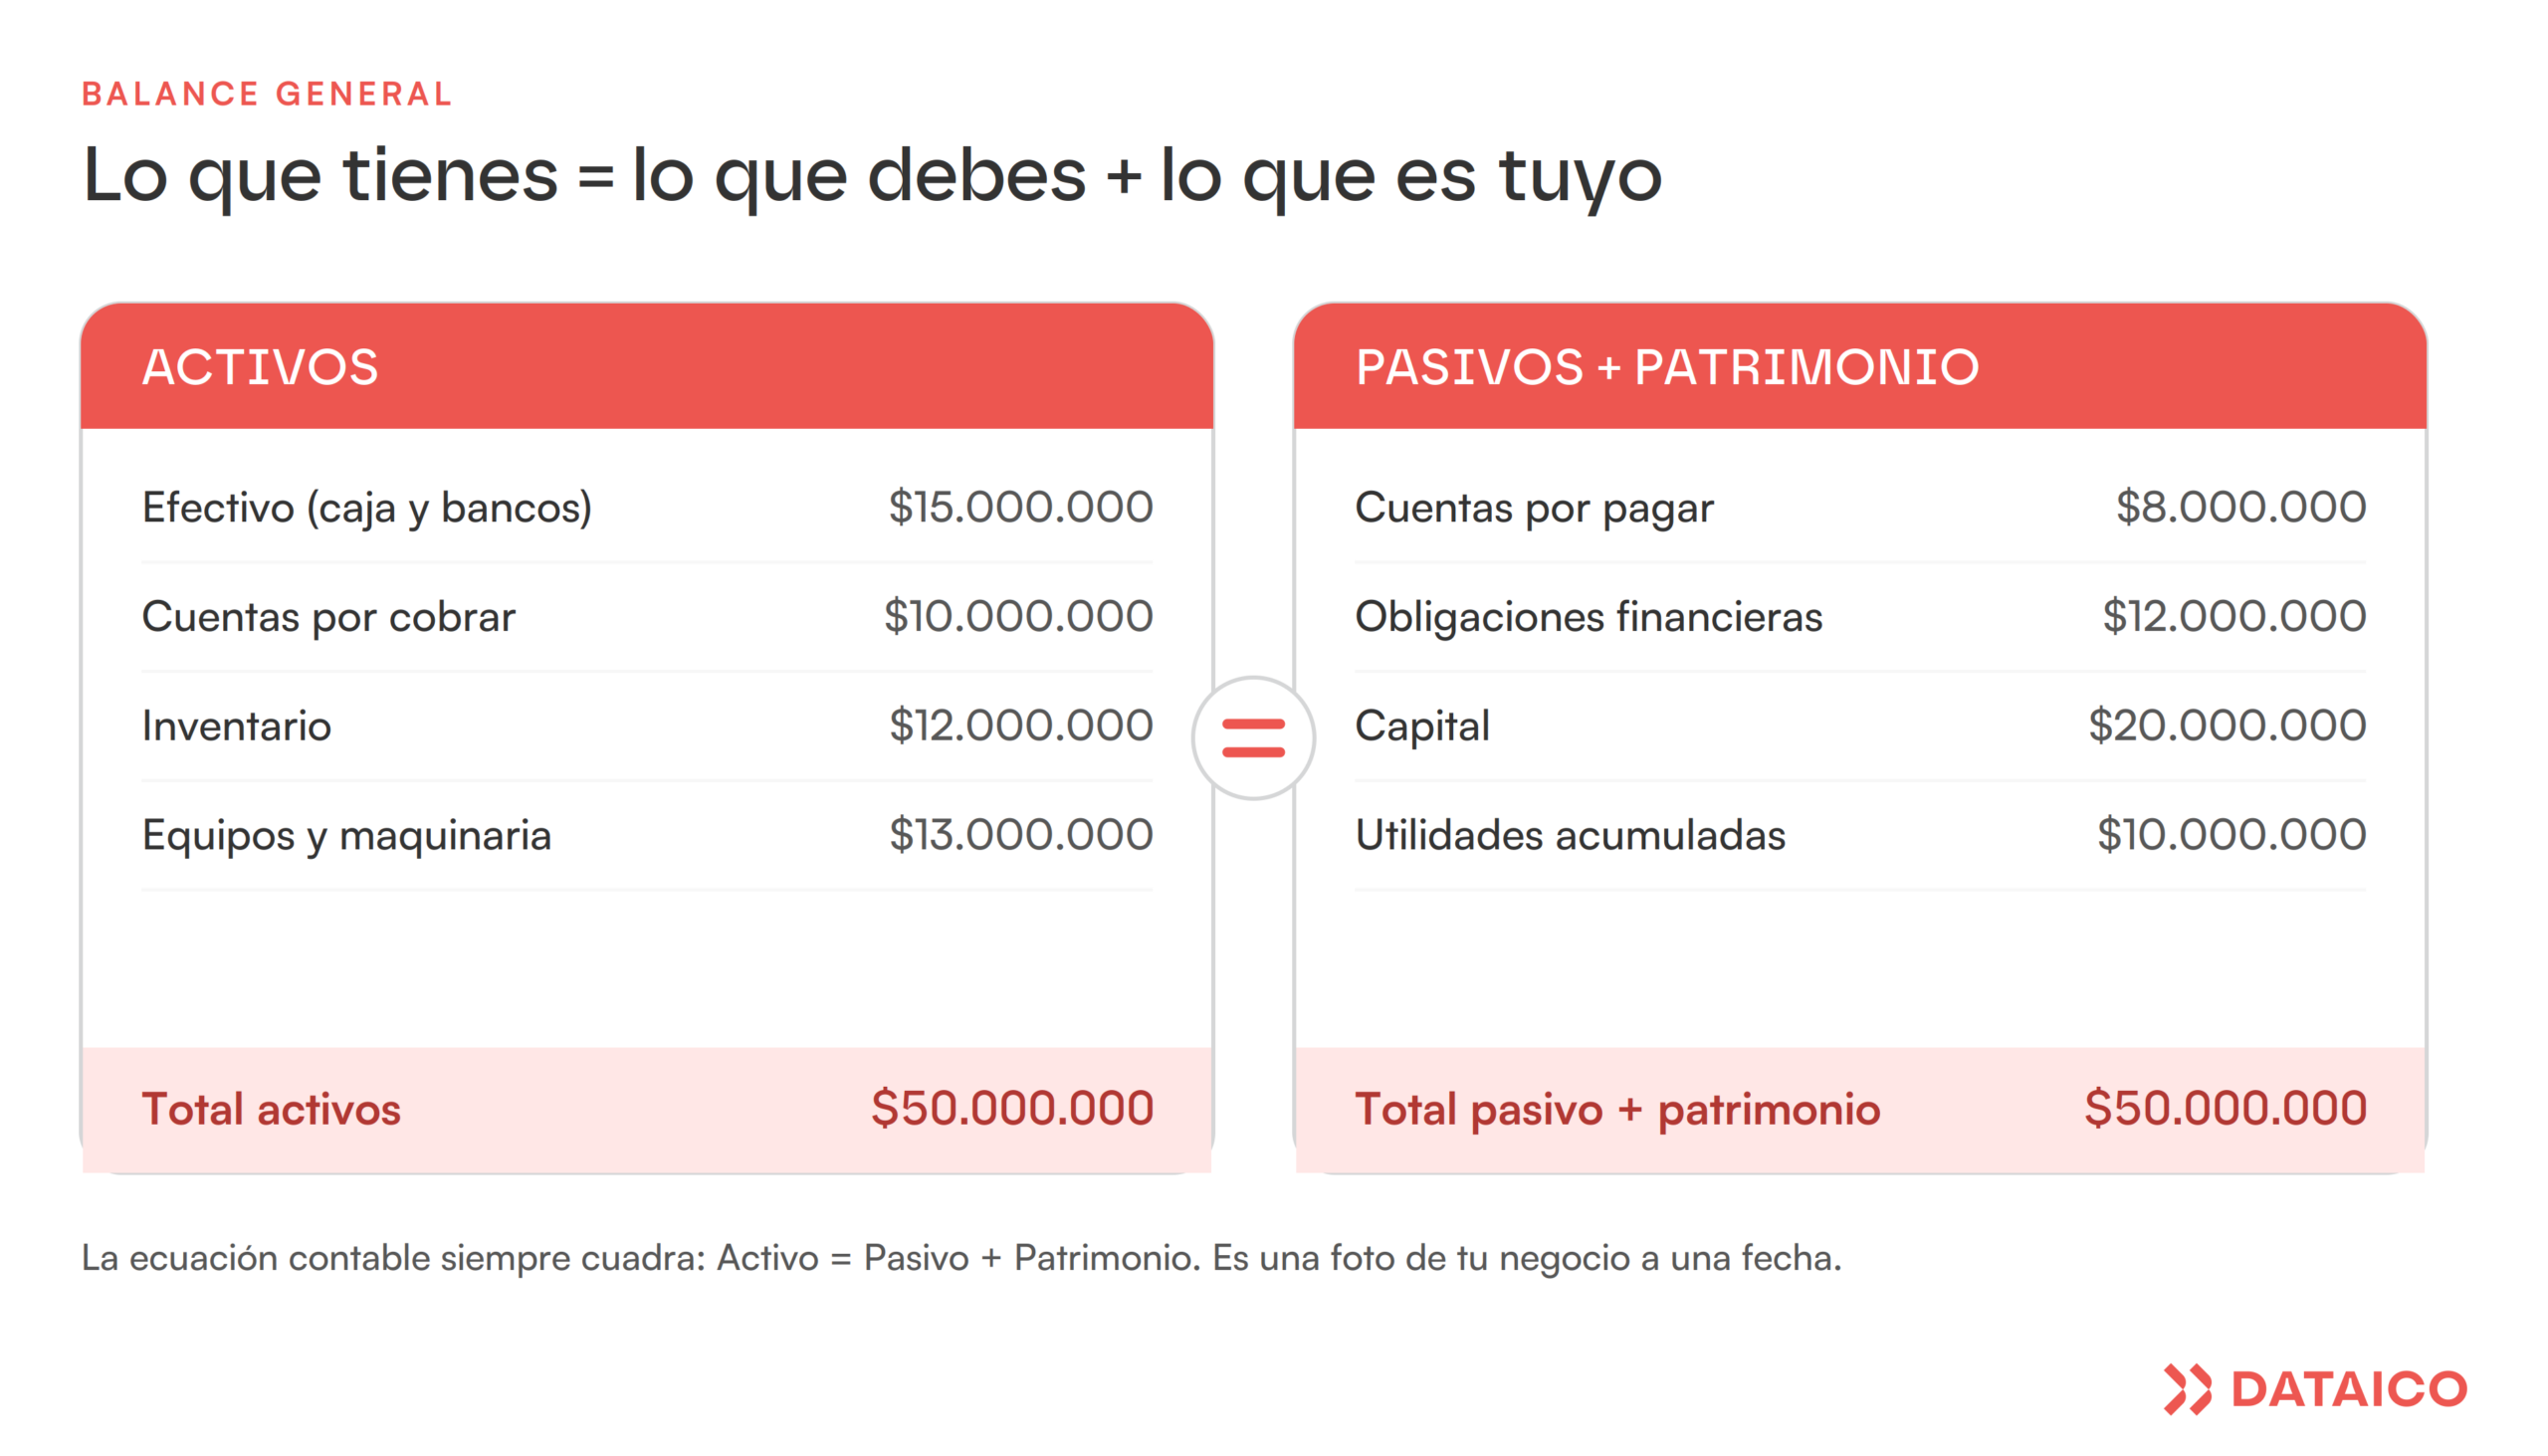
Ejemplo de balance general
Mira cómo cuadra con números. Un negocio que, a 31 de diciembre, tiene:
- Activos por $50.000.000 (efectivo, cuentas por cobrar, inventario y equipos).
- Pasivos por $20.000.000 (cuentas por pagar y obligaciones financieras).
- Patrimonio por $30.000.000 (capital y utilidades acumuladas).
Se cumple la ecuación: $50.000.000 (activo) = $20.000.000 (pasivo) + $30.000.000 (patrimonio). El balance cuadra, y ese patrimonio de $30.000.000 es, en resumen, lo que vale tu negocio.
Ese ejemplo también te deja leer la salud del negocio de un vistazo: de cada $100 que tiene, $40 están financiados con deuda y $60 son propios. Entre más alto el patrimonio frente a los pasivos, más sólido es el negocio y menos depende de sus acreedores.
¿Qué es el balance de prueba (o de comprobación)?
Es común confundirlos, pero no son lo mismo. El balance de prueba (también llamado balance de comprobación) es un listado de todas las cuentas de tu contabilidad con sus saldos en el debe y en el haber. Sirve para verificar, antes de armar los estados financieros, que la contabilidad está cuadrada: el total del debe debe ser igual al total del haber. Es un paso de control que se apoya en la regla de los asientos contables.
En otras palabras: el balance de prueba es la herramienta interna que confirma que no hay errores; el balance general es el informe final que muestra la situación del negocio. Primero se hace el balance de prueba, y si todo cuadra, se arma el balance general.
Por eso, cuando buscas “cómo hacer un balance de prueba”, en realidad estás a un paso del balance general: tomas los saldos de todas tus cuentas, confirmas que el debe y el haber cuadran, y con esa base organizas los activos, los pasivos y el patrimonio en el informe final. Un software contable hace ambos pasos por ti con cada movimiento registrado.
¿Para qué te sirve el balance general?
Más allá de cumplir, el balance general te da información para decidir:
- Saber cuánto vale tu negocio (su patrimonio).
- Ver si puedes pagar tus deudas comparando activos y pasivos.
- Conseguir financiación: los bancos lo piden para evaluar créditos.
- Tomar decisiones sobre inversión, deuda o reparto de utilidades.
Errores comunes al hacer un balance general
- Que no cuadre: si el activo no es igual al pasivo más patrimonio, hay un error de registro en algún lado.
- Mezclar fechas: tomar saldos de días distintos; el balance es una foto de un solo momento.
- Valorar mal los activos: registrar el inventario o los equipos por un valor que no corresponde.
- Olvidar pasivos: dejar por fuera deudas o impuestos por pagar infla el patrimonio.
- Confundirlo con el estado de resultados: son informes distintos; uno muestra la situación a una fecha y el otro, las ganancias de un período.
Tu balance general, sin armarlo a mano
Hacer un balance general a mano, en Excel, exige tener toda la contabilidad al día y cuadrada, y repetir el trabajo en cada corte. Con Dataico, tu contabilidad se arma sola a partir de tus facturas y movimientos, y generas tu balance general y tus estados financieros actualizados en cualquier momento, sin cuadres manuales. Si quieres entender las bases, empieza por nuestra guía de qué es la contabilidad.
Preguntas frecuentes sobre el balance general
¿Qué es un balance general?
Es un informe que muestra, a una fecha determinada, todo lo que tu negocio tiene (activos), todo lo que debe (pasivos) y lo que es tuyo (patrimonio). Bajo NIIF se llama Estado de Situación Financiera.
¿Cómo se hace un balance general?
Eliges una fecha de corte, listas y sumas tus activos, luego tus pasivos y tu patrimonio, y verificas que el total de activos sea igual al total de pasivos más patrimonio.
¿Cuál es la fórmula del balance general?
Activo = Pasivo + Patrimonio. Todo lo que el negocio tiene se financió con deuda (pasivo) o con recursos propios (patrimonio), por eso los dos lados siempre cuadran.
¿Qué diferencia hay entre balance general y balance de prueba?
El balance de prueba (o de comprobación) es un listado de todas las cuentas con sus saldos débito y crédito que verifica que la contabilidad cuadra. El balance general es el informe final que muestra la situación financiera del negocio.
¿El balance general es lo mismo que el estado de situación financiera?
Sí. Bajo las normas NIIF se le llama Estado de Situación Financiera (NIC 1 y Sección 4 de las NIIF para PYMES, adoptadas por el Decreto 2420 de 2015), pero en la práctica se sigue conociendo como balance general.
La foto que todo negocio debería poder ver
El balance general responde, en un vistazo, qué tienes, qué debes y cuánto vale tu negocio. Entenderlo —y tenerlo al día— es la diferencia entre manejar tu empresa a ciegas o con información real.
Con Dataico llevas tu contabilidad, tu facturación y tu nómina en la nube, con tus estados financieros siempre a un clic. Dataico es parte de tu negocio.
Naturalmente, Dataico.