Los ingresos operacionales se reconocen cuando transfieres el control del bien o del servicio a tu cliente, no cuando te pagan ni cuando firmas el contrato. Así lo establece la NIIF 15, incorporada al marco contable colombiano por el Decreto 2420 de 2015, y así lo ha reiterado el Consejo Técnico de la Contaduría Pública (CTCP) en sus orientaciones. El «cómo» se resuelve con un modelo de cinco pasos que identifica el contrato, las obligaciones, el precio y el momento exacto del reconocimiento. Aquí te lo explicamos paso a paso, con ejemplos de empresas colombianas.
El marco normativo: de la Ley 1314 al Decreto 2420 de 2015
En Colombia, las normas de contabilidad e información financiera nacen de la Ley 1314 de 2009, que ordenó la convergencia hacia estándares internacionales y le asignó al CTCP el papel de organismo normalizador técnico. El Gobierno compiló esos estándares en el Decreto 2420 de 2015, conocido como el Decreto Único Reglamentario de las normas contables, que luego fue actualizado por el Decreto 2496 de 2015 y decretos posteriores.
Ese decreto organiza a las empresas en tres grupos, y de tu grupo depende qué norma de ingresos aplicas:
| Grupo | ¿Quiénes están aquí? | Norma de ingresos aplicable | Ubicación en el Decreto 2420 de 2015 |
|---|---|---|---|
| Grupo 1 | Emisores de valores, entidades de interés público y grandes empresas que cumplen ciertos requisitos | NIIF 15 – Ingresos de actividades ordinarias procedentes de contratos con clientes | Anexo técnico 1 (NIIF plenas) |
| Grupo 2 | Pymes: la mayoría de empresas medianas y pequeñas del país | Sección 23 – Ingresos de actividades ordinarias de la NIIF para las Pymes | Anexo técnico 2 |
| Grupo 3 | Microempresas | Capítulo de ingresos del marco de contabilidad simplificada | Anexo técnico 3 |
Aunque la NIIF 15 aplica formalmente al Grupo 1, su lógica de los cinco pasos se ha convertido en la referencia conceptual para todos: el CTCP la cita con frecuencia al resolver consultas de pymes, porque el principio de fondo es el mismo en los tres grupos: el ingreso se reconoce cuando se cumple la obligación con el cliente, no cuando entra la plata. Si quieres repasar las bases antes de entrar en el detalle, en esta guía sobre cómo llevar la contabilidad en Colombia encuentras los principios generales que sostienen todo lo que sigue.
Los 5 pasos de la NIIF 15 para reconocer ingresos
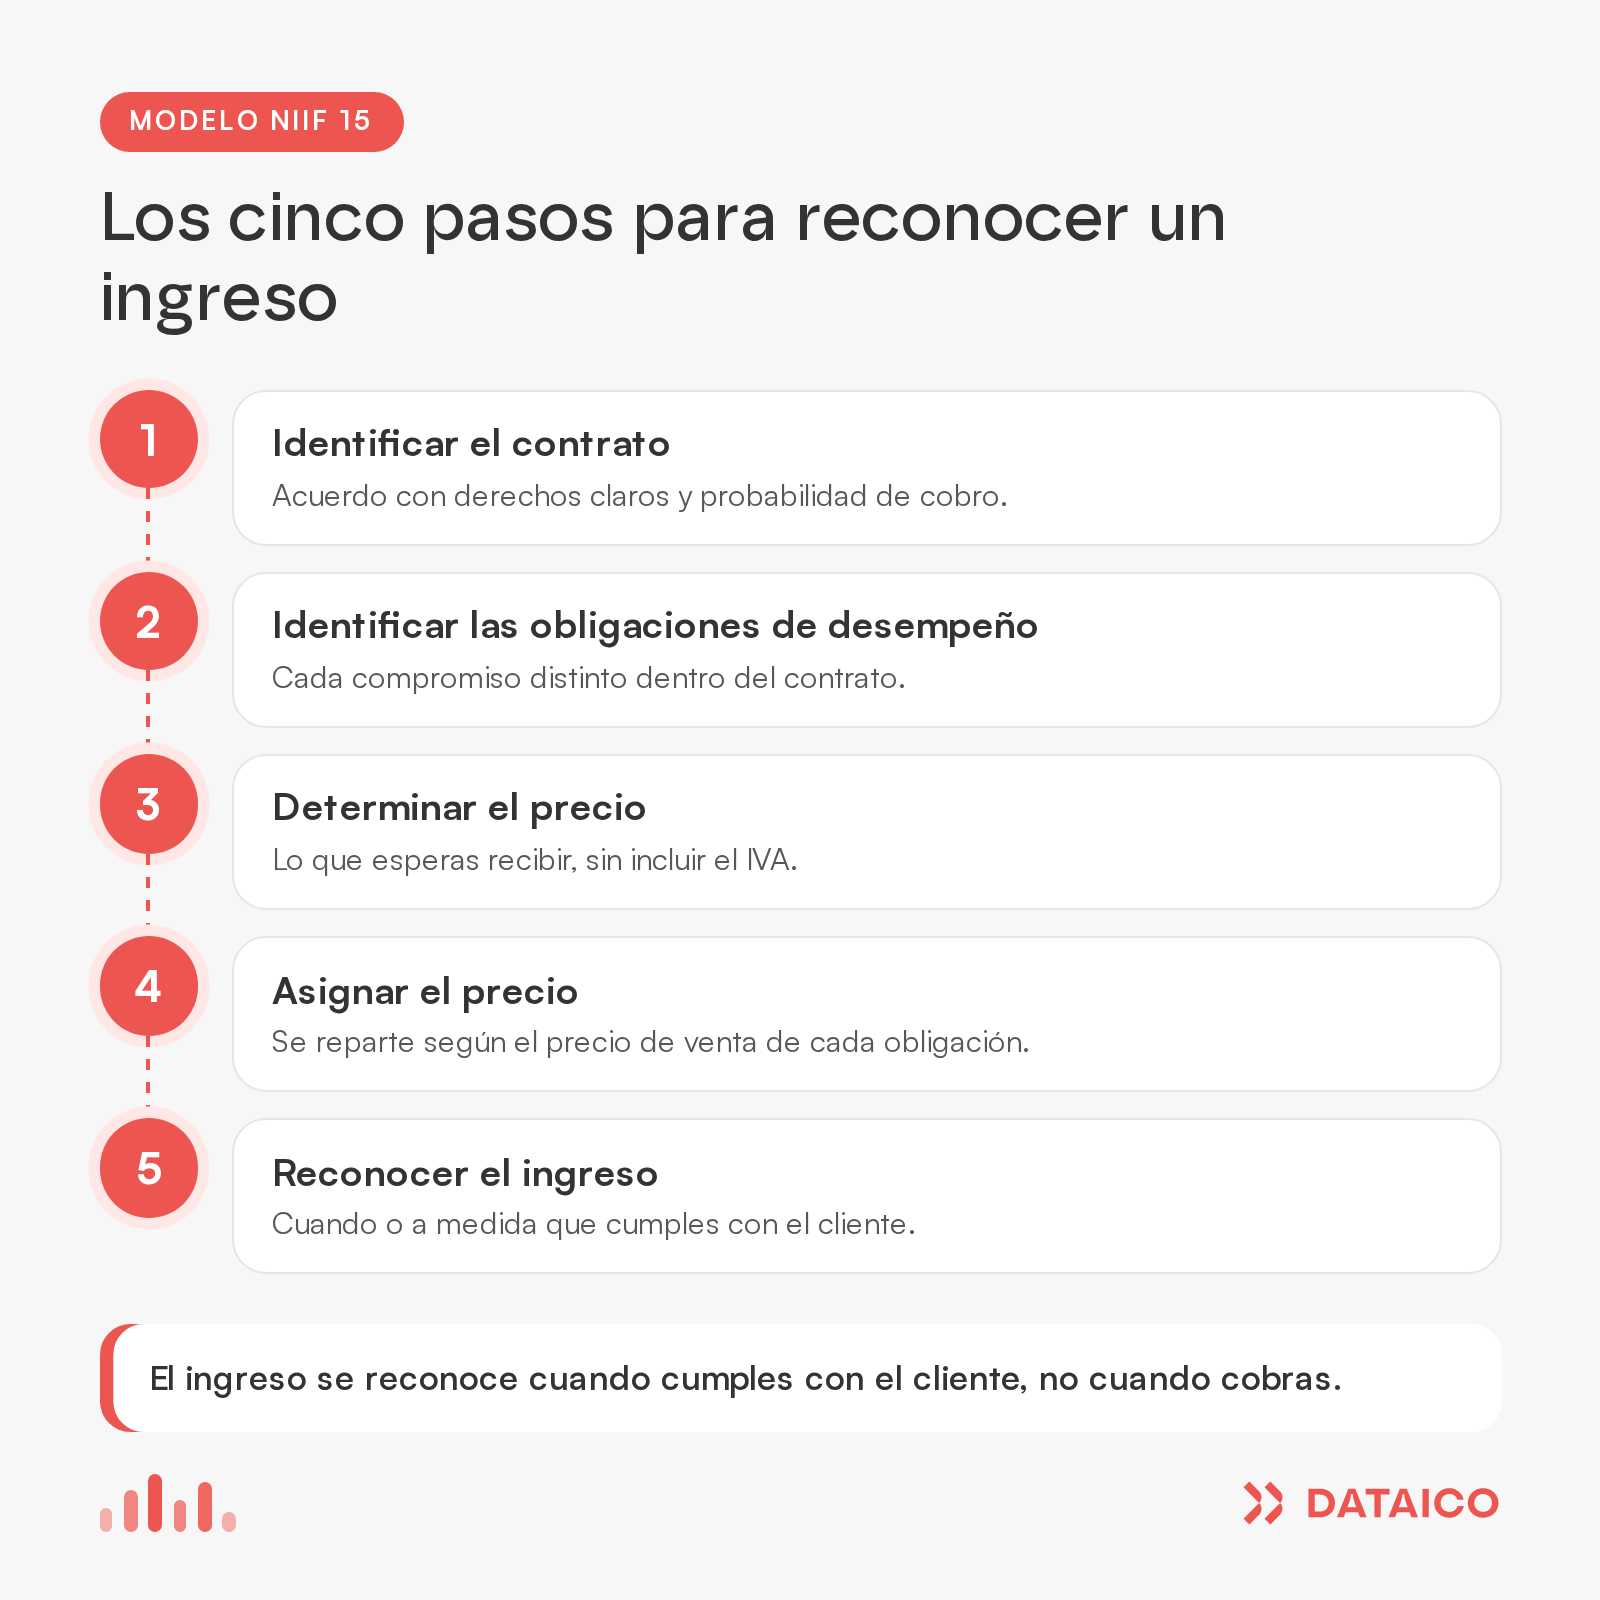
El modelo de la NIIF 15 funciona como una lista de chequeo. Si sigues los cinco pasos en orden, el momento y el monto del reconocimiento salen solos.
Antes de entrar al detalle de cada paso, así se ve la lista de chequeo completa, de principio a fin:
Paso 1: identificar el contrato con el cliente
Hay contrato cuando existe un acuerdo (escrito, verbal o implícito por prácticas comerciales) con derechos y obligaciones claros, condiciones de pago identificables, sustancia comercial y probabilidad de cobro. Si vendes al fiado sin ninguna expectativa razonable de recuperar el dinero, todavía no hay ingreso que reconocer.
Paso 2: identificar las obligaciones de desempeño
Una obligación de desempeño es cada compromiso distinto dentro del contrato. Una empresa de software que vende la licencia, la implementación y el soporte anual tiene tres obligaciones separadas, y cada una genera ingreso en su propio momento. Agruparlo todo en una sola cifra el día de la firma es uno de los errores más comunes.
Paso 3: determinar el precio de la transacción
Es el monto que esperas recibir a cambio de cumplir, descontando rebajas, descuentos por pronto pago esperados y cualquier contraprestación variable. Ojo: el IVA no hace parte del ingreso, porque lo recaudas en nombre de la DIAN; es un pasivo, no un ingreso tuyo.
Paso 4: asignar el precio a cada obligación
Si el contrato tiene varias obligaciones, repartes el precio total entre ellas según el precio de venta individual de cada una. En el ejemplo del software: si la licencia vale 10 millones, la implementación 3 y el soporte 2, cada componente recibe su porción proporcional del precio pactado.
Paso 5: reconocer el ingreso cuando (o a medida que) se cumple la obligación
Este es el corazón del modelo. El ingreso se reconoce:
- En un punto del tiempo, cuando el control se transfiere de una vez. Un restaurante en Bogotá reconoce el ingreso cuando sirve el plato; una comercializadora, cuando entrega la mercancía al cliente.
- A lo largo del tiempo, cuando el cliente recibe el beneficio de forma continua. Una empresa de vigilancia reconoce el ingreso mes a mes durante el contrato; una constructora en Medellín, según el grado de avance de la obra.
Fíjate en lo que esto implica: si en diciembre te pagan por anticipado un servicio que prestarás en enero, ese dinero no es ingreso de diciembre. Es un pasivo (ingreso recibido por anticipado) que se convierte en ingreso cuando prestes el servicio. Y al revés: si ya entregaste y no te han pagado, el ingreso ya existe y lo que tienes es una cuenta por cobrar.
Cómo se registra: del principio al asiento
Reconocer el ingreso en el papel exige traducirlo a cuentas. En Colombia, las empresas suelen apoyarse en la estructura del Plan Único de Cuentas, donde los ingresos operacionales viven en la clase 4 (por ejemplo, 4135 para comercio o 4155 para servicios). Un asiento típico de una venta de servicios a crédito se vería así: débito a cuentas por cobrar clientes (1305) por el total facturado, crédito a ingresos operacionales (4155) por el valor del servicio y crédito a IVA por pagar (2408) por el impuesto generado.
Si quieres ver más ejemplos de cómo se arma cada registro de principio a fin, te recomendamos esta guía sobre asientos contables: dominar la partida doble es lo que hace que el reconocimiento de ingresos deje de ser teoría y funcione en tu día a día.
Dineros recibidos para terceros: no todo lo que entra es ingreso tuyo
Este punto genera muchas confusiones y vale la pena detenerse. Si tu empresa recibe dinero actuando como intermediaria —por un contrato de mandato, una consignación o una comisión—, ese dinero no es un ingreso propio. La NIIF 15 lo resuelve con el análisis de principal versus agente: eres principal si controlas el bien o servicio antes de entregarlo al cliente final; eres agente si solo gestionas que otro lo entregue. El agente reconoce como ingreso únicamente su comisión u honorario.
El registro correcto es claro: el dinero recibido en nombre del tercero se contabiliza como un pasivo (una cuenta por pagar a favor de ese tercero), y solo la comisión pactada se lleva a ingresos operacionales. Por ejemplo, una agencia que recauda 50 millones por ventas de su mandante y cobra el 10% de comisión reconoce 5 millones de ingreso; los 45 restantes son un pasivo hasta que se los transfiera.
Hacerlo mal tiene consecuencias serias: si registras como ingreso propio dinero que no lo es, inflas tus ingresos brutos y eso distorsiona tu declaración de renta, tu información exógena y hasta tu obligación de facturar. El Estatuto Tributario, en su artículo 28, alinea la realización fiscal del ingreso con el devengo contable para los obligados a llevar contabilidad, así que un error contable aquí se convierte directamente en un problema tributario.
Operacionales vs. no operacionales: ¿dónde van los rendimientos del banco?
Otra duda frecuente: los intereses que te paga el banco por tu cuenta de ahorros o un CDT. Salvo que tu negocio sea financiero, esos rendimientos no son ingresos operacionales, porque no provienen de tu actividad ordinaria con clientes. Se clasifican como ingresos financieros (en la estructura tradicional del PUC, la cuenta 4210) y se presentan por separado en el estado de resultados, después del resultado operacional.
El registro es sencillo: débito a bancos (1110) por el rendimiento abonado y crédito a ingresos financieros (4210). Lo importante es no mezclarlos con las ventas, porque esa separación es la que permite leer de verdad cómo le va a tu negocio: una empresa puede mostrar utilidad gracias a rendimientos financieros mientras su operación pierde plata, y solo lo notas si cada ingreso está donde debe estar. Todo esto termina reflejado en el estado de resultados; si quieres entender cómo se arma ese reporte, esta guía sobre los estados financieros te lo explica completo.
Errores comunes al reconocer ingresos (y cómo evitarlos)
- Reconocer el ingreso al recibir el pago. El criterio es la transferencia del control, no el flujo de caja. Un anticipo es un pasivo, no un ingreso.
- Incluir el IVA en el ingreso. El impuesto se recauda para la DIAN; registrarlo como ingreso infla tus cifras y te complica la conciliación fiscal.
- Registrar como propio el dinero de terceros. En mandatos y comisiones, tu ingreso es el honorario, no el recaudo total.
- Mezclar ingresos operacionales y no operacionales. Los rendimientos financieros, las ventas de activos fijos y las recuperaciones van en sus propias cuentas.
- Reconocer contratos de largo plazo de un solo golpe. Si la obligación se cumple a lo largo del tiempo, el ingreso se reparte según el avance.
La buena noticia es que nada de esto requiere ser experto en estándares internacionales: con el modelo de cinco pasos como lista de chequeo y las cuentas bien definidas, el reconocimiento de ingresos se vuelve un hábito y no un dolor de cabeza. Y con tus cifras limpias, cada cierre contable y cada declaración salen sin sorpresas.
Referencias
- Ley 1314 de 2009 del Congreso de la República, artículos 3 y 6
- Decreto 2420 de 2015 del Ministerio de Comercio, Industria y Turismo, anexos técnicos 1, 2 y 3
- Decreto 2496 de 2015 del Ministerio de Comercio, Industria y Turismo
- NIIF 15 – Ingresos de actividades ordinarias procedentes de contratos con clientes, párrafos 9, 22, 31 y B34 a B38 (anexo técnico 1 del Decreto 2420 de 2015)
- NIIF para las Pymes, Sección 23 – Ingresos de actividades ordinarias (anexo técnico 2 del Decreto 2420 de 2015)
- Ley 43 de 1990 del Congreso de la República, artículo 29
- Estatuto Tributario, artículo 28