Para eliminar terceros duplicados en tu contabilidad, el camino depende de si el registro tiene movimientos: si no los tiene, puedes eliminarlo directamente; si ya tiene facturas, pagos o asientos asociados, lo correcto es unificarlo con el registro principal para que todos los movimientos se consoliden en uno solo, y luego bloquear el duplicado para que nadie lo vuelva a usar. En esta guía te mostramos el paso a paso completo y, sobre todo, cómo evitar que los duplicados vuelvan a aparecer.
¿Por qué aparecen terceros duplicados?
Un tercero duplicado casi nunca es un error del sistema: es un error de captura. Los casos más comunes son estos:
- El mismo NIT escrito de formas distintas: con dígito de verificación y sin él, con puntos o con guiones.
- Nombres diferentes para la misma empresa: «Distribuidora ABC SAS» y «ABC Distribuciones», creados por dos personas distintas del equipo.
- Importaciones masivas sin validación: cuando cargas movimientos desde otra plataforma (una pasarela de pagos, un marketplace, otro software) y el archivo crea terceros nuevos en lugar de reconocer los que ya existen.
- Cambio de tipo de documento: una persona natural registrada primero con cédula y luego con NIT.
El problema no es estético. Un proveedor partido en dos registros te parte también su cartera, sus certificados de retención y su acumulado para información exógena. Cuando la DIAN cruza los datos que reportas por el artículo 631 del Estatuto Tributario, un mismo NIT con cifras fragmentadas o inconsistentes es una invitación a requerimientos.
Paso 1: identifica los duplicados
Antes de tocar nada, haz un diagnóstico. Exporta tu listado de terceros y revísalo con estos criterios:
- Ordena por número de documento. Dos filas con el mismo NIT (con o sin dígito de verificación) son el duplicado más fácil de detectar.
- Ordena por nombre o razón social. Aquí aparecen los duplicados con documentos distintos: el mismo proveedor con cédula en un registro y NIT en otro.
- Revisa cuáles tienen movimientos. Marca cada duplicado según tenga o no transacciones asociadas, porque eso define qué hacer con él.
- Define el registro «ganador». Para cada grupo de duplicados, elige cuál sobrevive: normalmente el que tiene los datos más completos y el documento correcto.
Antes de decidir cuál registro es el correcto, vale la pena consultar el RUT del tercero para confirmar su razón social exacta, su tipo de documento y su dígito de verificación. Así el registro que conserves queda con datos oficiales, no con lo que alguien escribió de memoria.
¿Eliminar, unificar o bloquear? Elige según el caso
No todos los duplicados se tratan igual. Esta tabla te ayuda a decidir:
| Acción | Cuándo aplica | Qué pasa con los movimientos | ¿Reversible? |
|---|---|---|---|
| Eliminar | El tercero no tiene ningún movimiento, documento ni saldo asociado | No hay movimientos que afectar | No: el registro desaparece |
| Unificar | El duplicado tiene facturas, pagos o asientos contables | Se trasladan y consolidan en el tercero principal | No: la consolidación es definitiva |
| Bloquear / inactivar | El tercero tiene historia que debes conservar, pero no debe usarse más | Se conservan intactos; solo se impide crear nuevos | Sí: puedes reactivarlo |
Paso 2: elimina los duplicados sin movimientos
Este es el caso fácil. Si el registro duplicado nunca se usó —ni una factura, ni un recibo, ni un asiento—, elimínalo sin dramas. Un buen software contable te lo permite directamente desde la ficha del tercero y, si tiene movimientos, simplemente no te deja: esa restricción es tu amiga, porque protege la trazabilidad de tu contabilidad, que por el Decreto 2420 de 2015 debe reflejar fielmente las transacciones con cada tercero.
Paso 3: unifica los duplicados con movimientos
Cuando el duplicado ya tiene historia, no se elimina: se unifica. La unificación traslada todos los movimientos del registro duplicado al registro principal, de modo que la cartera, los pagos y los acumulados quedan consolidados en un solo tercero. El proceso general es este:
- Entra a la ficha del tercero duplicado (el que va a desaparecer) y busca la opción de unificar o fusionar terceros.
- Selecciona el tercero principal, es decir, el registro que va a conservar toda la información.
- Verifica los requisitos. Para que la unificación sea posible, en general ambos registros deben ser del mismo tipo (los dos clientes, los dos proveedores, o un tipo compatible) y no puedes unificar un tercero consigo mismo. Algunos sistemas también exigen que el tercero principal tenga el documento de identidad completo y válido.
- Confirma la operación. El sistema traslada facturas, pagos, notas y asientos al tercero principal, recalcula saldos y deja el duplicado sin movimientos.
- Revisa el resultado. Consulta el auxiliar por tercero del registro principal y confirma que los saldos consolidados cuadran con lo que tenías antes repartido en dos.
Ten presente que la unificación es definitiva: una vez los movimientos se consolidan, no hay botón de deshacer. Por eso el diagnóstico del paso 1 importa tanto: unifica solo cuando estés seguro de que los dos registros son, en efecto, la misma persona o empresa. Ante la duda, verifica el NIT contra el RUT oficial antes de confirmar.
Paso 4: bloquea lo que no deba volver a usarse
Después de unificar, el registro duplicado queda vacío y puedes eliminarlo. Pero hay casos donde conviene bloquearlo o inactivarlo en lugar de borrarlo:
- Cuando quieres conservar el rastro de que ese registro existió, como evidencia del saneamiento de la base de datos.
- Cuando el tercero es un proveedor con el que ya no trabajas, pero cuya historia debes conservar: recuerda que los soportes contables deben mantenerse por los términos que fija el artículo 632 del Estatuto Tributario.
- Cuando quieres impedir que alguien del equipo le registre movimientos nuevos por error.
Un tercero bloqueado conserva toda su historia pero no acepta transacciones nuevas. Es la diferencia entre borrar el pasado y cerrarle la puerta al futuro: para control interno, casi siempre quieres lo segundo.
Cómo prevenir duplicados: control interno y calidad de datos
Limpiar la base de terceros una vez está bien; no tener que volver a hacerlo está mejor. Estas prácticas te blindan:
Define el NIT como llave única
Establece como política que el número de documento es el identificador único de cada tercero, siempre con el mismo formato: sin puntos, sin guiones y con un criterio fijo sobre el dígito de verificación. Si tu software valida duplicidad de documento al crear un tercero, actívala: es el control preventivo más barato que existe.
Busca antes de crear
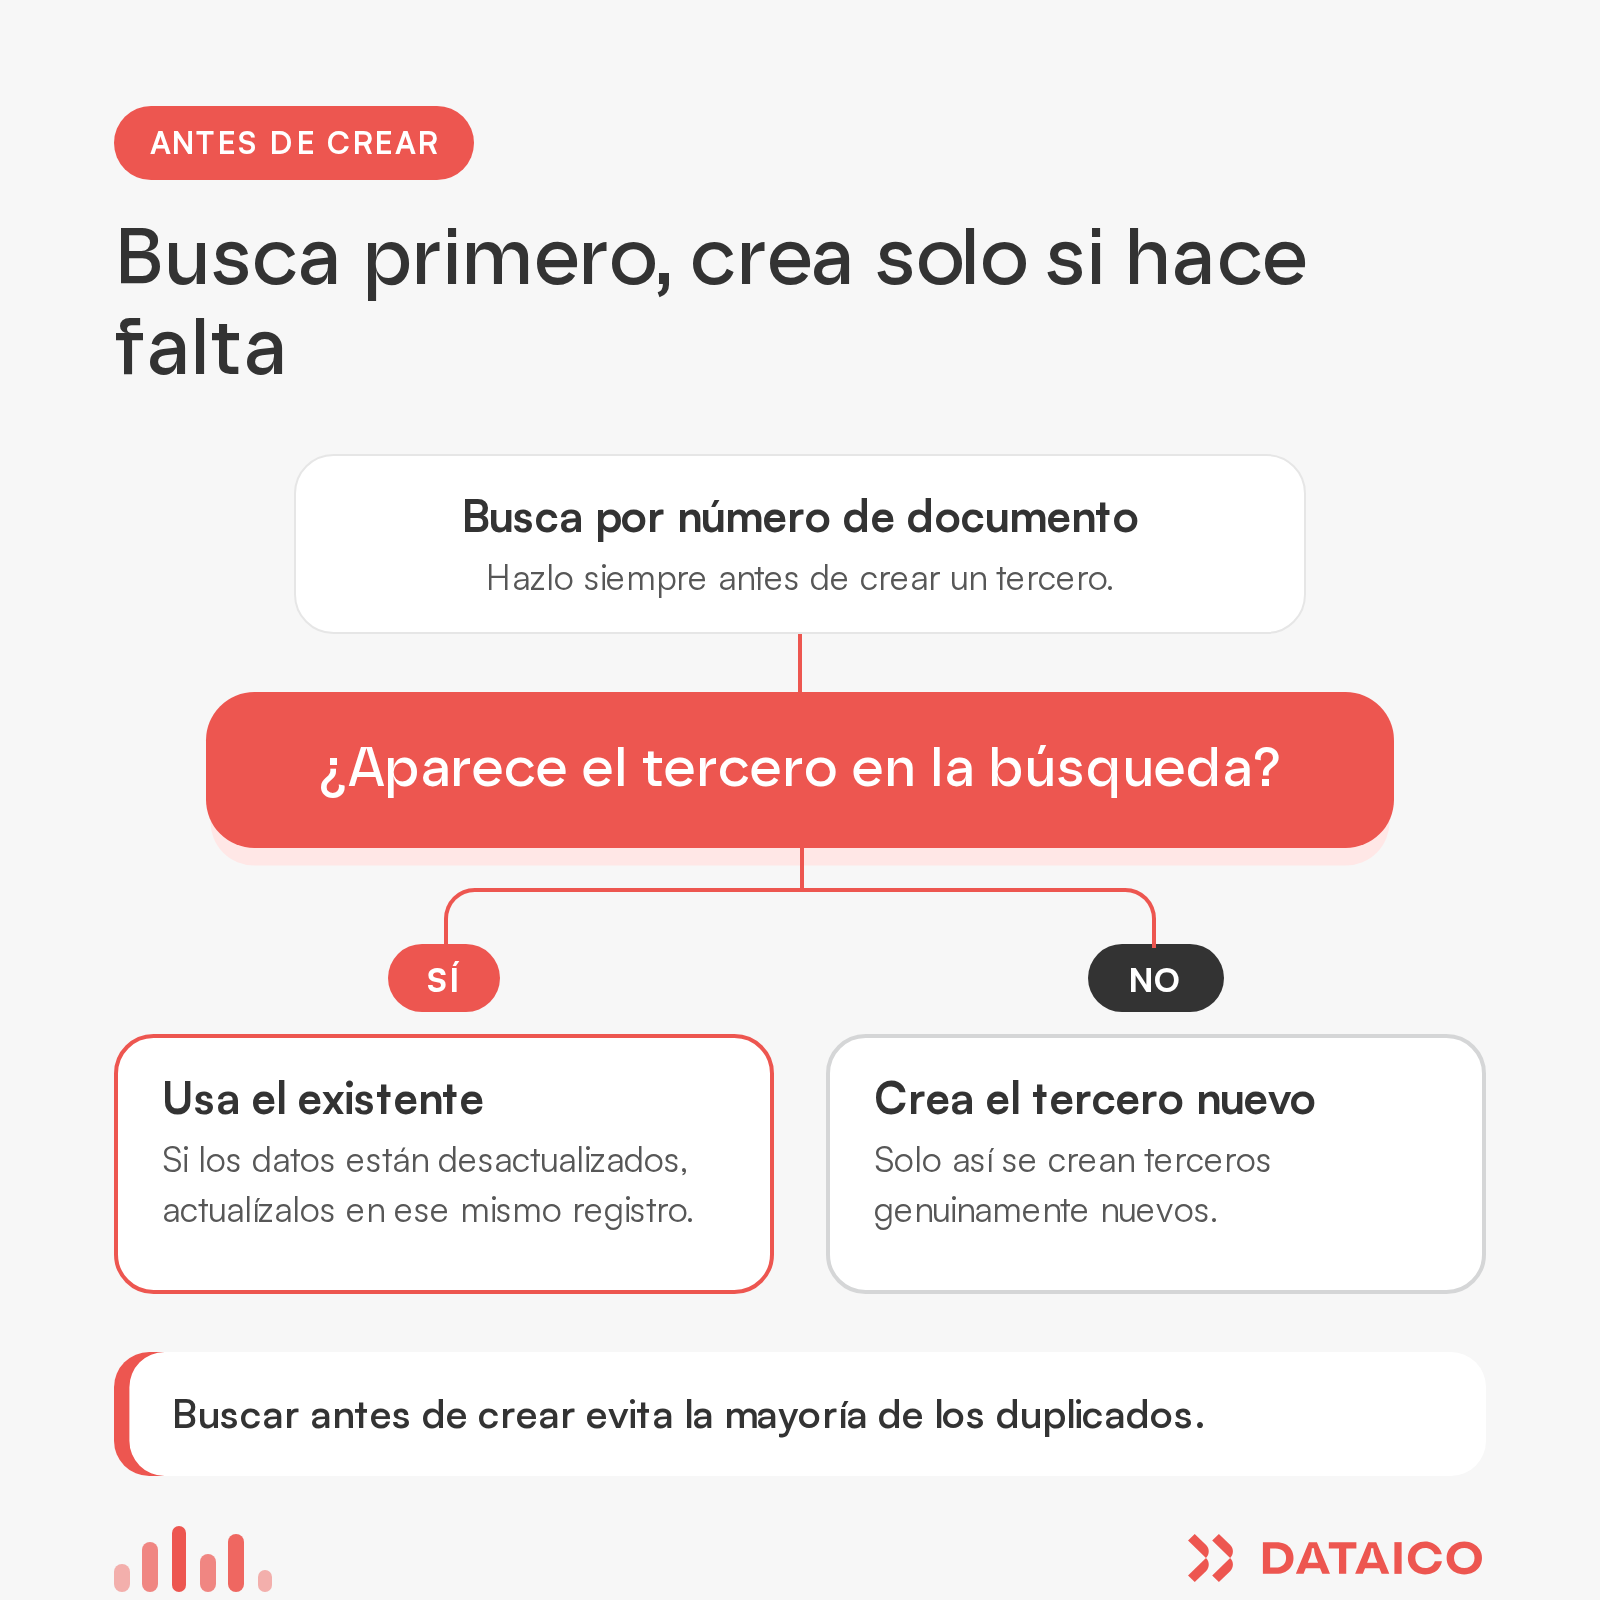
La regla de oro para todo el equipo: antes de crear un tercero, búscalo por número de documento. Si aparece, se usa el existente; si los datos están desactualizados, se actualizan en ese mismo registro en lugar de crear uno nuevo. Suena obvio, pero la mayoría de duplicados nace de saltarse este paso en un día de afán.
Para que nadie en el equipo dude en el momento de registrar, la regla se resume en una sola pregunta después de buscar:
Cuidado especial con las importaciones
Si registras en tu contabilidad ingresos que vienen de otra plataforma —ventas de un marketplace, recaudos de una pasarela de pagos—, el riesgo de duplicar terceros se multiplica. Antes de importar, cruza el archivo contra tu base de terceros por número de documento, de modo que los movimientos se asignen a los registros existentes y solo se creen terceros genuinamente nuevos. Importar «a ciegas» es la forma más rápida de deshacer en una tarde la limpieza que te tomó una semana.
Asigna un responsable y revisa periódicamente
La calidad de la base de terceros es control interno puro: define quién puede crear terceros, quién puede unificarlos y con qué frecuencia se revisa el listado (un corte trimestral funciona bien para una pyme). Esto no es solo orden operativo: la Ley 1581 de 2012 te exige que los datos personales que administras —y los de tus proveedores persona natural lo son— sean veraces, completos y actualizados. Una base de terceros limpia cumple la norma y, de paso, te entrega certificados de retención correctos, exógena sin cruces fallidos y cartera confiable.
Referencias
- Estatuto Tributario, artículo 631 (obligación de reportar información exógena por terceros).
- Estatuto Tributario, artículo 632 (deber de conservar informaciones y pruebas).
- Decreto 2420 de 2015 del Ministerio de Comercio, Industria y Turismo (Decreto Único Reglamentario de las Normas de Contabilidad e Información Financiera).
- Ley 1581 de 2012 del Congreso de la República, artículo 4 (principios de veracidad y calidad en el tratamiento de datos personales).
- Ley 43 de 1990 del Congreso de la República, artículo 7 (normas de auditoría generalmente aceptadas y fiabilidad de la información contable).