En Colombia tienes como plazo máximo el mes siguiente a aquel en que ocurrió la operación para registrar el asiento contable de una factura, según el artículo 56 del Decreto 2649 de 1993, que sigue vigente en materia de libros y soportes. Es decir: una factura de marzo puedes registrarla sin problema durante marzo o abril. Después de ese punto, el registro ya es extemporáneo y lo correcto no es «antedatar» el asiento, sino corregirlo en el periodo actual con el procedimiento que te explicamos más abajo. La buena noticia: tiene arreglo, y ordenado.
El plazo legal: tienes hasta el mes siguiente
La regla de oro está en el artículo 56 del Decreto 2649 de 1993: los hechos económicos deben registrarse en los libros, con fundamento en comprobantes debidamente soportados, a más tardar en el mes siguiente a aquel en el cual las operaciones se realizaron. Esa misma norma exige que los libros conserven un orden cronológico, así que los asientos deben reflejar la secuencia real de los hechos.
Esto significa dos cosas prácticas:
- Dentro del mes siguiente, registrar una factura con la fecha del periodo en que ocurrió la operación es completamente legal. No es un registro «atrasado»: es un registro oportuno dentro del margen que da la norma.
- Pasado ese mes, insertar asientos con fechas pasadas en un periodo que ya quedó atrás rompe la cronología de los libros y puede comprometer su valor probatorio. Ahí la norma ya no te acompaña.
Llevar los libros al día no es un capricho: hace parte de los requisitos contables obligatorios para una pyme en Colombia, y además el artículo 123 del mismo Decreto 2649 exige que todo asiento tenga su soporte con fecha y descripción del hecho económico. Sin soporte fechado correctamente, el asiento cojea desde el inicio.
Fecha de generación vs. fecha de envío a la DIAN: cuál manda
Aquí está una de las confusiones más frecuentes con la factura electrónica. Una factura tiene una fecha de generación (cuando se expide, con su CUFE y numeración) y una fecha en que se transmite y valida ante la DIAN, que puede ser posterior: por ejemplo, cuando se factura en contingencia y la transmisión ocurre dentro de las 48 horas siguientes que permite el anexo técnico.
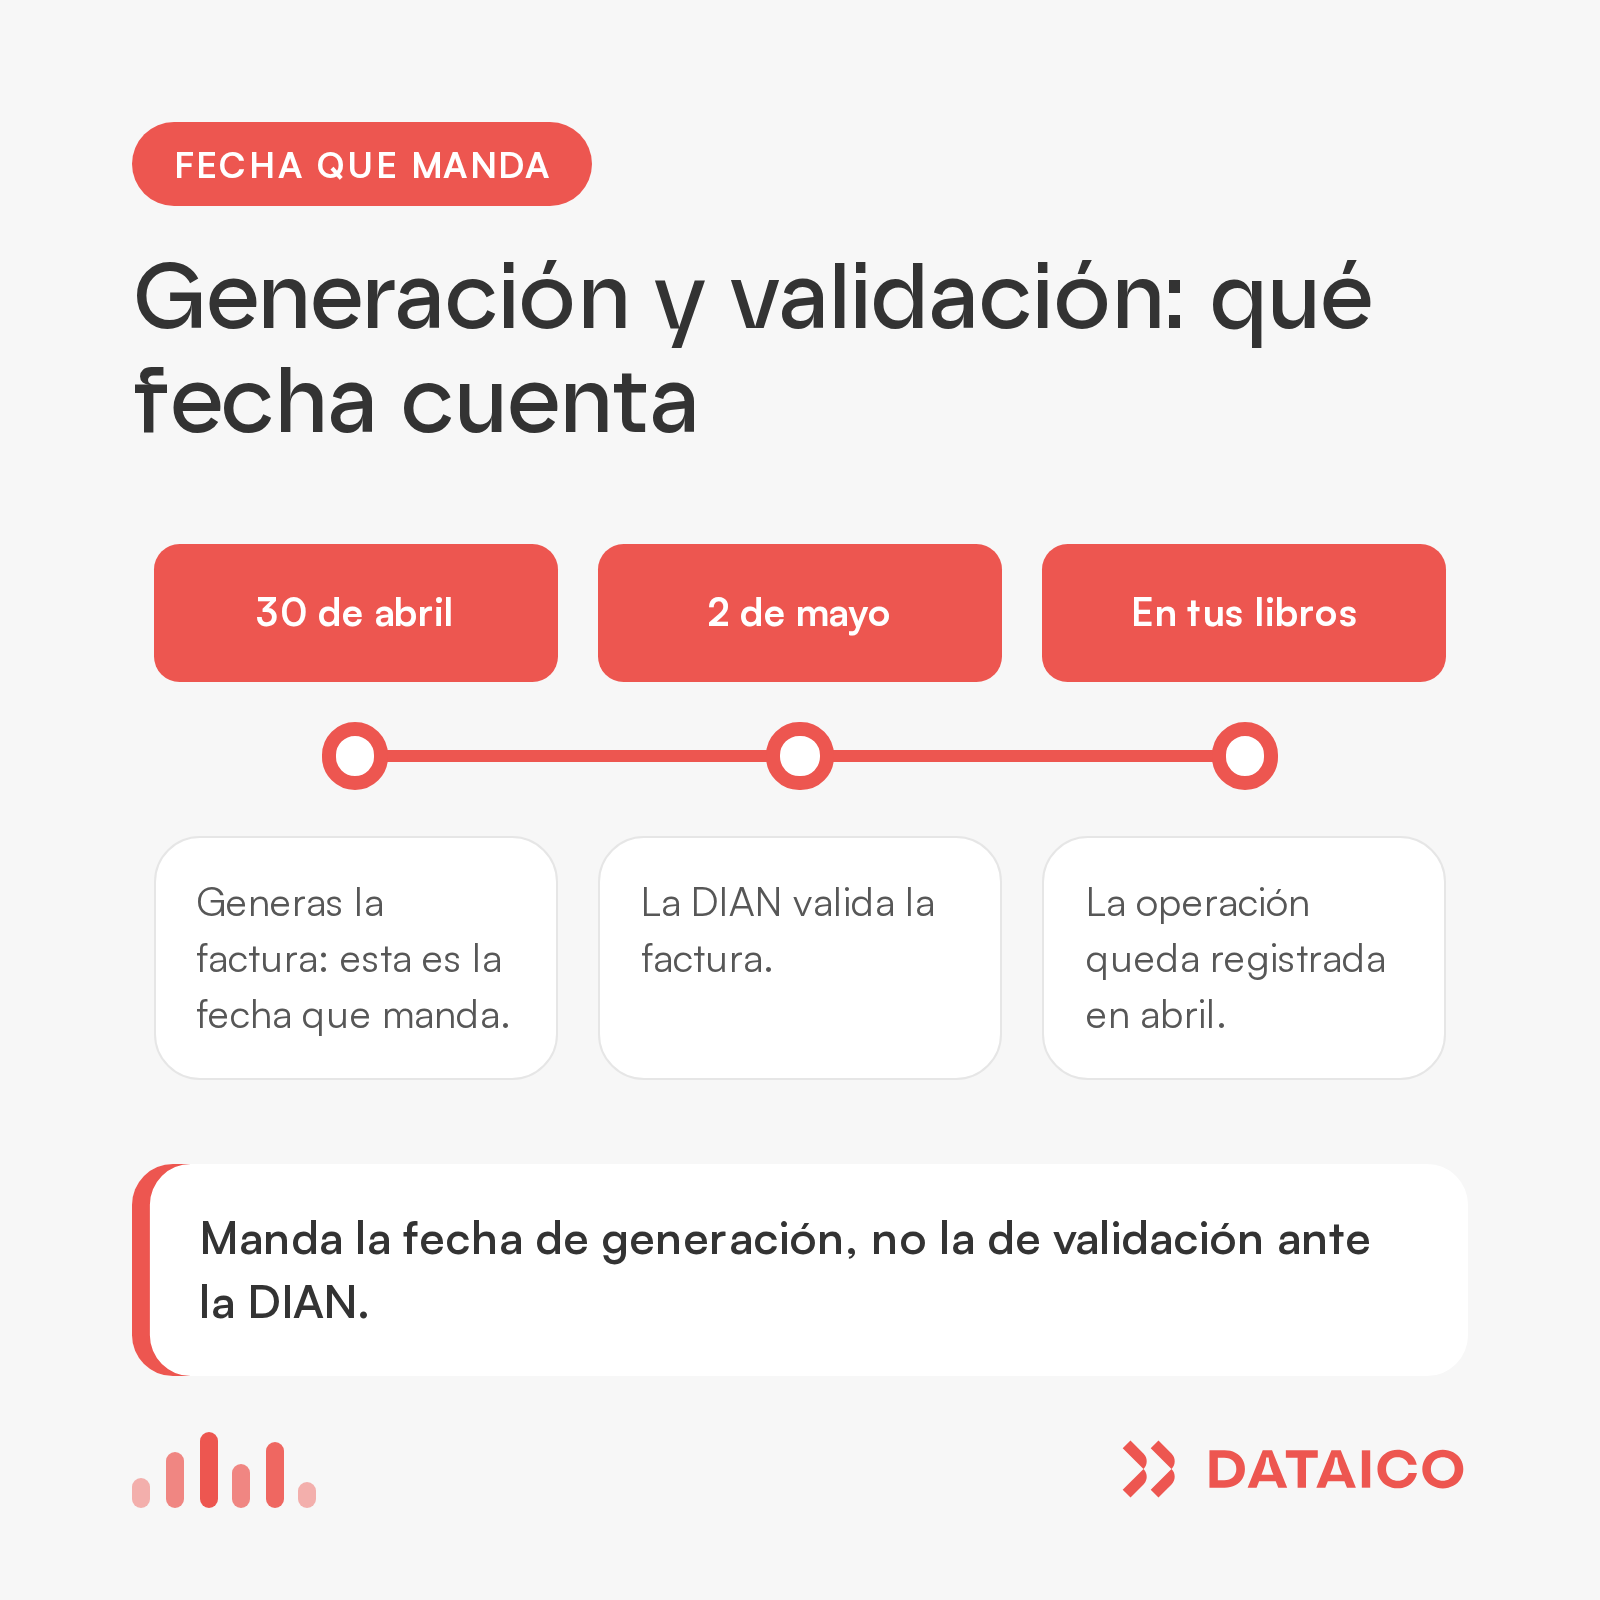
Para efectos contables y fiscales, la fecha que manda es la de generación de la factura, no la del envío a la DIAN. El artículo 11 de la Resolución 000165 de 2023 de la DIAN regula la expedición y entrega de la factura, y es esa fecha de expedición la que determina a qué periodo pertenece el ingreso o el gasto. Si generaste la factura el 30 de abril y la DIAN la validó el 2 de mayo, la operación es de abril y así debe quedar en tus libros.
Con el ejemplo de la factura de abril, así se ve en el tiempo qué fecha cuenta para tus libros y cuál no:
Ojo con el otro lado de la moneda: la factura documenta la operación, pero el ingreso se reconoce cuando se cumplen las condiciones de los marcos técnicos contables, no cuando te provoque. Si quieres afinar ese criterio, aquí explicamos cuándo y cómo reconocer ingresos operacionales según las normas del CTCP.
Casos especiales que generan confusión
Comisiones en contratos de mandato
En un contrato de mandato, quien actúa como mandatario le factura su comisión al mandante. La duda típica: ¿el registro se hace cuando se acumulan las ventas del mandato, cuando se factura la comisión o cuando el mandante la paga?
La respuesta es clara: la fecha de expedición de la factura de la comisión es la que define el periodo del registro, no la fecha del pago. Un ejemplo: si las ventas del mandato se acumularon entre enero y marzo, la factura de la comisión se expidió el 15 de abril y el mandante la pagó en junio, el mandante registra el gasto en abril (o a más tardar en mayo, dentro del mes siguiente) y el mandatario registra su ingreso en abril. Registrarla en junio «porque fue cuando se pagó» ya sería un registro extemporáneo.
Documentos soporte y cuentas de cobro con fecha retroactiva
Otra confusión común: tener una resolución de numeración vigente para el documento soporte en adquisiciones a no obligados a facturar, y asumir que eso permite emitir documentos con fechas pasadas. No funciona así. La resolución de numeración te habilita un rango de numeración hacia adelante, mientras esté vigente; no es una licencia para emitir con fechas retroactivas.
El documento soporte debe generarse en la fecha de la operación (o de forma acumulada semanal, cuando la norma lo permite), y entre sus requisitos está precisamente la fecha de la operación, según el artículo 3 de la Resolución 000167 de 2021 de la DIAN. Si el proveedor te pasó una cuenta de cobro de hace tres meses y nunca generaste el documento soporte, lo correcto es generarlo ahora, con la fecha actual de emisión, indicando la fecha real de la operación — no fabricar un documento «viajero en el tiempo».
¿Y si ya se venció el plazo? El procedimiento correcto
Encontraste una factura de hace cuatro meses sin contabilizar. Respira: pasa en las mejores empresas, y la solución no es esconderla ni forzar el sistema. El procedimiento correcto depende de si el periodo sigue abierto o ya cerró:
- Si estás dentro del mes siguiente: registra el asiento con la fecha del periodo de la operación. Estás dentro del plazo legal y no hay nada que corregir.
- Si el mes contable ya cerró pero el año sigue abierto: registra la factura en el periodo actual, con la fecha real del asiento, dejando en la descripción y el soporte la referencia a la fecha original de la factura. Nunca reabras un mes cerrado para insertar asientos con fecha pasada.
- Si el año ya cerró y los estados financieros ya se emitieron: aplica el tratamiento de corrección de errores de los marcos NIIF (reexpresión si el error es material, o ajuste en el periodo corriente si no lo es). Jamás se «antedatan» asientos sobre estados financieros ya certificados.
- Clasifica bien la partida: una factura rezagada mal clasificada es un error doble. Revisa en qué cuenta del Plan Único de Cuentas va la partida, y si tienes dudas sobre la categoría, aquí explicamos cómo contabilizar las facturas según su categoría de gasto en el plan de cuentas.
- Evalúa el efecto fiscal: para que un costo o gasto sea deducible necesita su factura o documento soporte válido, según el artículo 771-2 del Estatuto Tributario. Si la declaración del periodo ya se presentó sin ese gasto, la vía es la corrección de la declaración, no la manipulación de los libros.
Plazos y fechas clave de un vistazo
| Situación | Fecha que define el periodo | Plazo máximo de registro | Si te pasas del plazo |
|---|---|---|---|
| Factura electrónica de venta o compra | Fecha de generación (expedición) | El mes siguiente a la operación | Registrar en el periodo actual, referenciando la fecha original |
| Factura validada por la DIAN días después (contingencia) | Fecha de generación, no la de validación | El mes siguiente a la fecha de generación | Igual: ajuste en el periodo corriente |
| Comisión en contrato de mandato | Fecha de expedición de la factura de la comisión | El mes siguiente a la facturación | Registro extemporáneo con corrección en el periodo actual |
| Documento soporte (cuenta de cobro de no obligado a facturar) | Fecha de la operación consignada en el documento | Generación en la fecha de la operación (o acumulado semanal) | Generar con fecha actual indicando la fecha real de la operación; nunca retroactivo |
| Factura hallada después del cierre anual | No se reabre el periodo | Ya vencido | Corrección de errores según los marcos NIIF, en el periodo corriente |
Buenas prácticas para no volver a atrasarte
- Cierra cada mes dentro del mes siguiente, no «cuando se pueda». Ese margen existe justamente para conciliar y registrar con calma.
- Exige la factura o el documento soporte en el momento de la operación, no al final del trimestre. El soporte fechado es la mitad de la batalla.
- Concilia la facturación electrónica contra los libros cada mes: comparar lo expedido y lo recibido con lo registrado te muestra los rezagos antes de que crezcan.
- Documenta las correcciones: cuando registres una factura rezagada, deja rastro claro de por qué y cuándo. La trazabilidad es lo que diferencia un ajuste legítimo de un registro sospechoso.
Al final, la normativa es menos amenazante de lo que parece: te da un mes completo de margen y un camino claro para corregir cuando algo se pasa. Lo único que no perdona es la fecha inventada. Con tus registros al día y tus correcciones bien documentadas, los libros dejan de ser un dolor de cabeza y se convierten en lo que deben ser: la foto confiable de tu negocio.
Referencias
- Decreto 2649 de 1993 de la Presidencia de la República, artículo 56
- Decreto 2649 de 1993 de la Presidencia de la República, artículo 123
- Resolución 000165 de 2023 de la DIAN, artículo 11
- Resolución 000167 de 2021 de la DIAN, artículo 3
- Estatuto Tributario, artículo 771-2
- Estatuto Tributario, artículo 616-1