Para costear un producto necesitas identificar y sumar cuatro elementos: la materia prima directa, la mano de obra directa, los costos indirectos de fabricación (CIF) y los otros costos asociados a dejar el producto listo para la venta. La estructura de costos no es más que ese desglose, calculado por unidad, que te dice cuánto te cuesta realmente producir o adquirir cada producto antes de ponerle precio. Con eso claro, puedes fijar márgenes con seguridad y dejar de «adivinar» si estás ganando o perdiendo.
En este artículo te explicamos cada elemento, cómo armar la estructura de costos por producto con métodos contables estándar y cómo llevar todo esto a tu contabilidad sin volverte esclavo del registro manual.
Los 4 elementos fundamentales del costo
1. Materia prima directa
Son los materiales que puedes identificar y medir directamente en cada unidad del producto terminado. En una panadería, la harina y la mantequilla; en una fábrica de muebles, la madera y los herrajes. La clave está en la palabra directa: si puedes decir con precisión cuánto de ese material lleva cada unidad, es materia prima directa. Si no (como el pegante o los tornillos de uso general), pasa a los CIF como material indirecto.
2. Mano de obra directa
Es el costo del trabajo de las personas que transforman la materia prima en producto terminado: el operario de la máquina, el panadero, el ebanista. Aquí no entra solo el salario básico; debes incluir prestaciones sociales, seguridad social y parafiscales, porque todo eso es parte de lo que te cuesta cada hora de trabajo. Si necesitas una base confiable, el punto de partida es calcular la nómina completa del personal de producción y dividirla entre las horas efectivamente trabajadas para obtener el costo por hora.
3. Costos indirectos de fabricación (CIF)
Son todos los costos de producción que no puedes asignar directamente a una unidad: el arriendo de la planta, la energía, la depreciación de la maquinaria, el salario del supervisor, los materiales indirectos. Como no se pueden rastrear producto por producto, se distribuyen usando una tasa de asignación: divides el total de CIF del periodo entre una base razonable (horas de mano de obra, horas máquina o unidades producidas) y aplicas esa tasa a cada producto.
4. Otros costos
Son los costos necesarios para que el producto quede en condiciones de venta y que no encajan en los tres anteriores: fletes de compra, aranceles e impuestos no recuperables, seguros de transporte, costos de diseño para clientes específicos. Ojo con esto: los gastos de administración y de ventas no son costo del producto; son gastos del periodo y van por otra vía en tu contabilidad. Confundirlos infla el costo de tu inventario y distorsiona tus márgenes.
Comparativo: cómo se comporta cada elemento
| Elemento | Ejemplos típicos | ¿Se rastrea por unidad? | ¿Cómo se asigna al producto? |
|---|---|---|---|
| Materia prima directa | Harina, tela, madera, componentes | Sí | Consumo real por unidad × costo del material |
| Mano de obra directa | Operarios, técnicos de producción | Sí | Horas trabajadas por unidad × costo hora (con prestaciones) |
| CIF | Arriendo de planta, energía, depreciación, supervisión | No | Tasa de asignación sobre una base (horas, unidades) |
| Otros costos | Fletes de compra, aranceles, seguros de transporte | Depende | Se capitalizan al costo de adquisición o se prorratean por lote |
Cómo armar la estructura de costos por producto
Con los cuatro elementos identificados, el proceso para costear cada producto es directo:
- Define la ficha técnica del producto: lista los materiales que consume cada unidad, con cantidades exactas. Esta es tu «receta» de materia prima.
- Mide el tiempo de producción: cuántas horas (o fracciones) de mano de obra directa requiere una unidad.
- Calcula tu tasa de CIF: suma los costos indirectos del mes y divídelos entre la base que mejor refleje tu operación. Si produces 1.000 unidades y tus CIF son $5.000.000, cada unidad carga $5.000 de indirectos.
- Suma los otros costos aplicables y obtén el costo unitario total: materia prima + mano de obra + CIF + otros.
Ejemplo numérico: estructura de costos de una unidad
Supón que fabricas camisetas y produces 1.000 unidades al mes. Así se vería la hoja de costos de una unidad:
| Concepto | Cálculo | Costo unitario |
|---|---|---|
| Materia prima directa | 0,4 m de tela × $15.000/m + hilos y botones $1.000 | $7.000 |
| Mano de obra directa | 0,25 horas × $16.000/hora (salario + prestaciones) | $4.000 |
| CIF | $5.000.000 de indirectos del mes ÷ 1.000 unidades | $5.000 |
| Otros costos | Flete de compra de tela prorrateado por unidad | $500 |
| Costo unitario total | $16.500 |
Si vendes la camiseta a $30.000, tu margen bruto es de $13.500 por unidad (45%). Con este desglose puedes evaluar cada decisión: negociar la tela te impacta $7.000 por unidad; mejorar la productividad reduce los $4.000 de mano de obra; y producir más unidades diluye los $5.000 de CIF.
No olvides los costos logísticos
Muchos negocios costean bien la producción pero ignoran la logística, y ahí se esconde una parte importante del costo real. Desglósalos en tres frentes:
- Transporte: fletes de compra de materias primas (se capitalizan al costo del inventario) y fletes de entrega al cliente (gasto de ventas, pero deben cubrirse con el margen).
- Almacenamiento: arriendo de bodega, vigilancia, seguros del inventario, mermas y obsolescencia. Si tu inventario rota lento, este costo por unidad crece sin que lo notes.
- Distribución: empaque, embalaje, picking y última milla. En comercio electrónico pueden superar el 10% del precio de venta.
Calcula cada rubro por mes y divídelo entre las unidades movidas: ese costo logístico unitario debe estar sobre la mesa al fijar precios y definir pedidos mínimos.
Cómo cambia la estructura según tu sector
- Manufactura: aplican los cuatro elementos completos. Una fábrica de muebles, por ejemplo, costea madera y herrajes (materia prima), horas de ebanista (mano de obra), arriendo y depreciación de maquinaria (CIF) y fletes de compra (otros).
- Servicios: el peso está en la mano de obra. Una agencia de diseño costea las horas del equipo (con prestaciones) más indirectos como software, equipos y transporte; no hay inventario que valorar.
- Comercio: no hay producción: el costo es el precio de compra de la mercancía más fletes, aranceles, seguros y almacenamiento hasta dejarla en el punto de venta. Aquí los costos logísticos suelen ser el segundo rubro más grande después de la mercancía.
Para aplicar todo esto en tu negocio, arma tu propia hoja de costos en una hoja de cálculo con las mismas filas del ejemplo (materia prima, mano de obra, CIF, otros y costos logísticos) y una columna por producto: esa plantilla, actualizada cada mes, se convierte en tu formato estándar de costeo.
Sobre el método contable, los dos sistemas estándar son el costeo por órdenes de producción (cuando fabricas por pedidos o lotes identificables, como muebles a la medida) y el costeo por procesos (cuando produces en serie de forma continua, como bebidas o panadería industrial). Para valorar los inventarios, las normas de información financiera aceptan los métodos PEPS (primeras en entrar, primeras en salir) y promedio ponderado; el método UEPS no está permitido bajo NIIF.
Este costeo no vive aislado: debe conectarse con tu planeación financiera. Si todavía no tienes clara esa parte, empieza por entender qué es un presupuesto y cómo se construye, y luego proyecta tus costos de producción en un presupuesto en Excel que te permita comparar lo planeado contra lo real cada mes.
La conexión contable: dónde se registra cada costo
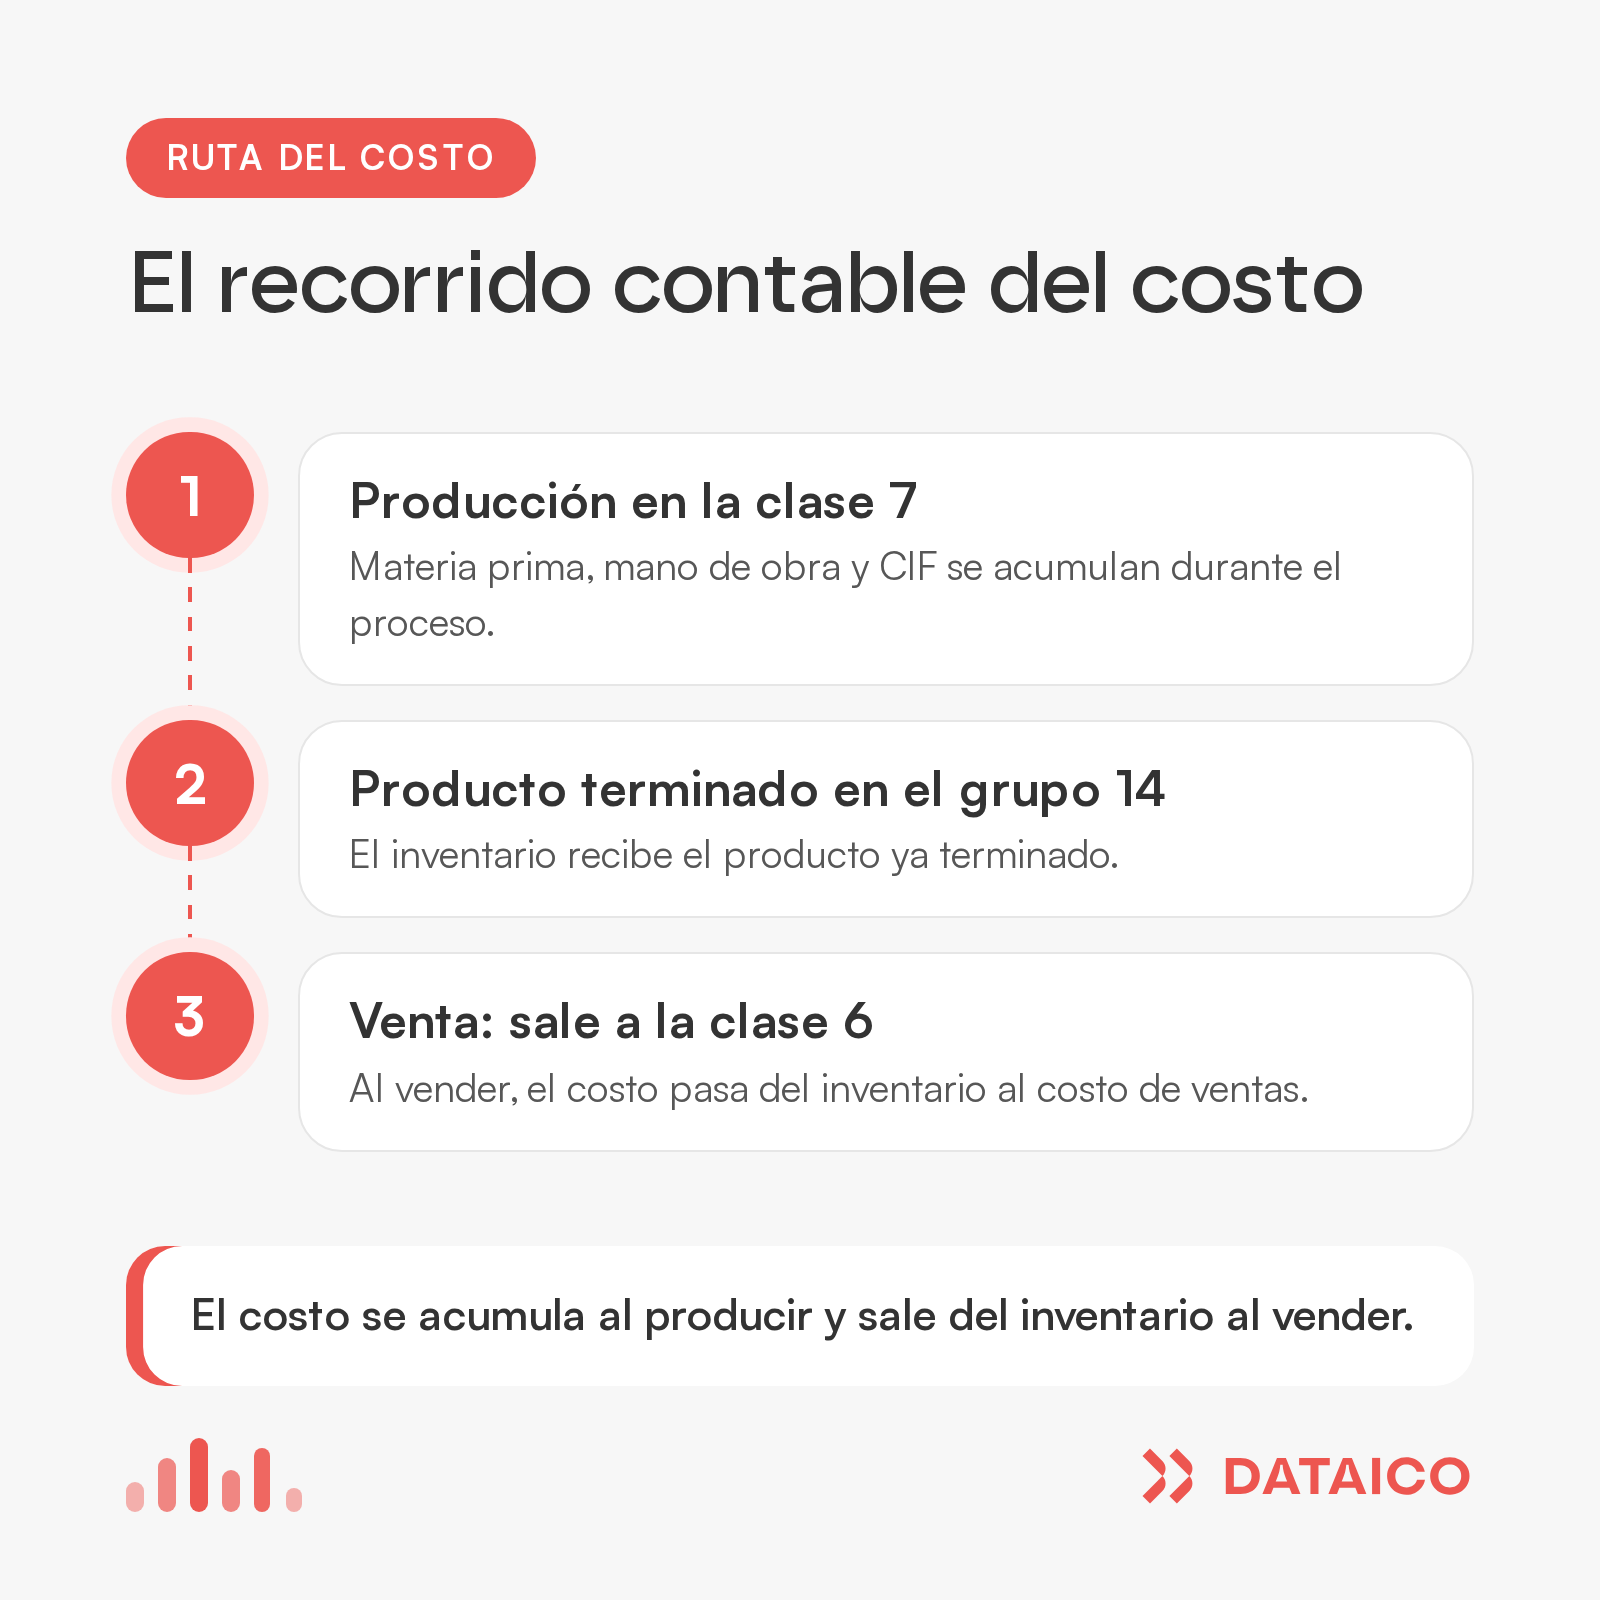
Costear bien de nada sirve si los registros contables no reflejan esa estructura. En Colombia, el Plan Único de Cuentas organiza los costos de producción en la clase 7 (donde viven la materia prima, la mano de obra y los CIF durante el proceso) y los inventarios en el grupo 14, que recibe el producto terminado. Cuando vendes, el costo sale del inventario hacia la clase 6, el costo de ventas.
Así recorre el costo tus cuentas, desde que produces hasta que vendes:
Para que esto funcione sin dolores de cabeza, cada producto debe estar bien clasificado desde su creación. Te contamos en detalle cómo se clasifican los productos en el catálogo de cuentas contable, un paso que determina que las compras, los consumos y las ventas lleguen a las cuentas correctas de forma automática.
Parametriza reglas contables por grupos, no producto por producto
Un error frecuente es configurar la contabilización de cada producto de forma individual. Si manejas cientos de referencias, eso es insostenible. La forma eficiente es definir reglas contables en tres niveles:
- Por producto (base individual): solo para excepciones, cuando un producto específico necesita un tratamiento distinto al de su grupo.
- Por categoría: el nivel más práctico. Agrupas tus productos en categorías (materias primas, producto terminado, mercancía para la venta) y defines una sola regla por categoría; todos los productos de ese grupo la heredan.
- Por cuenta contable: asignas la cuenta de inventario, de ingreso y de costo que aplica al grupo, y el sistema genera los asientos de compra, venta y costo de ventas sin intervención manual.
Con esta jerarquía, agregar un producto nuevo solo requiere asignarle su categoría: las reglas hacen el resto.
Los servicios también se estructuran y se costean
Si vendes servicios, la lógica es la misma. Un servicio se crea en el inventario con el mismo mecanismo que un producto físico, con una diferencia clave: no maneja existencias ni cuenta de inventario. Su estructura de costos se compone principalmente de mano de obra directa y costos indirectos (herramientas, transporte, software), y su parametrización contable apunta directo a cuentas de ingreso por servicios y de costo de la prestación. Bien configurado, cada factura de servicio genera su asiento contable de forma automática, igual que ocurre con los productos.
Cargar el inventario inicial: el punto de partida del costeo
Antes de que cualquier método de costeo funcione, necesitas registrar el inventario inicial: las cantidades y los costos unitarios con los que arrancas. Cuando son pocos productos puedes hacerlo uno a uno, pero con cientos de referencias lo correcto es usar una plantilla de importación masiva. Para que los costos queden bien registrados desde el día uno, cuida estos puntos:
- Respeta la estructura de la plantilla: cada columna (código, nombre, cantidad, costo unitario, categoría, cuenta) debe ir en el formato exacto que pide el sistema. Una columna corrida o un formato de número incorrecto daña todo el cargue.
- Usa el costo unitario real, no el precio de venta: el inventario inicial se valora al costo. Si cargas precios de venta, tu costo de ventas quedará inflado desde el inicio.
- Verifica que cada producto tenga su categoría asignada en la plantilla, para que herede las reglas contables correctas desde el primer movimiento.
- Cuadra el total: la suma de cantidades por costo unitario debe coincidir con el saldo de la cuenta de inventarios en tu balance inicial.
Dedicarle una hora a preparar bien esa plantilla te ahorra semanas de correcciones después. Y una vez cargado, el método de valoración (promedio ponderado o PEPS) se encarga de actualizar el costo con cada compra y cada venta.
Referencias
- Decreto 2420 de 2015 del Ministerio de Comercio, Industria y Turismo, Anexo 2 (NIIF para Pymes), Sección 13 — Inventarios
- Norma Internacional de Contabilidad NIC 2 — Inventarios, incorporada al marco normativo colombiano por el Decreto 2420 de 2015
- Ley 1314 de 2009 del Congreso de la República, artículo 3
- Decreto 2650 de 1993 del Ministerio de Hacienda y Crédito Público, artículo 14 (Plan Único de Cuentas para comerciantes)
- Estatuto Tributario, artículo 66 — Determinación del costo fiscal de los bienes muebles y de prestación de servicios
- Estatuto Tributario, artículo 62 — Sistema para establecer el costo de los inventarios enajenados