El Plan Único de Cuentas colombiano se organiza en 9 clases: activo (1), pasivo (2), patrimonio (3), ingresos (4), gastos (5), costos de ventas (6), costos de producción u operación (7), cuentas de orden deudoras (8) y cuentas de orden acreedoras (9). Cada clase se identifica con el primer dígito del código contable y se desglosa en grupos, cuentas y subcuentas, de modo que con solo mirar un número ya sabes de qué tipo de cuenta se trata.
Si alguna vez has visto un código como 110505 y te has preguntado qué significa cada número, aquí te lo explicamos completo y en tu idioma: qué es cada clase, cómo se arma la estructura y cómo se usa en el día a día de tu negocio.
¿Qué es el PUC y para qué sirve?
El Plan Único de Cuentas es el catálogo oficial que estandariza cómo registran sus operaciones los comerciantes en Colombia. Fue establecido por el Decreto 2650 de 1993 y su objetivo es que todas las empresas hablen el mismo idioma contable: que una venta, un préstamo o una compra de inventario se registre con el mismo código sin importar quién lleve los libros.
Esa uniformidad tiene beneficios muy concretos para ti: tus estados financieros son comparables con los de otras empresas, cualquier contador puede entender tu contabilidad sin descifrar códigos inventados, y las entidades de vigilancia (como las superintendencias) pueden revisar la información con criterios claros.
Cómo se estructura un código del PUC: dígito por dígito
La lógica del PUC es jerárquica y va de lo general a lo específico. Cada nivel agrega dos dígitos (salvo el primero, que es uno solo):
- Clase (1 dígito): el nivel más general. Te dice si la cuenta es un activo, un pasivo, un ingreso, etc.
- Grupo (2 dígitos): agrupa cuentas de naturaleza similar dentro de la clase. Por ejemplo, dentro del activo, el grupo 11 es «Disponible».
- Cuenta (4 dígitos): identifica un concepto concreto. La 1105 es «Caja».
- Subcuenta (6 dígitos): el nivel más detallado del catálogo oficial. La 110505 es «Caja general».
Veamos el ejemplo completo con el código 110505:
- 1 → Clase: Activo
- 11 → Grupo: Disponible
- 1105 → Cuenta: Caja
- 110505 → Subcuenta: Caja general
A partir de la subcuenta, tu empresa puede abrir niveles auxiliares con más dígitos para su propio control interno (por ejemplo, una caja por cada punto de venta). Lo que no puedes hacer es cambiar los códigos y nombres de los niveles oficiales.
Las 9 clases de cuentas del PUC
Las clases 1, 2 y 3 conforman el balance (lo que tienes, lo que debes y lo que es tuyo). Las clases 4, 5, 6 y 7 conforman el estado de resultados (lo que ganas y lo que gastas). Las clases 8 y 9 son cuentas de orden: registran hechos que no afectan directamente tus cifras, pero que conviene controlar.
| Clase | Nombre | Naturaleza | Estado financiero | Ejemplos de grupos |
|---|---|---|---|---|
| 1 | Activo | Débito | Balance | 11 Disponible, 13 Deudores, 14 Inventarios, 15 Propiedades, planta y equipo |
| 2 | Pasivo | Crédito | Balance | 21 Obligaciones financieras, 22 Proveedores, 24 Impuestos, 25 Obligaciones laborales |
| 3 | Patrimonio | Crédito | Balance | 31 Capital social, 33 Reservas, 36 Resultados del ejercicio |
| 4 | Ingresos | Crédito | Resultados | 41 Operacionales, 42 No operacionales |
| 5 | Gastos | Débito | Resultados | 51 Administración, 52 Ventas, 53 No operacionales, 59 Ganancias y pérdidas |
| 6 | Costos de ventas | Débito | Resultados | 61 Costo de ventas y de prestación de servicios |
| 7 | Costos de producción o de operación | Débito | Resultados | 71 Materia prima, 72 Mano de obra directa, 73 Costos indirectos |
| 8 | Cuentas de orden deudoras | Débito | Control (no afecta cifras) | 81 Derechos contingentes, 83 Deudoras de control |
| 9 | Cuentas de orden acreedoras | Crédito | Control (no afecta cifras) | 91 Responsabilidades contingentes, 93 Acreedoras de control |
Clases 1, 2 y 3: las cuentas del balance
Clase 1 — Activo
Todo lo que tu empresa posee y puede convertir en beneficios: el dinero en bancos, las cuentas por cobrar a clientes, los inventarios, los equipos y las propiedades. Su naturaleza es débito, es decir, aumenta cuando se registra en el lado débito del asiento.
Clase 2 — Pasivo
Lo que debes: préstamos bancarios, facturas de proveedores pendientes de pago, impuestos por pagar y obligaciones laborales como salarios y prestaciones. Su naturaleza es crédito.
Clase 3 — Patrimonio
Lo que realmente le pertenece a los dueños: el capital aportado, las reservas acumuladas y las utilidades (o pérdidas) del negocio.
Un movimiento típico en esta clase es la inyección de capital de los socios. Cuando un socio aporta dinero a la empresa, el registro no es un ingreso (clase 4), aunque entre plata a la cuenta bancaria: es un aumento del patrimonio. El asiento sería así: debitas la cuenta de bancos (1110) por el dinero recibido y acreditas el capital social (grupo 31, por ejemplo la 3115 «Aportes sociales» en una SAS o sociedad limitada). Confundir un aporte de capital con un ingreso operacional es un error frecuente que infla artificialmente las ventas y distorsiona la utilidad del periodo, así que vale la pena tenerlo claro.
Clases 4, 5, 6 y 7: las cuentas de resultados
Clase 4 — Ingresos
Todo lo que tu empresa gana: las ventas de productos o servicios (ingresos operacionales, grupo 41) y otros ingresos que no hacen parte del giro normal del negocio, como rendimientos financieros o venta de un activo fijo (no operacionales, grupo 42).
Clase 5 — Gastos
Las erogaciones necesarias para operar que no se relacionan directamente con producir lo que vendes: arriendos, servicios públicos, nómina administrativa, publicidad, honorarios. Se dividen principalmente en gastos de administración (51) y gastos de ventas (52). Clasificar bien cada gasto es clave para que tus informes digan la verdad; si quieres ver cómo se aplica esto con facturas reales, revisa cómo se contabilizan las facturas por categoría de gasto según el plan de cuentas.
Clase 6 — Costos de ventas
El costo directo de lo que vendiste: lo que te costó comprar o producir la mercancía entregada, o prestar el servicio facturado. La diferencia entre ingresos (clase 4) y costos de ventas (clase 6) es tu utilidad bruta. Para que esta clase funcione bien, tus productos deben estar correctamente codificados desde el inicio; aquí te contamos cómo se clasifican los productos en el catálogo de cuentas contable.
Clase 7 — Costos de producción o de operación
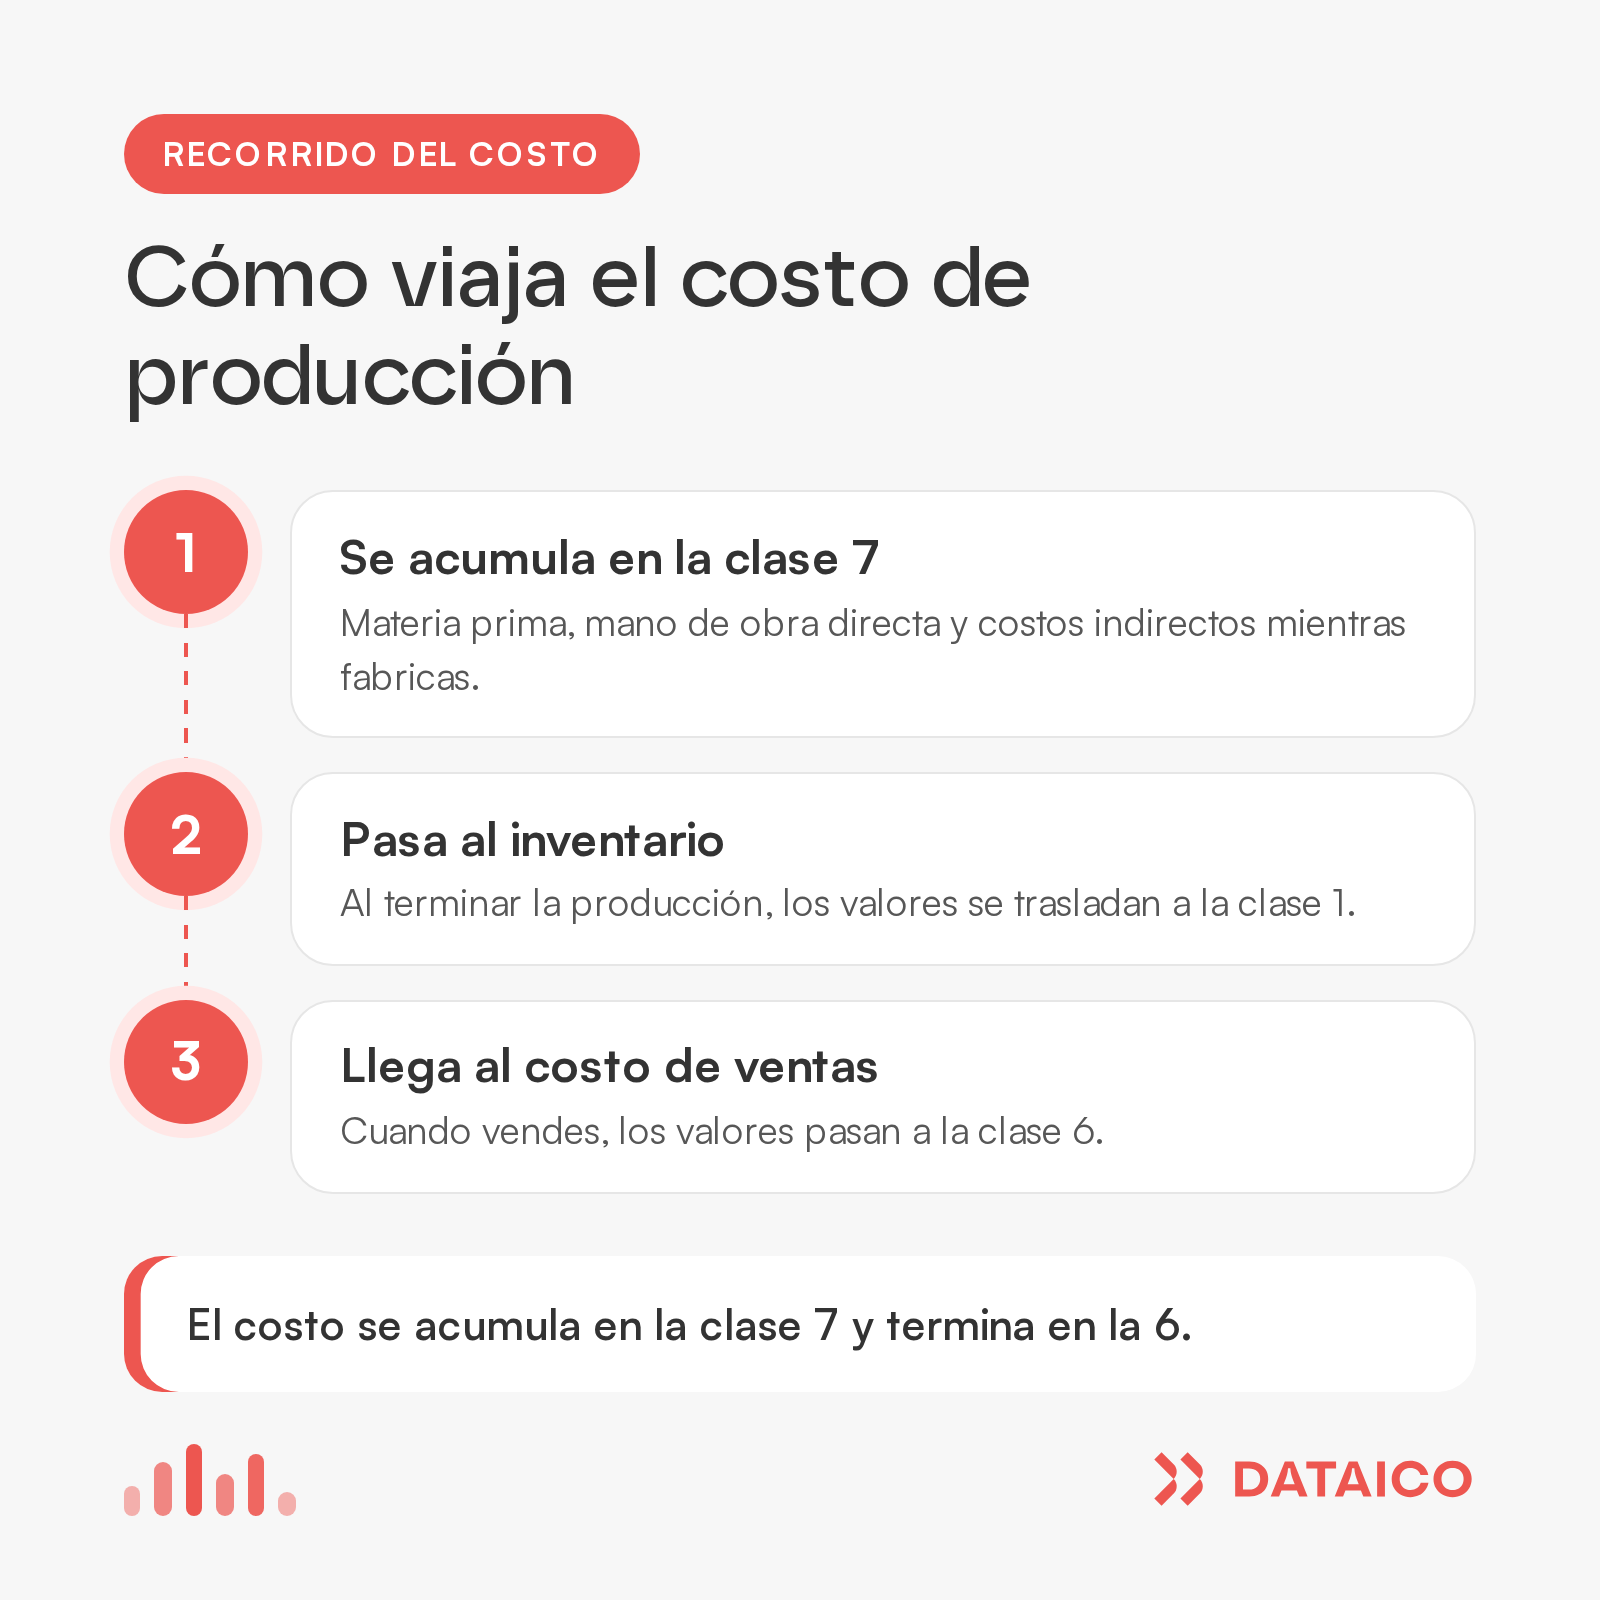
Esta clase la usan sobre todo las empresas manufactureras y de servicios con procesos productivos. Acumula los elementos del costo mientras se fabrica: materia prima (71), mano de obra directa (72), costos indirectos (73) y contratos de servicios (74). Al terminar la producción, estos valores se trasladan al inventario (clase 1) y, cuando se vende, al costo de ventas (clase 6). Si tu negocio es puramente comercial, probablemente nunca uses la clase 7, y está bien: no todas las empresas necesitan todas las clases.
Para seguirle la pista a ese costo, esto es lo que pasa desde que fabricas hasta que vendes:
Clases 8 y 9: las cuentas de orden
Las cuentas de orden registran hechos que no modifican tus activos, pasivos ni resultados, pero que necesitas controlar o revelar: bienes recibidos en consignación, mercancía entregada a terceros, litigios en curso, contratos firmados pendientes de ejecutar o diferencias entre cifras contables y fiscales.
- Clase 8 (deudoras): derechos contingentes y control de bienes propios en poder de terceros.
- Clase 9 (acreedoras): responsabilidades contingentes, como un pleito que podría convertirse en una obligación.
Piénsalas como un archivo de «cosas que podrían pasar o que debo vigilar»: no mueven tus cifras, pero te dan el panorama completo.
La cuenta 59: cómo se cierra el ejercicio en el PUC
Dentro de la clase 5 hay un grupo especial que genera muchas dudas: el 59 — Ganancias y pérdidas. No es un gasto más; es la cuenta puente que se usa al final del ejercicio para cerrar todas las cuentas de resultados.
El proceso funciona así:
- Al cierre del periodo, se cancelan los saldos de todas las cuentas de ingresos (clase 4), gastos (clase 5) y costos (clases 6 y 7) contra la cuenta 5905 «Ganancias y pérdidas».
- Los ingresos, que tienen saldo crédito, se debitan para dejarlos en cero; los gastos y costos, que tienen saldo débito, se acreditan.
- El saldo que queda en la 5905 es el resultado del ejercicio: si es crédito, hubo utilidad; si es débito, hubo pérdida.
- Ese resultado se traslada al patrimonio: a la cuenta 3605 «Utilidad del ejercicio» o a la 3610 «Pérdida del ejercicio».
Esta mecánica ilustra perfectamente la lógica del PUC: las cuentas de resultados (4 a 7) son temporales y nacen en cero cada año, mientras que las de balance (1 a 3) son permanentes y acumulan la historia de la empresa. La cuenta 59 es el puente entre ambos mundos. Y cada uno de estos movimientos de cierre se registra, como todo en contabilidad, mediante asientos contables de partida doble.
Lo que debes recordar
- El PUC tiene 9 clases: 1 a 3 son de balance, 4 a 7 de resultados y 8 a 9 de control.
- La estructura es jerárquica: clase → grupo → cuenta → subcuenta (1, 2, 4 y 6 dígitos).
- El primer dígito del código te dice de inmediato qué tipo de cuenta es.
- Los aportes de socios van al patrimonio (clase 3), no a los ingresos.
- La cuenta 5905 es la que cierra el año y traslada el resultado al patrimonio.
Dominar esta estructura no es un lujo de contadores: es lo que te permite leer tus propios informes, detectar errores a tiempo y tomar decisiones con cifras confiables. Y tranquilidad: una vez entiendes la lógica del primer dígito, el resto del PUC se vuelve mucho más intuitivo de lo que parece.
Referencias
- Decreto 2650 de 1993 del Ministerio de Hacienda y Crédito Público, artículo 5 (estructura y catálogo de cuentas del Plan Único de Cuentas para comerciantes).
- Decreto 2650 de 1993 del Ministerio de Hacienda y Crédito Público, artículo 6 (descripciones y dinámicas de las clases de cuentas).
- Decreto 2650 de 1993 del Ministerio de Hacienda y Crédito Público, artículo 14 (campo de aplicación del PUC).
- Ley 1314 de 2009 del Congreso de la República, artículo 3 (normas de contabilidad e información financiera en Colombia).
- Código de Comercio, artículo 50 (obligación de llevar contabilidad regular de los negocios).