Automatizar la contabilización de tus facturas de compra es posible y seguro si combinas tres piezas: la importación automática de las facturas electrónicas que tus proveedores reportan a la DIAN, un conjunto de reglas contables bien configuradas (cuenta, impuestos y tercero por cada tipo de gasto) y un flujo de validación que detenga lo que no cuadra en vez de registrarlo mal. Así, la mayoría de tus compras se contabilizan solas y tú solo revisas las excepciones, sin renunciar al control ni a la trazabilidad que exige la norma colombiana.
Lo que dice la norma antes de automatizar
Automatizar no significa saltarse requisitos: significa cumplirlos sin digitar. Dos referencias marcan la cancha en Colombia:
- El artículo 774 del Código de Comercio establece los requisitos para que una factura sea título valor: identificación de las partes, fecha, valor y condiciones de pago, entre otros. Si una factura importada no trae estos datos completos, tu sistema no debería contabilizarla a ciegas.
- La Resolución 002275 de 2023 de la DIAN, que modificó la Resolución 000165 de 2023, regula la factura electrónica de venta y los documentos equivalentes electrónicos. En la práctica, esto significa que toda compra formal que haces queda registrada en los sistemas de la DIAN, y de ahí puedes importarla directamente a tu contabilidad.
Además, el artículo 771-2 del Estatuto Tributario exige que los costos y deducciones estén soportados en facturas que cumplan los requisitos legales. Por eso la automatización bien hecha te protege: el documento que contabilizas es exactamente el que el proveedor validó ante la DIAN, sin errores de digitación.
El flujo completo: de la DIAN a tu contabilidad
Cuando importas tus compras desde la DIAN, el proceso tiene etapas claras, y entenderlas es clave para saber cuándo una factura se contabiliza sola y cuándo necesita tu intervención:
- Importación: el sistema consulta los documentos recibidos a tu NIT en la plataforma de la DIAN y trae las facturas electrónicas de tus proveedores con todos sus datos: tercero, fecha, valores, IVA, retenciones.
- Clasificación: cada factura se asocia a una categoría de gasto o costo según el proveedor, el concepto o reglas que tú defines. Aquí es donde el PUC entra en juego: cada regla apunta a una cuenta contable específica.
- Validación: antes de registrar, el sistema verifica que el documento cuadre (débitos igual a créditos, impuestos coherentes con las bases, tercero identificado) y que exista una regla contable aplicable.
- Contabilización: si todo pasa, se genera el comprobante contable automáticamente. Si algo falla, la factura queda en estado pendiente para que la revises, no se registra mal ni se pierde.
Este último punto responde una duda muy frecuente: no todas las compras importadas se contabilizan automáticamente, y eso es correcto. Una factura sin regla contable asignada, con un tercero sin crear o con un impuesto que no coincide con la parametrización queda en espera. El sistema no está fallando: te está protegiendo de registrar información errada.
Las reglas contables que deben estar configuradas
Para que el flujo funcione sin intervención manual, necesitas definir de antemano:
- Regla por proveedor o por categoría: qué cuenta de gasto, costo o inventario recibe cada tipo de compra. Si quieres profundizar en este punto, te explicamos cómo se contabilizan las facturas por categoría de gasto según el plan de cuentas.
- Tratamiento del IVA: si es descontable (va a la cuenta de IVA por pagar como menor impuesto) o no descontable (se suma al costo o gasto). Más abajo te contamos por qué este punto genera tantos registros perdidos.
- Retenciones aplicables: retención en la fuente, ReteIVA o ReteICA según el concepto y la calidad del proveedor.
- Contrapartida: normalmente cuentas por pagar al proveedor, con el tercero identificado por su NIT.
Procedimiento práctico para implementarlo
- Depura tu catálogo de terceros: verifica que tus proveedores frecuentes estén creados con NIT, régimen y responsabilidades tributarias correctas.
- Mapea tus compras recurrentes: lista los 15 o 20 proveedores que concentran la mayoría de tus facturas y define la regla contable de cada uno. Con eso cubres el grueso del volumen desde el día uno.
- Configura las reglas de impuestos: define para cada categoría si el IVA es descontable y qué retenciones aplican.
- Activa la importación desde la DIAN y corre un primer ciclo en modo revisión: deja que el sistema proponga los comprobantes y apruébalos manualmente durante las primeras semanas.
- Pasa a contabilización automática para las reglas que ya validaste, y deja en revisión manual solo los casos nuevos o atípicos.
- Concilia mensualmente: compara lo importado de la DIAN contra lo contabilizado. Toda diferencia debe tener explicación: una factura rechazada, una nota crédito, un documento pendiente.
Buena parte de este trabajo hoy lo acelera la tecnología: te mostramos cómo la inteligencia artificial automatiza las tareas contables diarias, incluida la clasificación de facturas de compra que antes se hacía línea por línea.
¿Por qué una factura no se contabiliza automáticamente?
Cuando una factura importada se queda en pendientes, casi siempre la causa está en esta tabla. Diagnosticarla toma minutos y, bien resuelta, no vuelve a pasar con ese proveedor:
| Causa | Cómo se detecta | Cómo se resuelve |
|---|---|---|
| No existe regla contable para el proveedor o concepto | La factura queda sin cuenta de gasto asignada | Crear la regla una vez; las siguientes facturas de ese proveedor se contabilizan solas |
| Descuadre entre débitos y créditos | El comprobante propuesto no suma igual en ambos lados, típicamente por redondeos o impuestos mal parametrizados | Revisar la tarifa de IVA o retención configurada frente a la que trae la factura |
| Tercero no creado o con datos incompletos | El NIT del proveedor no coincide con ningún tercero del sistema | Crear o completar el tercero con su NIT y responsabilidades fiscales |
| IVA sin tratamiento definido | El impuesto de la factura no encaja en ninguna regla (descontable o al costo) | Parametrizar el tratamiento del IVA para esa categoría de compra |
| Documento anulado o con nota crédito asociada | El estado del documento en la DIAN no es definitivo | Esperar el estado final o contabilizar factura y nota como documentos relacionados |
La regla de oro: nunca fuerces un registro para «sacar» la factura de pendientes. Corrige la causa en la configuración. Así el ajuste queda documentado, la trazabilidad se mantiene y el mismo error no se repite el mes siguiente.
El IVA no descontable: el caso especial que más registros pierde
Según el artículo 488 del Estatuto Tributario, solo es descontable el IVA de compras destinadas a operaciones gravadas con el impuesto. Si tu empresa realiza operaciones excluidas, o la compra no tiene relación con tu actividad generadora de renta, ese IVA no va a la cuenta de impuestos: debe sumarse como mayor valor del costo o gasto.
Aquí es donde muchos flujos automáticos se rompen. Si todas tus reglas asumen IVA descontable, las facturas con IVA al costo quedan atascadas o, peor, se contabilizan con un descontable que no procede y luego toca corregir la declaración. La solución es sencilla:
- Identifica las categorías de compra cuyo IVA no es descontable (por ejemplo, gastos asociados a operaciones excluidas).
- Crea reglas separadas para esas categorías, donde el IVA se sume a la cuenta de gasto en lugar de ir a la cuenta de IVA descontable.
- Si manejas operaciones gravadas y excluidas a la vez, define la proporcionalidad conforme al artículo 490 del Estatuto Tributario y revísala en el cierre de cada periodo.
Automatizar sí, pero con control
El miedo más común frente a la automatización es «perder el control de lo que entra a la contabilidad». En la práctica ocurre lo contrario: digitar manualmente es donde más errores se cuelan, mientras que un flujo automático bien configurado deja registro de cada paso, detiene lo que no cuadra y te muestra exactamente qué quedó pendiente y por qué. Si quieres ver el panorama completo, aquí reunimos los beneficios de llevar la contabilidad con un software.
Para ver por qué automatizar no te quita el control, mira cómo cambia el trabajo frente a digitar cada factura a mano:
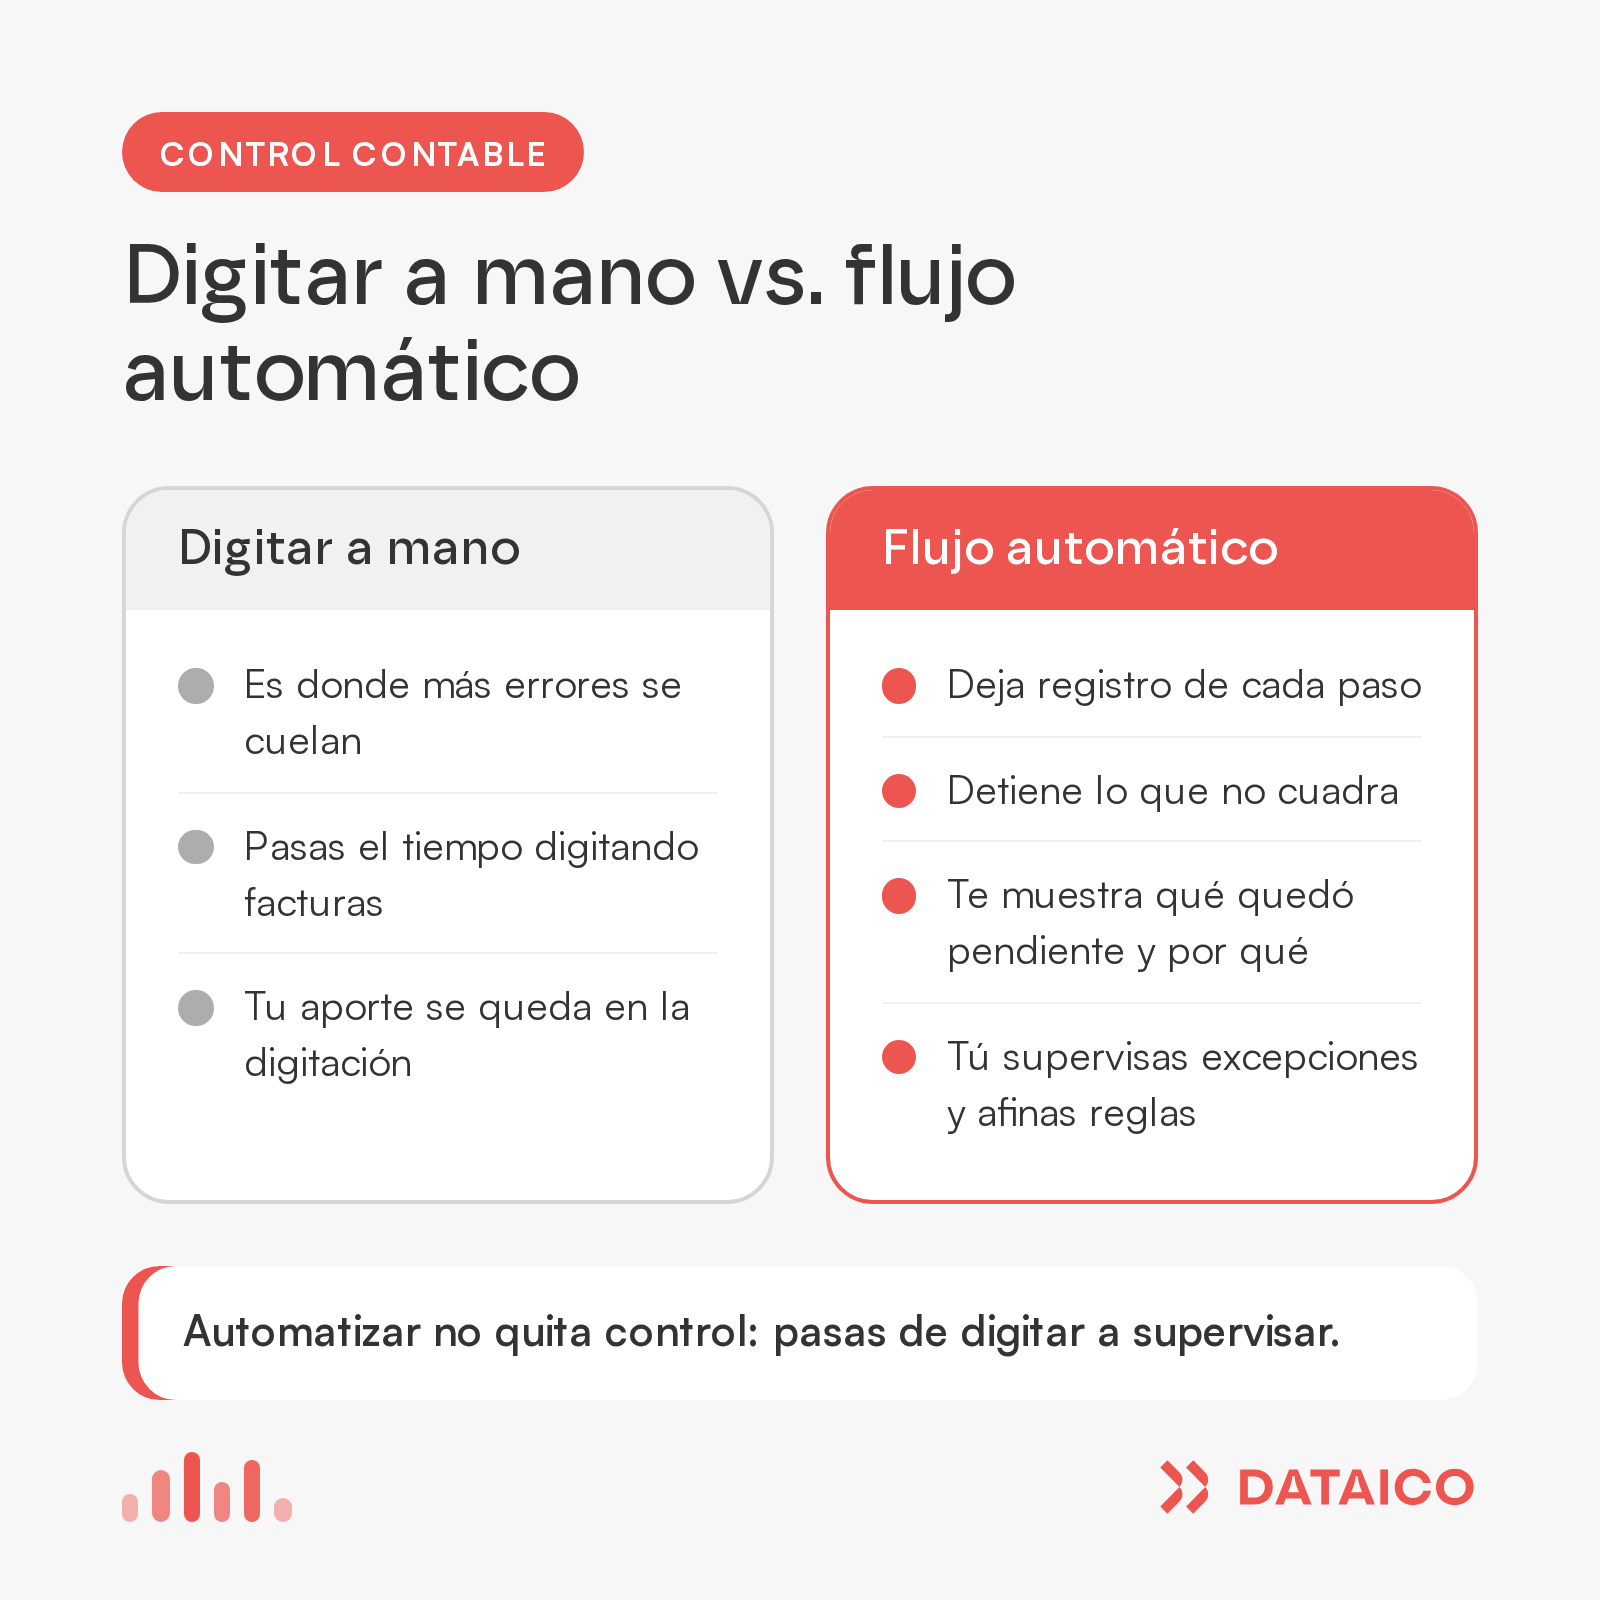
Tu papel cambia, no desaparece: pasas de digitar facturas a supervisar excepciones, afinar reglas y analizar la información. Eso es tener más control, no menos. Y en Dataico creemos que ahí es donde de verdad aportas valor: en las decisiones, no en la digitación.
Referencias
- Código de Comercio, artículo 774
- Resolución 000165 de 2023 de la DIAN
- Resolución 002275 de 2023 de la DIAN
- Estatuto Tributario, artículo 771-2
- Estatuto Tributario, artículo 488
- Estatuto Tributario, artículo 490