Los conceptos que se parametrizan en nómina son tres grandes grupos: los devengados (salario, horas extra, auxilios, primas), las deducciones (salud, pensión, retención en la fuente, libranzas) y los aportes y provisiones a cargo del empleador (seguridad social patronal, parafiscales y prestaciones sociales como cesantías, intereses, prima y vacaciones). Parametrizarlos significa definir, una sola vez, cómo se calcula cada uno y a qué cuenta contable va, para que al liquidar la nómina todo se calcule y contabilice solo, sin cuadres manuales a fin de mes.
En esta guía te explicamos qué es cada tipo de concepto, cómo se configuran las reglas contables para que cada valor llegue a su cuenta correcta y cómo se crean las provisiones de los pasivos laborales mes a mes. Al final tendrás claro qué se parametriza una vez y qué se ejecuta automáticamente en cada periodo.
Qué son los conceptos de nómina
Un concepto de nómina es cada ítem que suma o resta en el pago de una persona trabajadora, o que genera una obligación para la empresa aunque no se le pague directamente al empleado. Agruparlos bien es el primer paso de una parametrización sana.
Devengados: lo que suma
Son todos los valores a favor del trabajador en el periodo:
- Salario básico y su proporcional según los días trabajados.
- Horas extra y recargos: nocturnos, dominicales y festivos, cada uno con su porcentaje según el Código Sustantivo del Trabajo.
- Auxilio de transporte, para quienes devengan hasta dos salarios mínimos.
- Comisiones, bonificaciones y auxilios, donde es clave marcar si son salariales o no, porque eso cambia la base de aportes y prestaciones.
- Prestaciones pagadas en el periodo, como la prima de servicios en junio y diciembre. Si quieres ver en detalle cómo se configura este concepto, revisa esta guía sobre cómo registrar y configurar primas en la nómina electrónica.
Deducciones: lo que resta
Son los valores que se descuentan del pago del trabajador: su aporte a salud (4%) y a pensión (4%), el fondo de solidaridad pensional cuando aplica, la retención en la fuente por salarios, libranzas, embargos judiciales y descuentos autorizados por escrito. Cada deducción tiene reglas propias de base, tope y autorización; en este artículo encuentras el detalle de cuáles son las deducciones de nómina que se aplican al salario del trabajador.
Aportes y provisiones del empleador: lo que la empresa asume
Aquí están los conceptos que no se ven en el pago del empleado pero sí en la contabilidad de la empresa:
- Aportes patronales a seguridad social: salud (8,5%), pensión (12%) y riesgos laborales según la clase de riesgo.
- Parafiscales: caja de compensación (4%), SENA (2%) e ICBF (3%), con la exoneración del artículo 114-1 del Estatuto Tributario para salud, SENA e ICBF cuando el trabajador devenga menos de 10 salarios mínimos y la empresa cumple las condiciones.
- Provisiones de prestaciones sociales: cesantías, intereses sobre cesantías, prima de servicios y vacaciones, que se van acumulando mes a mes como pasivo.
Cómo se parametrizan los conceptos: la regla contable detrás de cada uno
Parametrizar un concepto es responder tres preguntas: ¿cómo se calcula? (fórmula, porcentaje y base), ¿cómo afecta otros conceptos? (si es base de aportes, de prestaciones, de retención) y ¿a qué cuentas contables va? Esta última es la que más errores genera, así que vale la pena detenerse ahí.
Cada concepto a su cuenta, no todo a una sola bolsa
Un error común es enviar todos los aportes y provisiones a una única cuenta de pasivo. El resultado: un saldo gigante que nadie puede conciliar. La parametrización correcta distribuye cada concepto en su cuenta específica del Plan Único de Cuentas: el aporte a pensión en su cuenta de pensiones por pagar, el de salud en EPS por pagar, las cesantías en su cuenta de cesantías consolidadas, las vacaciones en la suya. Así, cuando pagues la planilla de seguridad social o consignes las cesantías al fondo, el pago cruza exactamente contra el saldo que corresponde y la conciliación cierra sola.
Los componentes de una regla de colilla
La regla de contabilización de una colilla o desprendible de nómina tiene, en general, cuatro bloques, y cada uno se asigna a cuentas distintas:
- Devengados: van al gasto o costo de personal (sueldos, horas extra, auxilio de transporte), según el centro de costos del trabajador.
- Deducciones: van a cuentas de pasivo por pagar a terceros — retenciones y aportes de nómina (la parte del empleado en salud y pensión), retención en la fuente, libranzas.
- Seguridad social y parafiscales del empleador: el gasto en una cuenta de aportes patronales y la contrapartida en el pasivo correspondiente a cada entidad.
- Provisiones: el gasto de cada prestación contra su cuenta de pasivo estimado u obligación laboral (cesantías, intereses, prima, vacaciones).
Con esos cuatro bloques bien asignados, el neto a pagar queda en la cuenta de salarios por pagar y el asiento completo cuadra débitos contra créditos en cada liquidación. Para que todo esto funcione también necesitas que la información de entrada esté completa: contratos, salarios, novedades y centros de costos. Aquí te contamos qué datos necesitas importar para liquidar correctamente la nómina en Colombia.
Qué son las provisiones de nómina y cómo se calculan
Una provisión es el reconocimiento contable, mes a mes, de una obligación laboral que pagarás después. Las cesantías, por ejemplo, se consignan al fondo en febrero del año siguiente, pero el gasto se causa cada mes que la persona trabaja. Si no provisionas, el gasto de todo un año te cae en un solo mes y tus estados financieros pierden sentido.
Estos son los porcentajes estándar de aprovisionamiento mensual:
| Provisión | Porcentaje mensual | Base de cálculo | Cuándo se paga |
|---|---|---|---|
| Cesantías | 8,33% | Salario + auxilio de transporte | Consignación al fondo antes del 14 de febrero |
| Intereses sobre cesantías | 1% (12% anual sobre el saldo de cesantías) | Saldo acumulado de cesantías | Directo al trabajador antes del 31 de enero |
| Prima de servicios | 8,33% | Salario + auxilio de transporte | Mitad en junio, mitad antes del 20 de diciembre |
| Vacaciones | 4,17% | Salario (sin auxilio de transporte) | Cuando el trabajador las disfruta o al terminar el contrato |
Fíjate en dos detalles que suelen causar diferencias: el auxilio de transporte sí hace parte de la base de cesantías y prima, pero no de la de vacaciones, porque las vacaciones son un descanso remunerado y no una prestación social. Y los intereses se calculan sobre el saldo acumulado de cesantías, no sobre el salario del mes.
Paso a paso: cómo aprovisionar los pasivos laborales
- Define la base de cada provisión. Suma los devengados salariales del mes y agrega el auxilio de transporte donde corresponda. Verifica que los pagos no salariales estén marcados como tales para no inflar la base.
- Aplica el porcentaje de cada concepto. 8,33% para cesantías y prima, 4,17% para vacaciones y 1% mensual para los intereses sobre el saldo de cesantías acumulado.
- Registra el asiento. Débito al gasto por cada prestación y crédito a la cuenta de pasivo correspondiente, cada prestación en su propia cuenta.
- Cruza el pasivo cuando pagues. Al consignar cesantías, pagar intereses o la prima, el pago debita la cuenta de pasivo que venías alimentando. Si todo estaba bien parametrizado, el saldo queda en cero o refleja exactamente lo pendiente.
- Ajusta al cierre. Compara la provisión acumulada contra la liquidación real de cada prestación y registra la diferencia, que debería ser mínima si las bases estuvieron bien definidas todo el año.
Qué se contabiliza automáticamente y qué requiere documentos aparte
Este punto confunde bastante, así que dejémoslo claro. Cuando la parametrización está completa, al liquidar cada periodo se generan automáticamente los asientos de:
- Devengados y deducciones del periodo (el gasto de personal y los pasivos por pagar).
- Aportes patronales a seguridad social y parafiscales.
- Provisiones de cesantías, intereses, prima y vacaciones.
En cambio, hay movimientos que no nacen de la liquidación mensual, porque son pagos o eventos independientes y requieren su propio registro:
- El pago de la planilla de seguridad social (PILA): la liquidación causa el pasivo, pero el egreso que lo cancela es un documento aparte.
- La consignación anual de cesantías al fondo y el pago de intereses al trabajador: cruzan contra el pasivo provisionado, con su propio comprobante.
- Las liquidaciones definitivas de contrato, que consolidan todas las prestaciones pendientes en un solo documento.
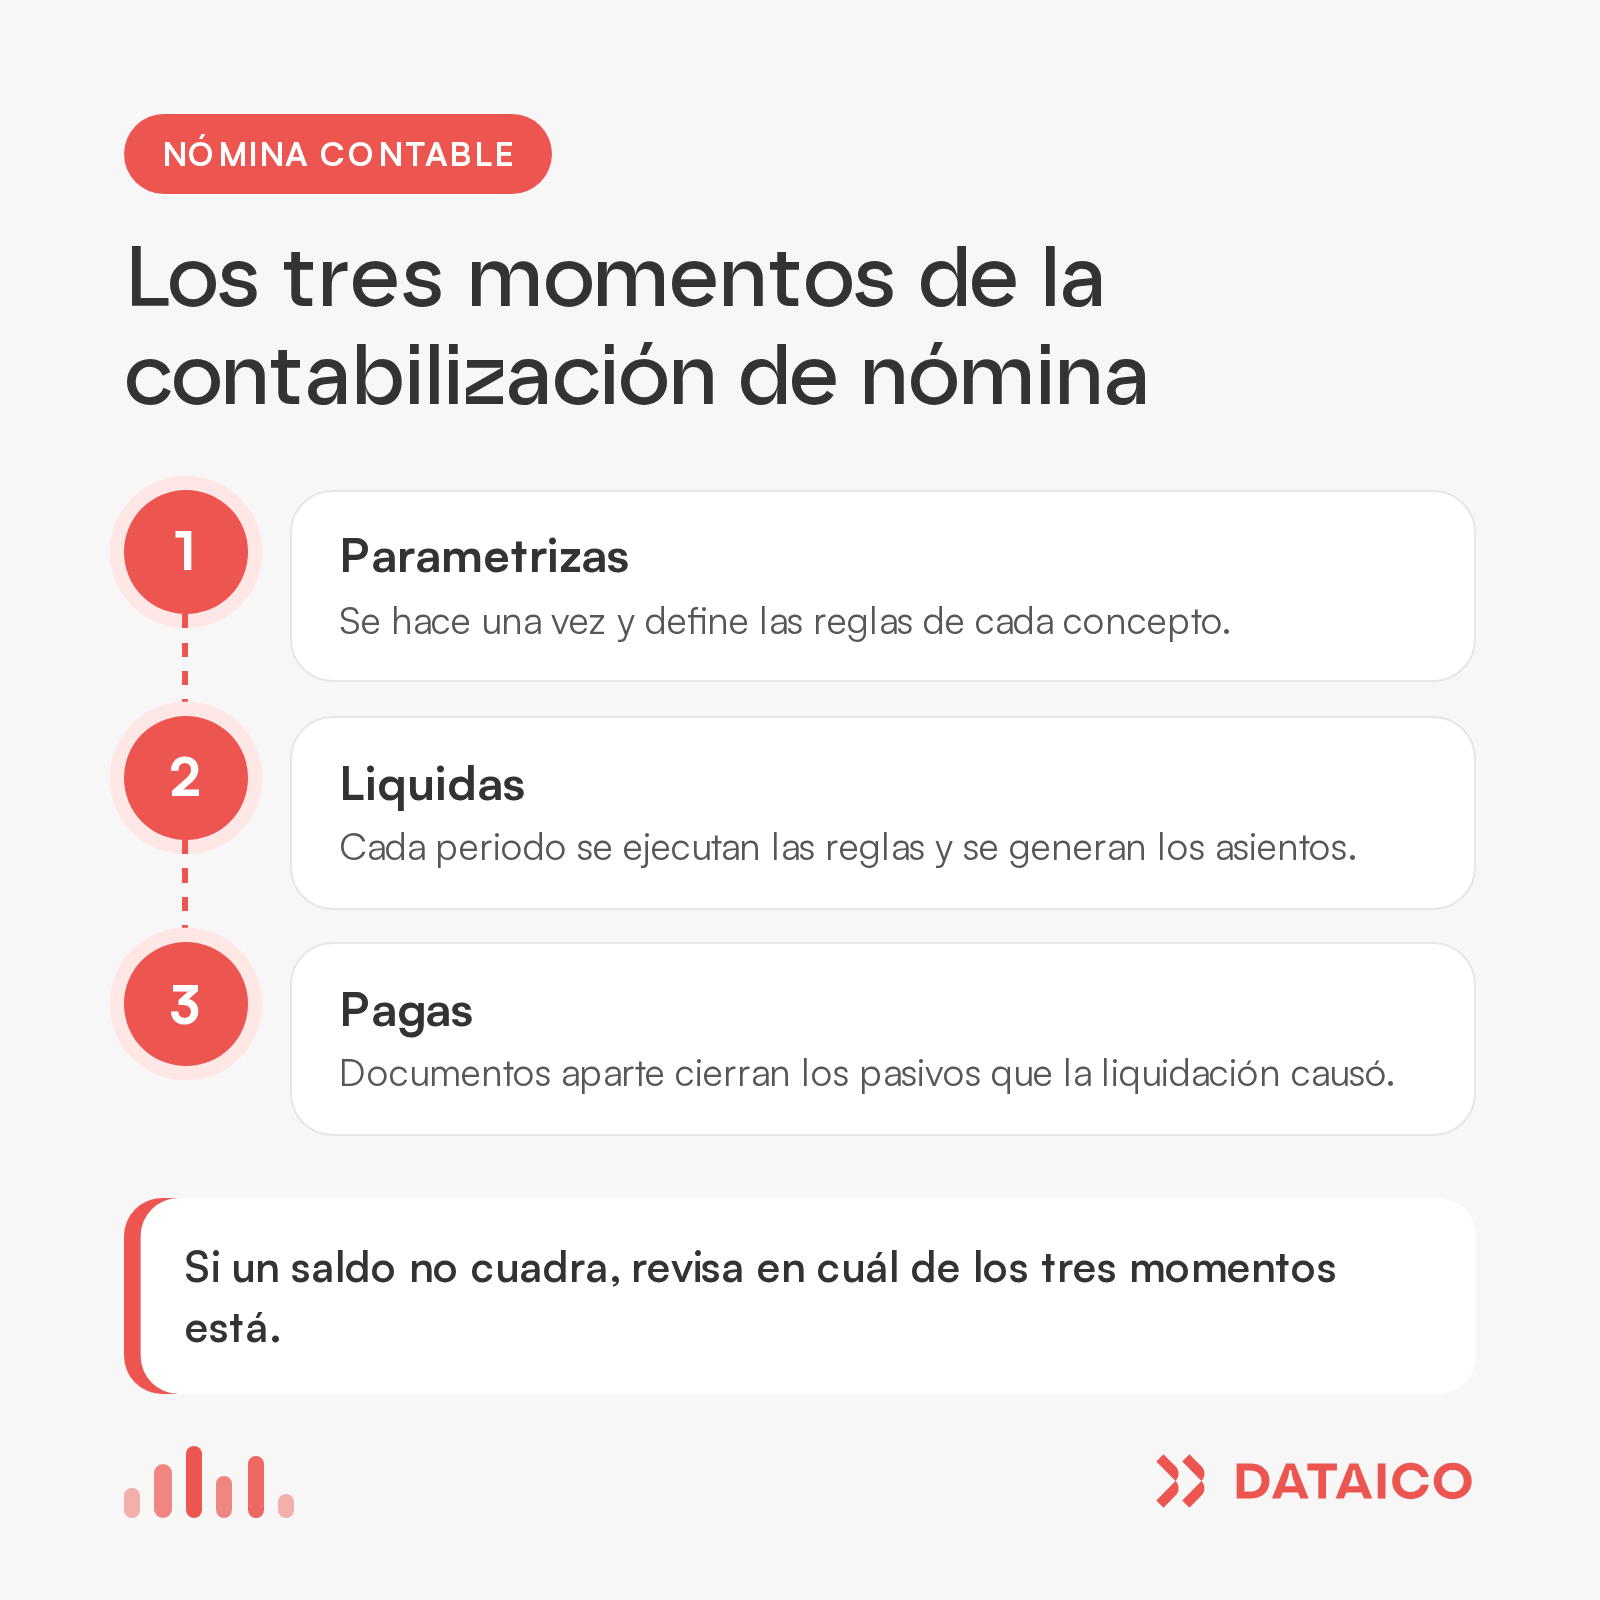
Entender esta división te ahorra dolores de cabeza: la parametrización se hace una vez y define las reglas; la liquidación ejecuta esas reglas cada periodo; y los pagos son documentos que cierran los pasivos que la liquidación fue causando. Si un saldo no cuadra, el problema casi siempre está en uno de esos tres momentos, y saber cuál te permite corregirlo en minutos en lugar de revisar todo el año.
Visto en orden, el recorrido de cada concepto contable en tu nómina pasa por estos tres momentos:
Referencias
- Código Sustantivo del Trabajo, artículo 249 (auxilio de cesantía).
- Código Sustantivo del Trabajo, artículo 306 (prima de servicios).
- Código Sustantivo del Trabajo, artículo 186 (vacaciones anuales remuneradas).
- Ley 52 de 1975 del Congreso de la República, artículo 1 (intereses sobre las cesantías).
- Ley 100 de 1993 del Congreso de la República, artículos 20 y 204 (cotizaciones a pensión y salud).
- Ley 50 de 1990 del Congreso de la República, artículo 99 (consignación anual de cesantías).
- Estatuto Tributario, artículo 114-1 (exoneración de aportes parafiscales y de salud).
- Resolución 000013 de 2021 de la DIAN (implementación del documento soporte de pago de nómina electrónica).