Respuesta rápida
Los libros de contabilidad son los registros donde una empresa anota, de forma ordenada, todas sus operaciones. Los dos principales son el libro diario, que registra cada operación día a día con su débito y su crédito (partida doble), y el libro mayor, que agrupa esos movimientos por cuenta para conocer el saldo de cada una. Para llenarlos, registra cada operación en el diario y luego traslada los valores a las cuentas del mayor. Desde 2012, los libros de contabilidad no se registran en la Cámara de Comercio y pueden llevarse en forma electrónica.
En esta guía vas a encontrar:
¿Qué son los libros de contabilidad?
Los libros de contabilidad son los registros —hoy casi siempre digitales— donde se anotan, de forma ordenada y cronológica, todas las operaciones económicas de un negocio. Son la memoria formal de la contabilidad: permiten dejar constancia de cada movimiento, calcular saldos y, a partir de ellos, elaborar los estados financieros. Todo comerciante obligado a llevar contabilidad debe mantenerlos.
¿Cuáles son los libros de contabilidad?
Los libros de contabilidad se dividen en principales (oficiales) y auxiliares. Estos son:
- Libro diario: registra, día a día y en orden cronológico, todas las operaciones con su débito y su crédito.
- Libro mayor y balances: agrupa los movimientos del diario por cada cuenta y muestra su saldo. Es la base de los estados financieros.
- Libro de inventarios y balances: recoge, al menos una vez al año, el inventario de bienes, derechos y obligaciones, y el balance general.
- Libros auxiliares: respaldan a los principales con el detalle de cada cuenta (bancos, clientes, proveedores). No los exige la ley de forma expresa, pero son necesarios.
Los dos que más dudas generan —y los que más vas a usar— son el diario y el mayor. Veámoslos.
¿Qué es el libro diario y cómo se llena?
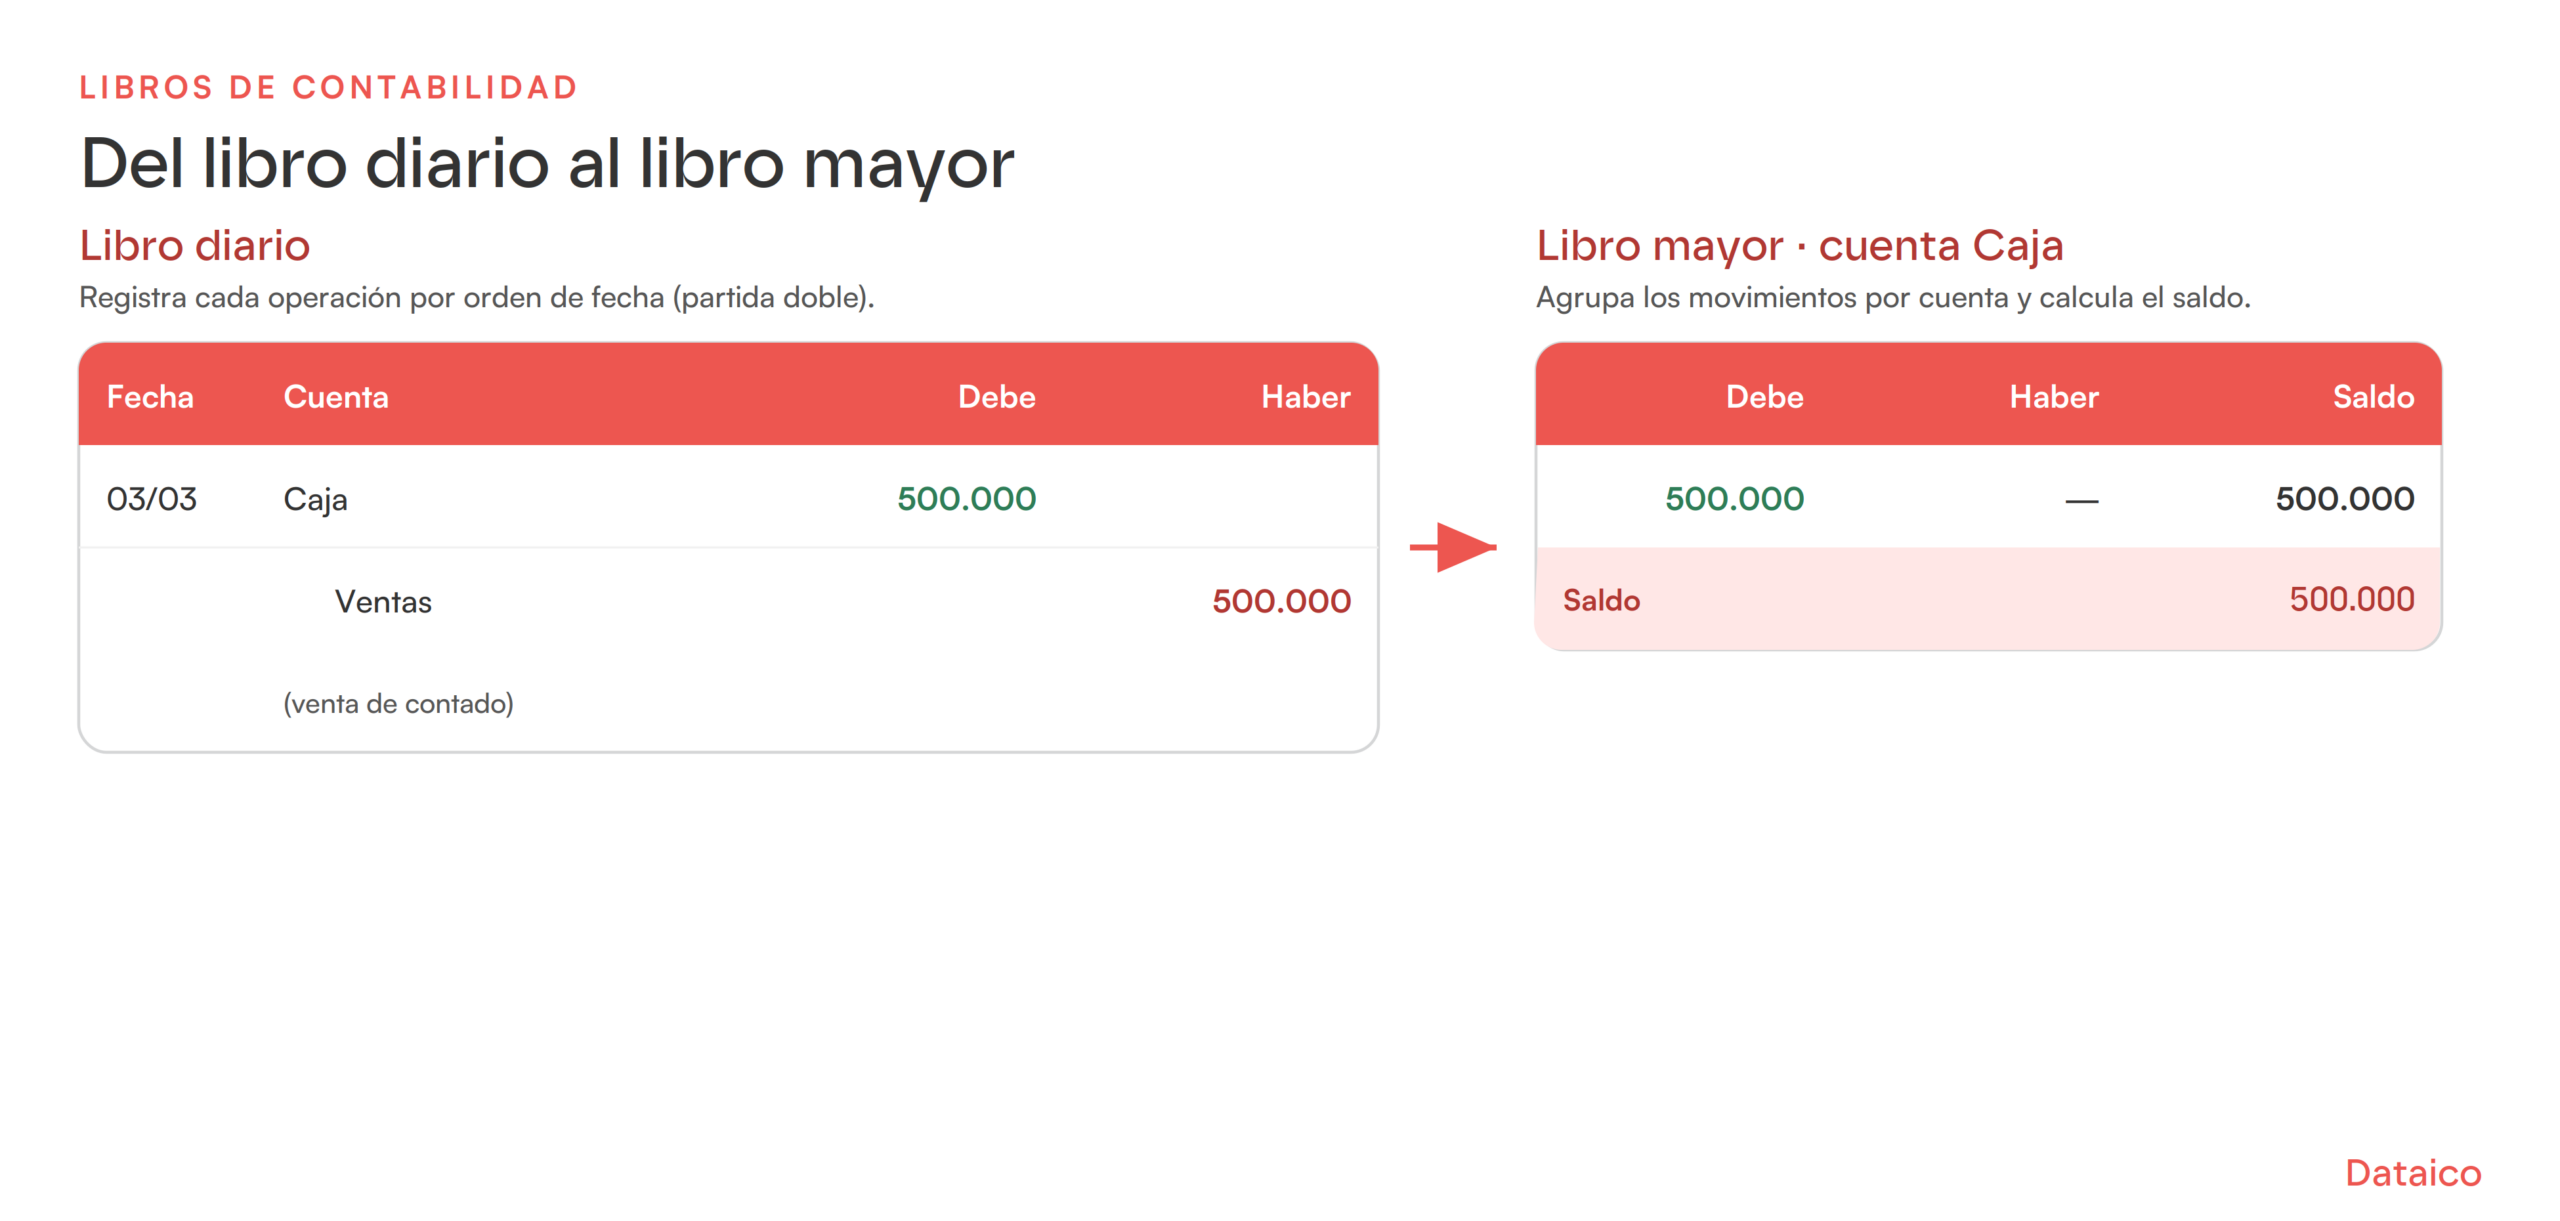
El libro diario es donde se registra cada operación en el momento en que ocurre, en orden de fecha. Cada registro se llama asiento contable y se hace por partida doble: toda operación afecta al menos dos cuentas, una que se debita y otra que se acredita, y ambas deben sumar igual.
Para llenarlo, en cada asiento anotas: la fecha, las cuentas afectadas, el valor en la columna Debe (débito) y el valor en la columna Haber (crédito). Por ejemplo, una venta de contado de $500.000 se registra debitando Caja (entra dinero) y acreditando Ventas (se genera el ingreso):
¿Qué es el libro mayor y cómo se hace?
El libro mayor toma los movimientos registrados en el diario y los organiza por cuenta. Es decir, reúne en un solo lugar todo lo que pasó con cada cuenta —Caja, Bancos, Ventas, Proveedores— para conocer su saldo.
Para hacerlo, por cada cuenta trasladas desde el diario sus débitos y sus créditos, los sumas y calculas el saldo (débitos menos créditos, o al revés según la naturaleza de la cuenta). Ese saldo es el que después alimenta el balance y el estado de resultados. En la práctica, cuando llevas la contabilidad en un software, el mayor se arma solo a partir de los asientos del diario.
En su forma más básica, el mayor de una cuenta se dibuja como una “cuenta T”: una línea vertical con los débitos a la izquierda y los créditos a la derecha, y el saldo al final. Es la forma clásica de estudiarlo, aunque hoy el software lo calcula por ti.
¿Cómo se llena un libro de contabilidad de 3 columnas?
El “libro de 3 columnas” es un formato sencillo, muy usado para llevar cuentas de forma manual o para una sola cuenta (como la caja). Sus tres columnas de valores son Debe, Haber y Saldo. Se llena así: por cada operación escribes la fecha y el detalle, anotas el valor en Debe o en Haber según corresponda, y el Saldo se actualiza sumando o restando respecto al saldo anterior.
| Fecha | Detalle | Debe | Haber | Saldo |
|---|---|---|---|---|
| 01/03 | Saldo inicial | 1.000.000 | ||
| 03/03 | Venta de contado | 500.000 | 1.500.000 | |
| 05/03 | Pago de arriendo | 800.000 | 700.000 |
Es el mismo principio de una cuenta del libro mayor: cada movimiento entra por Debe o por Haber, y la columna Saldo te dice cómo va la cuenta en cada momento.
¿Los libros de contabilidad se registran en la Cámara de Comercio?
No. Desde el artículo 175 del Decreto Ley 019 de 2012 (Ley Antitrámites), que modificó el numeral 7 del artículo 28 del Código de Comercio, los libros de contabilidad —diario, mayor y balances, e inventarios y balances— ya no se registran en la Cámara de Comercio. Los únicos libros que se siguen registrando son el libro de registro de socios o accionistas y los libros de actas de asamblea y juntas de socios.
Esa misma norma, en su artículo 173 (que modificó el artículo 56 del Código de Comercio), permitió además que los libros se lleven en archivos electrónicos, que es como los maneja hoy la mayoría de los negocios a través de un software contable.
Requisitos y conservación de los libros de contabilidad
Aunque no se registren, los libros deben llevarse cumpliendo ciertas reglas:
- En español y en pesos colombianos.
- Sin tachones ni enmendaduras: cualquier corrección se hace con un nuevo asiento, no borrando.
- Por partida doble y con los folios en orden consecutivo.
- Conservados mínimo 10 años, junto con sus soportes, en físico o electrónico.
- Disponibles para la DIAN o las superintendencias cuando los soliciten.
Libros físicos, en Excel o en software: ¿cómo llevarlos hoy?
Puedes llevar los libros a mano, en Excel o en un software contable. A mano o en Excel funciona para volúmenes muy bajos, pero exige registrar el mismo dato varias veces (en el diario y en el mayor) y se presta a errores. Un software resuelve eso: registras la operación una sola vez y el diario, el mayor y los reportes se generan solos, cumpliendo los requisitos de ley. Si quieres el panorama general, revisa nuestra guía de cómo llevar la contabilidad.
Errores comunes al llevar los libros de contabilidad
Estos son los tropiezos que más comprometen la validez de los libros:
- Asientos descuadrados: que el Debe y el Haber no sumen igual.
- Tachones o correcciones “encima” en lugar de un nuevo asiento.
- No pasar el diario al mayor y quedarse sin saldos por cuenta.
- Registrar sin soporte (factura, recibo o comprobante).
- No conservar los libros el tiempo que exige la ley.
Lleva tus libros sin llevarlos a mano: Dataico
La forma más simple de mantener los libros al día es no llenarlos manualmente. Con Dataico registras tus operaciones una vez y el sistema genera el libro diario, el libro mayor y tus reportes automáticamente, en la nube y cumpliendo con la DIAN. Menos digitación, menos errores y tus libros siempre listos.
Un ejemplo del día a día: Sara Sofía Cardona es la encargada de la facturación en una comercializadora de frutos secos, harinas y productos de salud que emite entre 70 y 80 facturas diarias. A pesar de ese volumen, después de varios meses usando Dataico su balance es claro:
“Es una herramienta fácil de utilizar.”
— Sara Cardona, comercializadora
Que una operación de ese tamaño se maneje sin complicaciones es justo lo que buscas cuando dejas atrás los registros manuales y las hojas sueltas.
Preguntas frecuentes sobre los libros de contabilidad
¿Qué son los libros de contabilidad?
Son los registros donde una empresa anota, de forma ordenada y cronológica, todas sus operaciones económicas. Sirven para dejar constancia de cada movimiento, calcular saldos y elaborar los estados financieros.
¿Cuáles son los libros de contabilidad?
Los principales son el libro diario, el libro mayor y balances, y el libro de inventarios y balances. A ellos se suman los libros auxiliares, que detallan cada cuenta (bancos, clientes, proveedores).
¿Cómo se llena el libro diario?
Se registra cada operación por orden de fecha como un asiento por partida doble: se anota la fecha, las cuentas afectadas y el valor en las columnas Debe (débito) y Haber (crédito), que deben sumar igual.
¿Cómo se hace el libro mayor?
Se toman los movimientos del libro diario y se agrupan por cuenta. Por cada cuenta se trasladan sus débitos y créditos, se suman y se calcula el saldo, que luego alimenta los estados financieros.
¿Cómo se llena un libro de contabilidad de 3 columnas?
Por cada operación escribes la fecha y el detalle, anotas el valor en la columna Debe o Haber según corresponda, y en la columna Saldo actualizas el acumulado sumando o restando respecto al saldo anterior.
¿Los libros de contabilidad se registran en la Cámara de Comercio?
No. Desde el artículo 175 del Decreto Ley 019 de 2012, que modificó el numeral 7 del artículo 28 del Código de Comercio, no se registran. Solo se registran el libro de socios o accionistas y los de actas de asamblea y juntas de socios. Los libros pueden llevarse en forma electrónica (artículo 173 del mismo decreto).
Tus libros al día, sin complicarte
Los libros de contabilidad no tienen que ser un dolor de cabeza ni una montaña de registros a mano. Con orden y la herramienta correcta, se mantienen solos y te dan la información que tu negocio necesita.
Con Dataico llevas tu facturación, tu nómina y tu contabilidad en la nube, con tus libros y reportes generados automáticamente. Dataico es parte de tu negocio: tú te enfocas en crecer y nosotros te ayudamos a mantener las cuentas claras.
Naturalmente, Dataico.