Para calcular una hora extra en Colombia, divide el salario mensual entre 220 para obtener el valor de la hora ordinaria y multiplícalo por el factor de recargo: 1,25 si la hora extra es diurna, 1,75 si es nocturna, y más si cae en domingo o festivo. Contablemente, el valor se registra como gasto de personal (cuenta 5105 del PUC) contra un pasivo laboral (cuenta 2505) en el momento en que se devenga, y el pago posterior cancela ese pasivo contra bancos.
Suena a mucha información de golpe, pero tranquilo: en esta guía lo desglosamos paso a paso, con las tarifas vigentes, ejemplos con números redondos y los asientos contables completos.
Lo primero: qué cuenta como hora extra
Una hora extra es la que el trabajador labora por encima de su jornada ordinaria. Con la Ley 2101 de 2021, la jornada máxima legal viene reduciéndose de forma gradual: desde julio de 2025 es de 44 horas semanales y desde julio de 2026 será de 42. Todo lo que supere la jornada pactada (sin exceder la máxima legal) se paga como extra, con un tope de 2 horas diarias y 12 semanales, y requiere autorización del Ministerio del Trabajo. Si quieres profundizar en los límites, en este artículo explicamos cuántas horas extras puede trabajar un empleado en Colombia y cómo se pagan.
Un cambio clave de la reforma laboral (Ley 2466 de 2025): la jornada nocturna ahora empieza a las 7:00 p.m. y va hasta las 6:00 a.m. Esto significa que horas que antes eran diurnas hoy generan recargo nocturno, así que vale la pena revisar los turnos de tu equipo.
La fórmula paso a paso
Calcular horas extras es más sencillo de lo que parece si lo partes en tres pasos. De hecho, es el mismo proceso que sigues al liquidar la nómina de cada periodo: identificar el valor base, aplicar el recargo correcto y sumar.
- Calcula el valor de la hora ordinaria: salario mensual ÷ 220 (con la jornada de 44 horas semanales; cuando baje a 42 horas en julio de 2026, el divisor pasará a 210).
- Identifica el factor de recargo según el horario (diurno o nocturno) y el día (ordinario, domingo o festivo).
- Multiplica: valor hora ordinaria × factor × número de horas extras trabajadas.
Por ejemplo, con un salario de $2.200.000, la hora ordinaria vale $10.000. Una hora extra diurna se paga a $12.500 y una nocturna a $17.500. Así de directo.
Tabla de recargos vigentes
El factor sale de sumarle a la hora (que vale 1) los recargos que apliquen. Estos son los porcentajes según el Código Sustantivo del Trabajo y la Ley 2466 de 2025:
| Concepto | Recargo | Factor | Valor con hora ordinaria de $10.000 |
|---|---|---|---|
| Hora extra diurna (6:00 a.m. – 7:00 p.m.) | 25% | 1,25 | $12.500 |
| Hora extra nocturna (7:00 p.m. – 6:00 a.m.) | 75% | 1,75 | $17.500 |
| Recargo nocturno (hora ordinaria en horario nocturno) | 35% | 1,35 | $13.500 |
| Hora ordinaria dominical o festiva | 80% | 1,80 | $18.000 |
| Hora extra diurna dominical o festiva | 25% + 80% = 105% | 2,05 | $20.500 |
| Hora extra nocturna dominical o festiva | 75% + 80% = 155% | 2,55 | $25.500 |
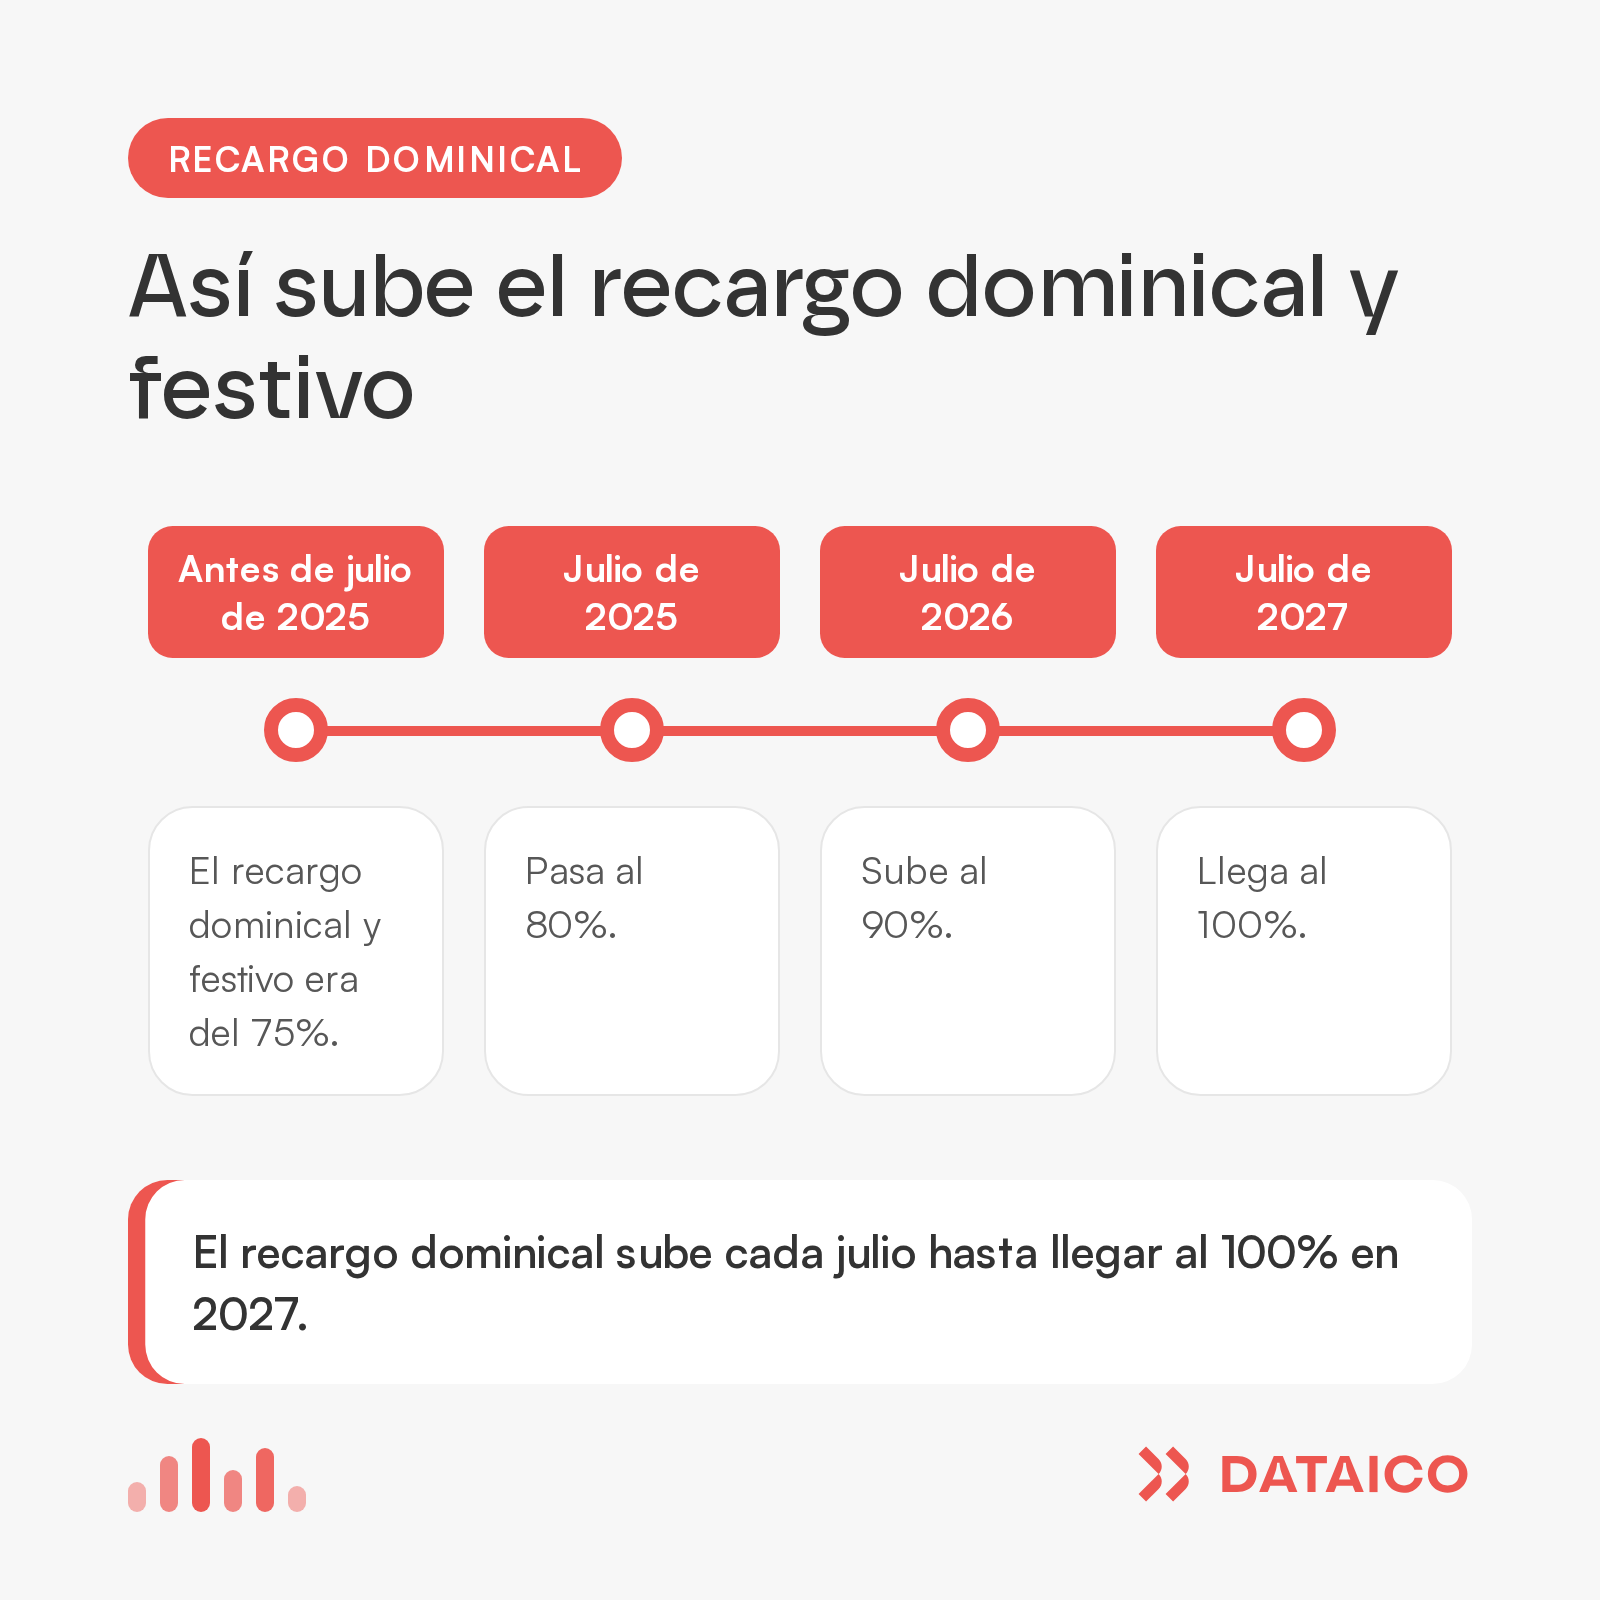
Ojo con la transición: el recargo dominical y festivo, que era del 75%, pasó al 80% desde julio de 2025, subirá al 90% en julio de 2026 y llegará al 100% en julio de 2027. Eso significa que los factores de la tabla que involucran domingos irán subiendo (la hora extra diurna dominical, por ejemplo, pasará de 2,05 a 2,15 y finalmente a 2,25). Si quieres ver más casos y combinaciones, tenemos una guía completa sobre horas extras y recargos.
Para tener claro cuándo cambia cada porcentaje, así sube el recargo dominical y festivo hasta llegar a su valor final:
¿1,25 o 2,25? El detalle de los domingos y la habitualidad
Aquí es donde más errores se cometen al liquidar, así que vamos con calma. El factor que aplicas a una hora extra en domingo depende de si ese domingo es, o no, el día de descanso del trabajador:
- Si el domingo hace parte de la jornada ordinaria pactada (porque el descanso remunerado se otorga otro día de la semana, algo común en comercio, restaurantes y turnos rotativos), la hora extra diurna de ese domingo se liquida con el factor estándar de 1,25, como cualquier otro día laboral.
- Si el domingo es el día de descanso y el trabajador lo labora, al 25% de la hora extra se le suma el recargo dominical. Hoy eso da un factor de 2,05, y cuando el recargo dominical llegue al 100% en 2027, el factor será de 2,25.
Además, la habitualidad define qué más se debe al trabajador. Si labora tres o más domingos al mes, el trabajo dominical es habitual: tiene derecho al recargo y a un día de descanso compensatorio remunerado en la semana siguiente. Si es ocasional (hasta dos domingos al mes), el trabajador elige entre el recargo en dinero o el descanso compensatorio. Pagar solo el recargo cuando el trabajo dominical es habitual es uno de los errores más frecuentes en nómina, y uno de los que más reclamaciones genera.
Ejemplo completo de liquidación
Supongamos un trabajador con salario de $2.200.000 (hora ordinaria: $10.000) que en el mes trabajó 10 horas extras diurnas, 4 extras nocturnas y 3 extras diurnas en su domingo de descanso:
- Extras diurnas: 10 × $10.000 × 1,25 = $125.000
- Extras nocturnas: 4 × $10.000 × 1,75 = $70.000
- Extras diurnas dominicales: 3 × $10.000 × 2,05 = $61.500
- Total horas extras: $256.500
Recuerda que este valor hace parte del salario: suma en la base de aportes a seguridad social, prestaciones sociales y también en la base para las deducciones del trabajador. Si tienes dudas sobre esa parte, aquí explicamos cuáles son las deducciones de nómina que se aplican al salario del trabajador.
Cómo se contabilizan las horas extras
Aquí va la regla de oro que resuelve casi todas las confusiones: el gasto se reconoce cuando la nómina se devenga, no cuando se paga. Son dos momentos contables distintos, con asientos distintos.
Momento 1: el devengo (causación de la nómina)
Al cierre del periodo, cuando ya sabes cuánto ganó cada trabajador (salario + horas extras + recargos), registras el gasto contra un pasivo:
- Débito: cuenta 5105 – Gastos de personal (o la cuenta 72 si el trabajador hace parte del costo de producción). Dentro del PUC, las horas extras y recargos tienen su subcuenta propia: la 510515.
- Crédito: cuenta 2505 – Salarios por pagar, por el neto a pagar al trabajador, junto con las cuentas de retenciones y aportes por pagar (2370, 2380) según corresponda.
Momento 2: el pago
Cuando giras el dinero, el asiento no toca el gasto: ya lo reconociste al devengar. El pago simplemente cancela el pasivo:
- Débito: cuenta 2505 – Salarios por pagar.
- Crédito: cuenta 1110 – Bancos.
Registrar el pago directamente contra la cuenta 51 es un error común que duplica el gasto o lo ubica en el mes equivocado, y distorsiona tus estados financieros. Si el devengo y el pago caen en el mismo mes el efecto puede pasar inadvertido, pero cuando la nómina de diciembre se paga en enero, la diferencia es evidente.
¿Y las prestaciones sociales?
Las prestaciones (cesantías, intereses sobre cesantías, prima y vacaciones) siguen la misma lógica del devengo, pero con una particularidad: aunque se pagan en fechas específicas del año, se reconocen contablemente mes a mes, a medida que el trabajador las va causando. Y como las horas extras aumentan la base salarial, también aumentan estas provisiones.
El asiento mensual de provisión se estructura así:
- Débito: las subcuentas de gasto correspondientes dentro de la 5105: cesantías (510530), intereses sobre cesantías (510533), prima de servicios (510536) y vacaciones (510539).
- Crédito: el pasivo laboral correspondiente en el grupo 25 (cesantías consolidadas, prima por pagar, vacaciones por pagar) o la cuenta 2610 de pasivos estimados, según la política contable de la empresa.
Cuando llega el momento del pago (la prima en junio y diciembre, las cesantías al fondo en febrero), el asiento debita el pasivo que fuiste acumulando y acredita bancos. Otra vez: sin tocar el gasto, porque ya quedó reconocido en los meses en que se causó.
En resumen: la ruta sin enredos
Calcula el valor de la hora ordinaria, aplica el factor correcto según horario y día, verifica la habitualidad de los domingos, y contabiliza en dos tiempos: gasto contra pasivo al devengar, y pasivo contra bancos al pagar. Con esa estructura clara, las horas extras dejan de ser un dolor de cabeza y se vuelven un paso más de tu rutina de nómina. Tú puedes con esto.
Referencias
- Código Sustantivo del Trabajo, artículo 159 (definición de trabajo suplementario).
- Código Sustantivo del Trabajo, artículo 160 (trabajo diurno y nocturno), modificado por la Ley 2466 de 2025.
- Código Sustantivo del Trabajo, artículo 168 (tasas de liquidación de recargos y horas extras).
- Código Sustantivo del Trabajo, artículo 179 (remuneración del trabajo dominical y festivo), modificado por la Ley 2466 de 2025.
- Código Sustantivo del Trabajo, artículos 180 y 181 (trabajo dominical habitual y ocasional, descanso compensatorio).
- Ley 2101 de 2021 del Congreso de la República, artículo 3 (reducción gradual de la jornada laboral).
- Ley 2466 de 2025 del Congreso de la República (reforma laboral: jornada nocturna desde las 7:00 p.m. e incremento gradual del recargo dominical).
- Decreto 2650 de 1993 del Ministerio de Hacienda y Crédito Público (Plan Único de Cuentas para comerciantes: cuentas 5105, 2505, 2370 y 2610).