Respuesta rápida
Causar una operación es registrarla en la contabilidad en el momento en que ocurre (cuando nace el derecho o la obligación), sin importar si ya se pagó o se cobró. Para contabilizar, identificas qué cuentas afecta la operación y la registras con un asiento, donde lo que va al Debe siempre es igual a lo que va al Haber. Por ejemplo, una venta de contado se registra debitando Caja y acreditando Ingresos (y el IVA generado); una compra, debitando lo comprado y acreditando lo que debes. Bajo NIIF, esta regla se llama base de acumulación o devengo.
En esta guía vas a encontrar:
¿Qué es la causación?
Causar significa registrar una operación cuando se causa, es decir, cuando nace el derecho a cobrar o la obligación de pagar, aunque el dinero se mueva después. Si vendes hoy a crédito, causas el ingreso hoy (no cuando te paguen); si recibes la factura de un servicio, causas el gasto en ese momento (no cuando lo pagues). Bajo las normas NIIF, este principio se llama base contable de acumulación (o devengo); “causación” es el término tradicional que se sigue usando en el día a día.
¿Por qué importa? Porque hace que tu contabilidad refleje la realidad del negocio y no solo el movimiento de caja. Así sabes cuánto vendiste y cuánto debes de verdad, aunque todavía no haya entrado ni salido la plata.
Causar no es lo mismo que pagar
Esta es la confusión más común. Causar es registrar la obligación o el derecho; pagar (o cobrar) es el movimiento del dinero, que puede ocurrir después. Un ejemplo: recibes la factura del arriendo el 1 de mes y la pagas el 10. El gasto se causa el 1 (cuando nace la obligación) y el pago se registra el 10 (cuando sale la plata). Son dos momentos y dos asientos distintos. Llevar la contabilidad solo por caja —registrando apenas cuando entra o sale el dinero— te deja ver tarde lo que ya debes o lo que ya te deben.
Cómo contabilizar una operación, paso a paso
Contabilizar es traducir una operación a un asiento contable. Si quieres el detalle de cómo funciona el Debe y el Haber, míralo en nuestra guía de asientos contables. El método, en corto, es este:
- Identifica la operación y qué cuentas afecta (caja, ventas, inventario, cuentas por pagar, etc.).
- Decide qué va al Debe y qué al Haber según la naturaleza de cada cuenta.
- Registra los valores y verifica que el total del Debe sea igual al del Haber.
- Incluye los impuestos cuando aplican (IVA, retención en la fuente).
Cómo contabilizar una venta
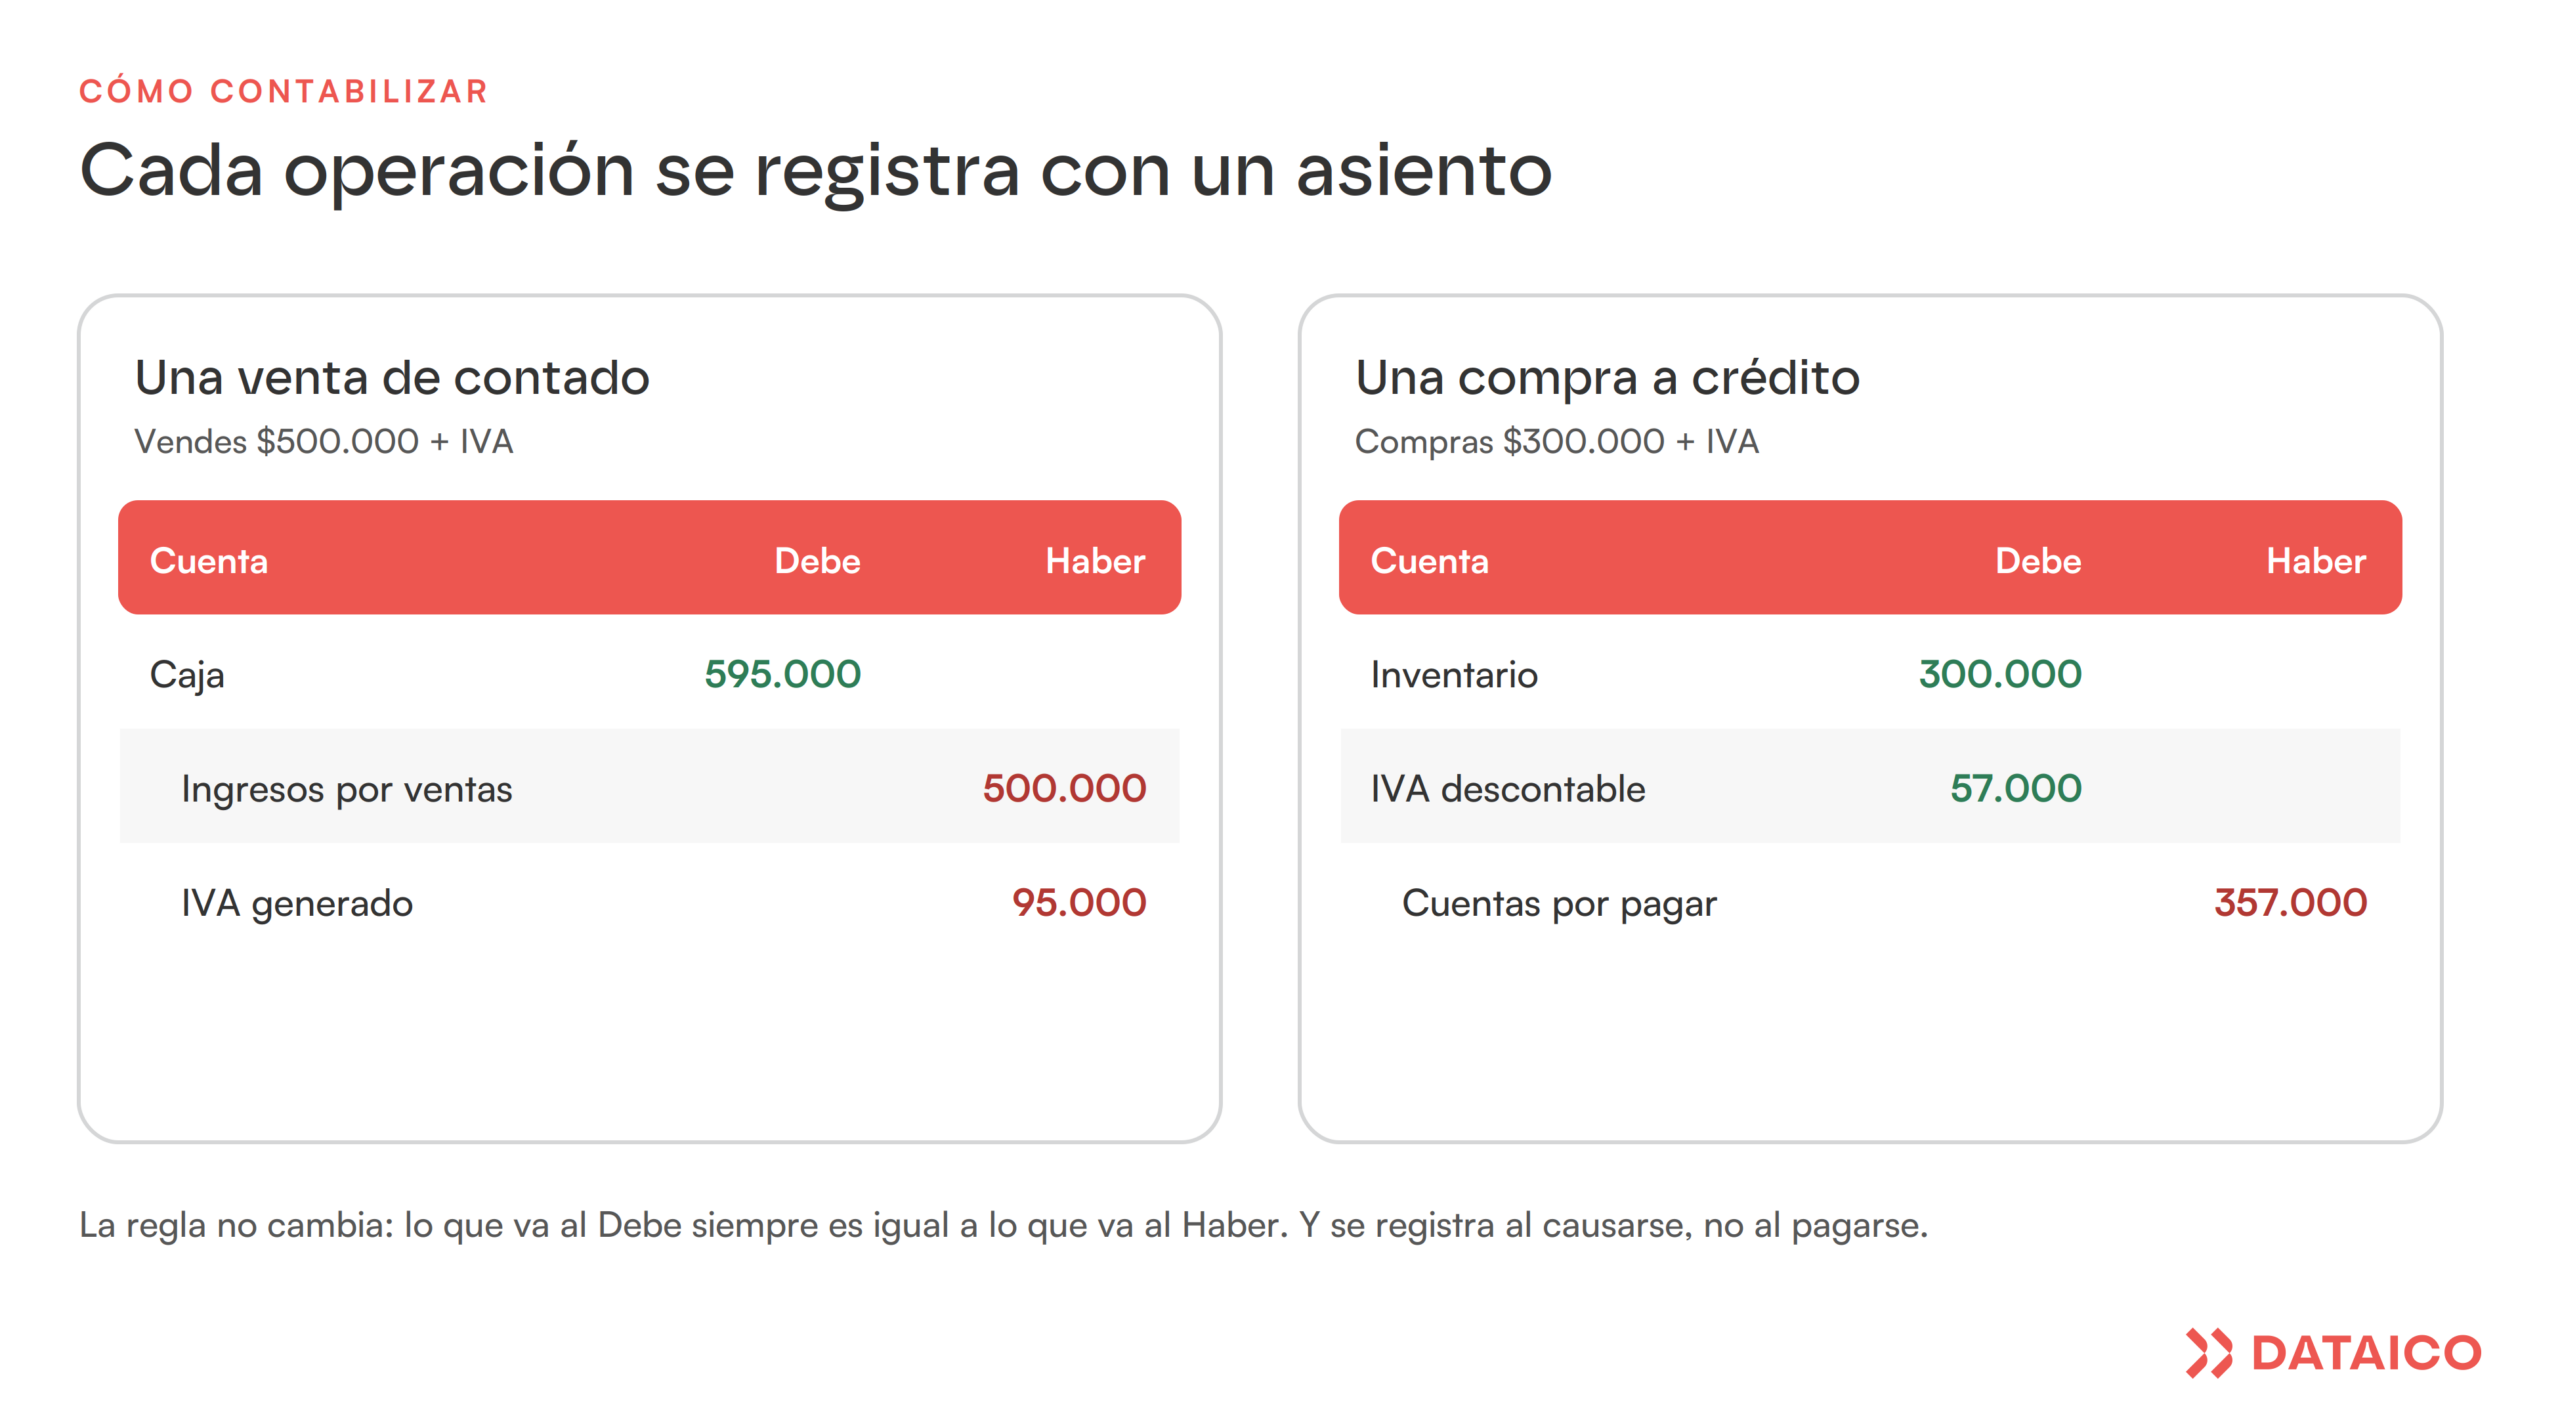
Cuando vendes de contado $500.000 más IVA del 19%, recibes el dinero y generas un ingreso y un IVA por pagar. El asiento es:
| Cuenta | Debe | Haber |
|---|---|---|
| Caja | 595.000 | |
| Ingresos por ventas | 500.000 | |
| IVA generado | 95.000 |
Debita Caja por el total recibido ($595.000) y acredita el ingreso ($500.000) y el IVA que le debes a la DIAN ($95.000). Si la venta fuera a crédito, en vez de Caja debitarías “Cuentas por cobrar”.
Fíjate en un detalle: el ingreso que registras es el valor de la venta sin IVA ($500.000), porque el IVA no es plata tuya, sino de la DIAN. Por eso tu utilidad se calcula sobre los ingresos, no sobre el total que entró a caja.
Cómo contabilizar una compra
Cuando compras mercancía por $300.000 más IVA, a crédito, aumenta tu inventario y nace una deuda con el proveedor. El asiento es:
| Cuenta | Debe | Haber |
|---|---|---|
| Inventario | 300.000 | |
| IVA descontable | 57.000 | |
| Cuentas por pagar | 357.000 |
Debita el inventario ($300.000) y el IVA descontable ($57.000), y acredita lo que le quedas debiendo al proveedor ($357.000). Ese IVA descontable es el que luego restas del IVA generado al momento de declarar.
Cómo contabilizar la nómina
Es la más buscada y la que más se enreda. Al causar la nómina de un período, registras el gasto del salario y las obligaciones que nacen con él (lo que le pagas al empleado y lo que debes a la seguridad social). De forma simplificada:
| Cuenta | Debe | Haber |
|---|---|---|
| Gasto de nómina (salarios) | 2.000.000 | |
| Salarios por pagar (al empleado) | 1.800.000 | |
| Deducciones y aportes por pagar | 200.000 |
Debita el gasto total de la nómina y acredita lo que le pagarás al empleado (después de deducciones) y lo que debes trasladar a salud, pensión y demás. Aparte, se causan las prestaciones sociales (prima, cesantías, vacaciones) y los aportes del empleador. Si quieres repasar qué incluye, mira nuestra guía de nómina y liquidación laboral.
Cómo contabilizar el IVA y la retención
Dos que generan muchas dudas. El IVA no es un ingreso ni un gasto tuyo: es un impuesto que recaudas o pagas por cuenta de la DIAN. Por eso el IVA que cobras en tus ventas (IVA generado) va como un pasivo —lo debes—, y el IVA que pagas en tus compras (IVA descontable) va como un activo —la DIAN te lo reconoce—; al declarar, restas uno del otro. La retención en la fuente funciona parecido: cuando eres agente retenedor, lo que le retienes a un proveedor lo acreditas como “retención por pagar”, porque se lo debes a la DIAN, no a tu proveedor.
Errores comunes al contabilizar
Estos son los tropiezos que descuadran o distorsionan la contabilidad:
- Registrar al pagar, no al causar: esperar a que entre o salga la plata deforma tus resultados.
- Que el asiento no cuadre: si el Debe no es igual al Haber, hay un error.
- Olvidar los impuestos: dejar por fuera el IVA o la retención en la fuente.
- Usar la cuenta equivocada: confundir un gasto con un activo, o un ingreso con un pasivo.
- No causar las prestaciones: registrar solo el salario y olvidar prima, cesantías y vacaciones.
¿Se puede contabilizar en Excel?
Sí, y muchos negocios empiezan así: una hoja con las columnas de fecha, cuenta, debe y haber, donde registras cada asiento y verificas que los totales cuadren. Funciona para pocos movimientos, pero tiene un límite claro: hay que hacerlo a mano operación por operación, es fácil equivocarse en una cuenta o en un valor, y armar los informes al final exige volver a sumar todo. Para empezar y aprender, Excel sirve; cuando el volumen crece, un software contabiliza por ti con cada factura y evita el descuadre.
Contabiliza sin hacer asientos a mano
Contabilizar operación por operación a mano es lento y fácil de equivocar. Con Dataico, cada factura que emites o registras se contabiliza sola: la venta, la compra, el IVA y la retención quedan causados automáticamente, y tu balance y tus estados financieros se arman al día. Si quieres entender las bases primero, empieza por qué es la contabilidad.
Preguntas frecuentes sobre la causación
¿Qué es la causación en contabilidad?
Es registrar una operación en el momento en que ocurre (cuando nace el derecho o la obligación), sin importar si ya se pagó o cobró. Bajo NIIF se llama base de acumulación o devengo.
¿Cómo se contabiliza una venta?
Debitas lo que recibes (Caja, si es de contado, o Cuentas por cobrar, si es a crédito) y acreditas el ingreso por ventas y el IVA generado. El Debe debe ser igual al Haber.
¿Cómo se contabiliza una compra?
Debitas lo comprado (inventario o gasto) y el IVA descontable, y acreditas lo que pagas o quedas debiendo (Caja o Cuentas por pagar).
¿Cómo se contabiliza la nómina?
Debitas el gasto de la nómina y acreditas lo que le pagas al empleado y lo que debes a la seguridad social y demás. Aparte se causan las prestaciones sociales y los aportes del empleador.
¿Causación y devengo son lo mismo?
Sí. “Causación” es el término tradicional; bajo las normas NIIF se le llama base contable de acumulación o devengo. Ambos significan registrar cuando se causa, no cuando se paga.
Contabilizar bien es ver tu negocio claro
Causar cada operación en su momento es lo que hace que tu contabilidad diga la verdad: cuánto vendiste, cuánto debes y cuánto ganaste de verdad. Con el método claro —y una herramienta que lo haga por ti— deja de ser una tarea pesada.
Con Dataico, tu contabilidad se arma sola a partir de tus facturas y movimientos. Dataico es parte de tu negocio.
Naturalmente, Dataico.