Las multas y sanciones se registran como un gasto en la cuenta 539520 (Multas, sanciones y litigios) del Plan Único de Cuentas, con un débito a esa cuenta y un crédito al pasivo o a bancos, según si ya pagaste o no. Eso sí: aunque contablemente son un gasto real, para efectos del impuesto de renta no son deducibles, así que en tu declaración debes tratarlas como un gasto no deducible. Aquí te explicamos el porqué de cada cosa y cómo hacerlo bien desde el primer asiento.
Por qué importa el artículo 774 del Estatuto Tributario
El artículo 774 del Estatuto Tributario establece los requisitos para que tu contabilidad sirva como prueba ante la DIAN: los libros deben estar registrados en debida forma, respaldar las cifras con comprobantes internos y externos, y reflejar completamente la situación de la empresa o del comerciante.
¿Qué tiene que ver esto con las multas? Todo. Si recibiste una sanción y no la registraste, o la escondiste en otra cuenta para que no se notara, tu contabilidad deja de reflejar la realidad y pierde fuerza probatoria. Y una contabilidad que no sirve como prueba te deja sin tu mejor defensa en una discusión con la DIAN. La regla de oro es simple: toda multa o sanción se registra, aunque no sea deducible. Ocultarla no la borra; solo te crea un problema más grande, como pasa con los riesgos de llevar doble contabilidad y sus sanciones.
El registro contable paso a paso
En la estructura contable colombiana (Decreto 2650 de 1993, que sigue siendo la referencia de codificación para la mayoría de pymes), la cuenta para este tipo de gasto es:
- 5395 — Gastos diversos, subcuenta 539520 — Multas, sanciones y litigios.
El asiento depende del momento en que reconoces la obligación. Si quieres repasar la mecánica de débitos y créditos, en nuestra guía de asientos contables la explicamos desde cero. Para una multa, los escenarios típicos son estos:
1. Cuando recibes la sanción (aún no la pagas)
- Débito: 539520 — Multas, sanciones y litigios, por el valor de la sanción.
- Crédito: 2335 — Costos y gastos por pagar (o la cuenta de pasivo que uses para obligaciones con entidades oficiales).
2. Cuando pagas la sanción
- Débito: 2335 — Costos y gastos por pagar.
- Crédito: 1110 — Bancos (o 1105 — Caja, si pagaste en efectivo).
3. Cuando la sanción es probable pero aún está en discusión
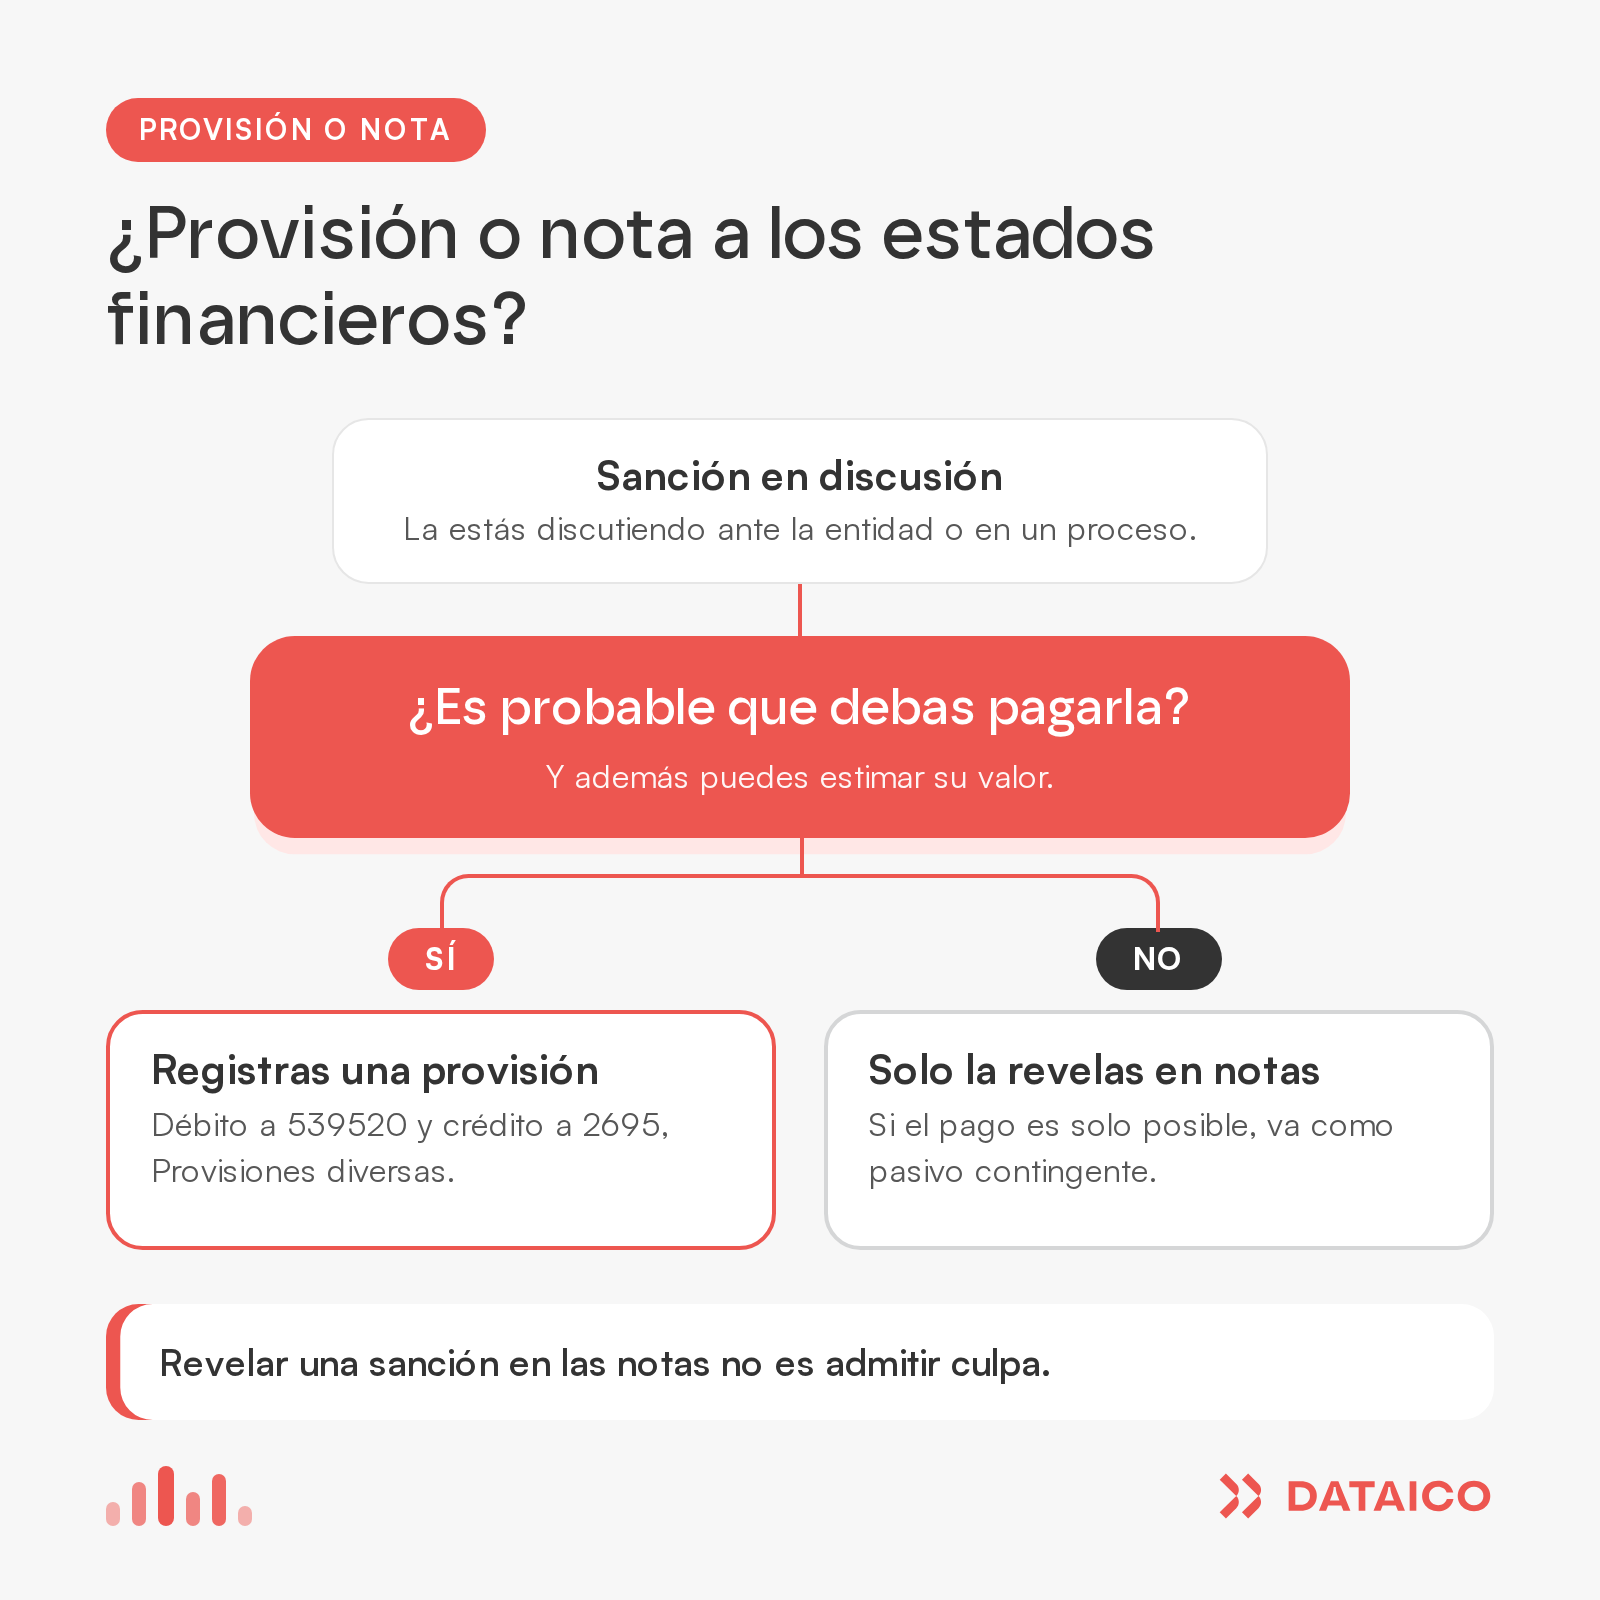
Si estás discutiendo la sanción ante la entidad o en un proceso, y bajo los marcos de información financiera vigentes (Decreto 2420 de 2015) es probable que debas pagarla y puedes estimar su valor, reconoces una provisión:
- Débito: 539520 — Multas, sanciones y litigios.
- Crédito: 2695 — Provisiones diversas.
Si la probabilidad de pago es solo posible (no probable), no registras provisión: lo revelas en las notas a los estados financieros como un pasivo contingente. Tranquilidad: revelar no es admitir culpa, es cumplir con la norma contable.
Con una sanción en discusión, todo depende de una pregunta sobre qué tan probable es que termines pagándola:
Tratamiento tributario: gasto real, pero no deducible
Aquí está la confusión más frecuente: muchas personas asumen que si la multa se registró en la contabilidad, se puede restar en la declaración de renta. No es así. El Estatuto Tributario lo cierra por dos vías:
- Artículo 105, numeral 2, literal d: prohíbe expresamente deducir las multas, sanciones, penalidades e intereses moratorios de carácter sancionatorio pagados a entidades oficiales.
- Artículo 107: exige que las expensas deducibles tengan relación de causalidad con la actividad productora de renta, sean necesarias y proporcionadas. Una multa es consecuencia de un incumplimiento, no un gasto necesario para generar ingresos, así que no pasa el filtro.
En la práctica, esto significa que el valor registrado en la 539520 se convierte en una diferencia permanente entre tu utilidad contable y tu renta líquida: en la conciliación fiscal lo sumas de vuelta como gasto no deducible. Registrarlo bien en contabilidad y excluirlo bien en la declaración son dos tareas distintas, y ambas son obligatorias.
Un matiz útil: los intereses moratorios por impuestos tampoco son deducibles, porque tienen carácter sancionatorio. En cambio, las sanciones pagadas al sistema de seguridad social por mora en aportes (los intereses de mora de aportes a salud y pensión) han tenido un tratamiento distinto en la doctrina, porque se asimilan a intereses por obligaciones parafiscales; aun así, lo prudente es documentar muy bien cada caso antes de tomarlas como deducibles.
Multas tributarias, laborales y de tránsito: en qué se parecen y en qué no
El registro contable es casi idéntico en los tres casos (débito a 539520, crédito a pasivo o bancos), pero cambian la entidad que sanciona, la norma de respaldo y algún detalle de manejo. Esta tabla te lo resume:
| Aspecto | Multas tributarias | Multas laborales | Multas de tránsito |
|---|---|---|---|
| Entidad que sanciona | DIAN o secretarías de hacienda territoriales | Ministerio del Trabajo o UGPP | Autoridades de tránsito |
| Ejemplos típicos | Extemporaneidad, corrección, inexactitud, no facturar | No pagar aportes, incumplir normas de seguridad y salud en el trabajo | Comparendos a vehículos de la empresa |
| Cuenta de gasto (PUC) | 539520 | 539520 | 539520 |
| ¿Deducible en renta? | No (art. 105 y 107 del ET) | No, por regla general (art. 105 del ET) | No (art. 105 y 107 del ET) |
| Norma sancionatoria base | Estatuto Tributario, arts. 641 y siguientes | Ley 1610 de 2013; Ley 1607 de 2012, art. 179 (UGPP) | Ley 769 de 2002 |
| Detalle de manejo | Separa la sanción del impuesto y de los intereses: solo el impuesto puede ser deducible según su tipo | Si el comparendo recae en la empresa por hechos del trabajador, evalúa si procede repetir contra él antes de asumirlo como gasto | Si la multa es personal del conductor y la paga la empresa, puede tratarse como pago a su favor, no como gasto propio |
Un punto que genera errores: cuando pagas tarde un impuesto, el recibo trae tres componentes —impuesto, sanción e intereses de mora—. No los registres en una sola cuenta. El impuesto va a su cuenta de pasivo o gasto según corresponda; la sanción y los intereses moratorios van al gasto no deducible. Si los mezclas, tu conciliación fiscal se vuelve un rompecabezas y corres el riesgo de deducir lo que no debías.
Buenas prácticas para que nada se te escape
- Crea auxiliares por tipo de sanción dentro de la 539520 (tributarias, laborales, tránsito). Así la conciliación fiscal de fin de año te toma minutos, no días.
- Guarda el acto administrativo (resolución sanción, comparendo, liquidación oficial) como soporte del asiento. Es el comprobante externo que exige el artículo 774 del ET.
- Marca el gasto como no deducible desde el registro, no al final del año. Un gasto bien etiquetado desde el inicio evita que se cuele en la depuración de la renta.
- No lo disfraces de otro gasto. Registrar una sanción como «honorarios» o «servicios» para deducirla es inexactitud sancionable y compromete la fiabilidad de toda tu contabilidad.
- Revisa las provisiones en cada cierre. Si el proceso avanza y la sanción se confirma o se cae, ajusta la provisión: ni más ni menos de lo que realmente debes.
Registrar una multa nunca es agradable, pero hacerlo bien te da algo valioso: una contabilidad que cuenta la historia completa y te respalda ante cualquier revisión. Eso, al final, es tener todo bajo control.
Referencias
- Estatuto Tributario, artículo 774 — Requisitos para que la contabilidad constituya prueba.
- Estatuto Tributario, artículo 105, numeral 2, literal d — No deducibilidad de multas, sanciones y penalidades.
- Estatuto Tributario, artículo 107 — Requisitos de causalidad, necesidad y proporcionalidad de las expensas deducibles.
- Estatuto Tributario, artículo 641 — Sanción por extemporaneidad en la presentación de declaraciones.
- Decreto 2650 de 1993 del Ministerio de Hacienda y Crédito Público — Plan Único de Cuentas para comerciantes.
- Decreto 2420 de 2015 del Ministerio de Comercio, Industria y Turismo — Marcos técnicos normativos de información financiera.
- Ley 1610 de 2013 del Congreso de la República — Facultades sancionatorias de los inspectores de trabajo.
- Ley 1607 de 2012 del Congreso de la República, artículo 179 — Sanciones de la UGPP por omisión e inexactitud en aportes.
- Ley 769 de 2002 del Congreso de la República — Código Nacional de Tránsito Terrestre.