Para liquidar correctamente la nómina en Colombia necesitas importar, como mínimo, cinco grupos de datos por cada empleado: su identificación y datos del contrato (tipo, fecha de inicio y salario), sus afiliaciones a seguridad social (EPS, fondo de pensión, ARL y caja de compensación), el nivel de riesgo laboral, las novedades del período (ausencias, incapacidades, horas extra) y los parámetros de aportes vigentes para ese período. Si uno solo de estos datos falta o está desactualizado, el cálculo sale mal y toca corregir después.
La buena noticia: recopilar esta información una sola vez, de forma ordenada, te ahorra horas de correcciones cada mes. En esta guía te mostramos paso a paso qué datos reunir, por qué cada uno importa y cuáles son los errores más comunes al importarlos.
Paso 1: Datos de identificación y contrato del empleado
Antes de hablar de aportes, el sistema necesita saber quién es la persona y bajo qué condiciones trabaja. Estos son los campos esenciales:
- Tipo y número de documento: cédula de ciudadanía, cédula de extranjería o permiso de trabajo. Este dato debe coincidir exactamente con el registrado ante las entidades de seguridad social.
- Nombres y apellidos completos: tal como aparecen en el documento de identidad.
- Tipo de contrato: término fijo, término indefinido, obra o labor, o aprendizaje. Cada uno tiene reglas distintas de prestaciones y terminación.
- Fecha de inicio del contrato: determina desde cuándo se causan prestaciones sociales como cesantías, primas y vacaciones.
- Tipo de salario: ordinario o integral. El salario integral (mínimo 13 salarios mínimos) cambia la base de los aportes, que se calcula sobre el 70% según la Ley 100 de 1993.
- Jornada y periodicidad de pago: mensual o quincenal, y si aplica trabajo nocturno o dominical habitual.
Paso 2: Afiliaciones a seguridad social y parafiscales
Este es el corazón de la liquidación. Necesitas importar, por cada empleado, el nombre y código de cada entidad a la que está afiliado:
EPS (salud)
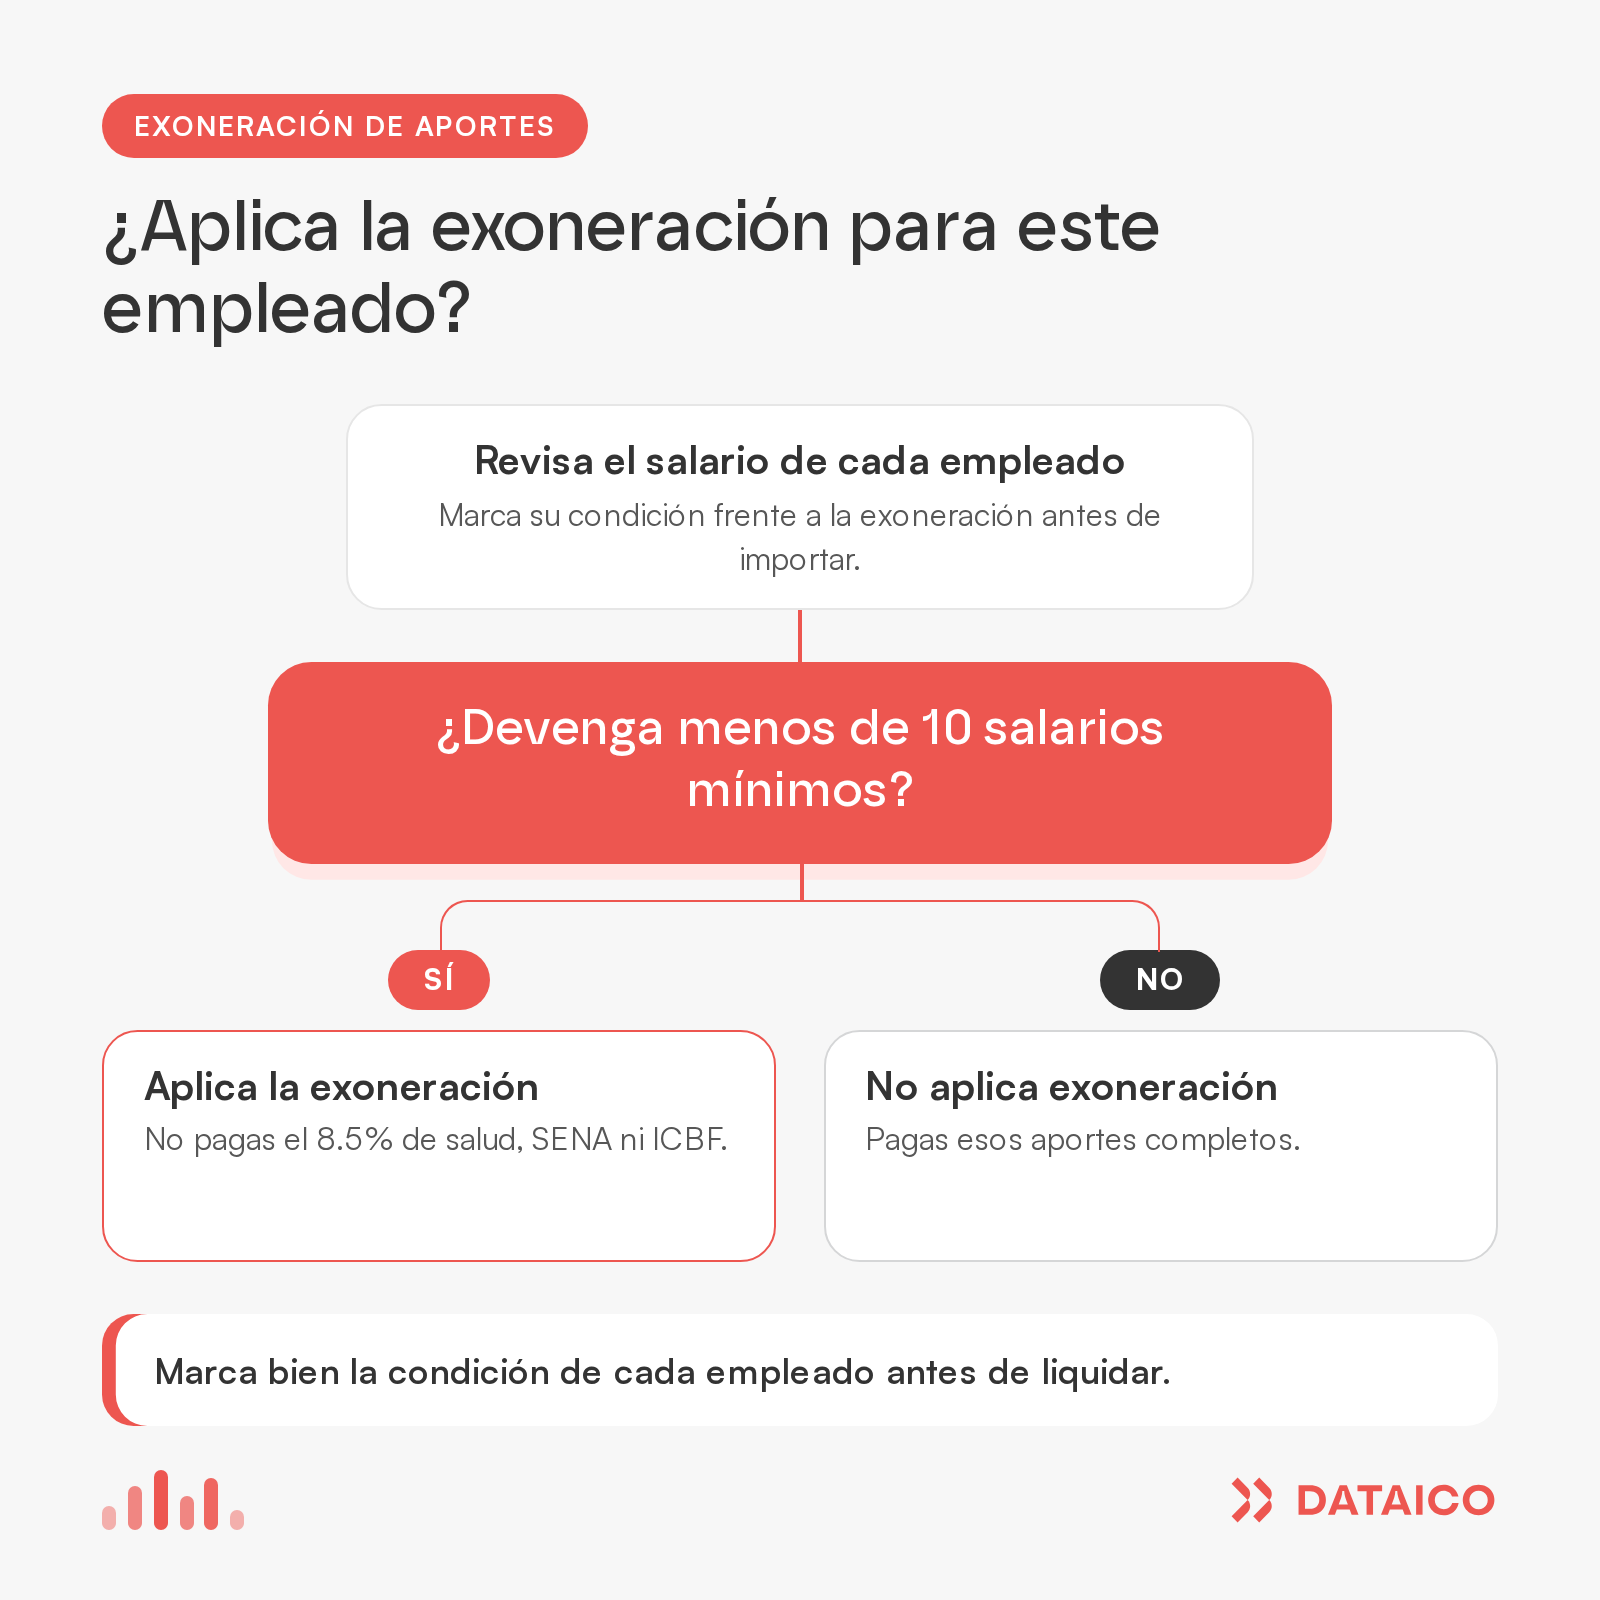
La entidad promotora de salud a la que cotiza el empleado. El aporte total es del 12.5% del ingreso base de cotización: 4% lo asume el empleado y 8.5% el empleador. Ojo: si tu empresa aplica la exoneración del artículo 114-1 del Estatuto Tributario (empleados que devengan menos de 10 salarios mínimos), no pagas el 8.5%, pero el sistema necesita saber que esa exoneración aplica.
Para saber si te toca pagar el 8.5% de salud del empleador, todo se reduce a una pregunta sobre lo que devenga cada empleado:
AFP (pensión)
El fondo de pensiones, ya sea de régimen de prima media o de ahorro individual. El aporte total es del 16%: 4% del empleado y 12% del empleador. Si el empleado devenga 4 o más salarios mínimos, también debes registrar el aporte adicional al Fondo de Solidaridad Pensional.
ARL (riesgos laborales)
Aquí no basta con el nombre de la administradora: necesitas el nivel de riesgo (I a V) de cada empleado, porque de ahí sale la tarifa, que paga el empleador en su totalidad según el Decreto 1295 de 1994. Un error frecuente es asignar a todos los empleados el nivel de riesgo de la empresa, cuando en realidad el nivel depende de la labor que cada persona desempeña.
Caja de compensación familiar
La caja a la que aporta el empleador el 4% sobre la nómina, según la Ley 21 de 1982. Este dato se importa por empleado porque una empresa con sedes en varias ciudades puede tener trabajadores en cajas distintas.
Paso 3: Salario, IBC y conceptos variables
El ingreso base de cotización (IBC) es la cifra sobre la que se calculan todos los aportes, y no siempre coincide con el salario básico: incluye horas extra, recargos, comisiones y, en general, todo pago que constituya salario. Si quieres entender en detalle qué entra y qué no, revisa esta guía sobre cómo se calcula el IBC para los aportes de seguridad social.
Los datos que debes tener listos para este paso son:
- Salario básico mensual vigente en el período que vas a liquidar (no el actual, si estás procesando un período anterior).
- Pagos variables: comisiones, horas extra, recargos nocturnos, dominicales y festivos.
- Pagos no salariales: auxilios o bonificaciones pactadas como no constitutivas de salario. Recuerda que, según el artículo 30 de la Ley 1393 de 2010, los pagos no salariales no pueden superar el 40% del total de la remuneración para efectos del IBC.
- Auxilio de transporte: aplica para quienes devengan hasta 2 salarios mínimos. Suma para prestaciones sociales, pero no para aportes a seguridad social.
Como referencia rápida, así se distribuyen los aportes que el sistema calcula sobre el IBC:
| Concepto | Aporte del empleado | Aporte del empleador | Observación |
|---|---|---|---|
| Salud (EPS) | 4% | 8.5% | El 8.5% se exonera para empleados que devengan menos de 10 SMMLV (art. 114-1 del Estatuto Tributario) |
| Pensión (AFP) | 4% | 12% | Aporte adicional al Fondo de Solidaridad desde 4 SMMLV |
| Riesgos laborales (ARL) | 0% | 0.522% a 6.96% | La tarifa depende del nivel de riesgo (I a V) de cada empleado |
| Caja de compensación | 0% | 4% | Siempre se paga, sin exoneración |
| SENA | 0% | 2% | Exonerado para empleados que devengan menos de 10 SMMLV |
| ICBF | 0% | 3% | Exonerado para empleados que devengan menos de 10 SMMLV |
Paso 4: Parámetros de aportes vigentes para cada período
Este punto genera más errores de los que imaginas. Los parámetros de aportes —tarifas de caja, SENA e ICBF, salario mínimo, auxilio de transporte, exoneraciones aplicables— cambian con el tiempo, y el sistema debe usar los valores vigentes en el período que estás liquidando, no los actuales.
¿Qué significa esto en la práctica? Si en marzo necesitas reliquidar la nómina de enero, el cálculo debe hacerse con el salario mínimo, el auxilio de transporte y las tarifas de enero. Si importas la configuración de hoy y la aplicas a períodos pasados, los aportes a SENA, ICBF y caja de compensación saldrán mal contabilizados para esos meses, y eso se traduce en diferencias frente a la planilla PILA y en correcciones que nadie quiere hacer.
La recomendación: cuando importes datos, verifica que la configuración de parámetros tenga fecha de vigencia por período, y que cada empleado tenga marcada correctamente su condición frente a la exoneración de aportes (devenga más o menos de 10 salarios mínimos).
Paso 5: Novedades del período — ausencias, incapacidades y licencias
Las novedades son los datos que cambian mes a mes, y sin ellas la liquidación queda incompleta. Debes importar:
- Incapacidades: fecha de inicio, duración y origen (enfermedad general o laboral), porque cambia quién paga y en qué porcentaje.
- Licencias: maternidad, paternidad, luto, remuneradas y no remuneradas.
- Vacaciones: fechas de disfrute o compensación en dinero.
- Ausencias: y aquí hay un detalle clave que muchos pasan por alto.
El tipo de ausencia sí importa (y mucho)
No basta con registrar que el empleado faltó: el sistema necesita saber si la ausencia fue con o sin justa causa, porque eso cambia la base de los aportes a seguridad social. Cuando la ausencia es injustificada, el empleador puede descontar el día del salario, pero los aportes a salud y pensión de ese día no desaparecen sin más: la forma de reportar la novedad en la planilla determina cómo se ajusta el IBC del período. Si importas la ausencia sin clasificarla, el sistema no puede liquidar correctamente los aportes y terminarás pagando de más o generando inconsistencias frente a la UGPP.
Por eso, al preparar tus archivos de importación, incluye siempre: fecha de la ausencia, número de días y tipo (justificada, injustificada, suspensión disciplinaria). Tres columnas que te evitan un dolor de cabeza.
Paso 6: Datos de terminación de contrato
Cuando un empleado se retira, la liquidación final depende por completo de dos datos que debes registrar con precisión:
- Fecha exacta de terminación: define hasta qué día se causan salario, cesantías, intereses, prima y vacaciones proporcionales.
- Tipo de terminación: renuncia voluntaria, mutuo acuerdo, despido con justa causa, despido sin justa causa o vencimiento del término. Este dato determina si procede indemnización y cómo se calcula, según los artículos 62 y 64 del Código Sustantivo del Trabajo.
Un error de un solo día en la fecha de retiro altera todas las prestaciones proporcionales, y clasificar mal el tipo de terminación puede hacer que el sistema omita una indemnización que sí corresponde (o calcule una que no). Registra estos datos antes de procesar el período en el que ocurre el retiro, no después.
Lista de verificación antes de liquidar
Con todos los datos importados, ya puedes liquidar la nómina con la tranquilidad de que el resultado va a cuadrar. Antes de darle al botón, repasa esta lista:
- Documento, nombre y tipo de contrato de cada empleado coinciden con sus afiliaciones.
- EPS, AFP, ARL (con nivel de riesgo) y caja de compensación están asignadas por empleado.
- El salario y los conceptos variables corresponden al período que vas a liquidar.
- Los parámetros de aportes (tarifas, salario mínimo, exoneraciones) son los vigentes para ese período.
- Las novedades están completas y las ausencias tienen su clasificación (justa o injusta causa).
- Los retiros tienen fecha y tipo de terminación registrados.
Si quieres profundizar en el paso siguiente —cómo se procesan estos datos para obtener los valores finales—, te lo explicamos en nuestra guía sobre cómo calcular la nómina electrónica. Y si te quedan dudas sobre la transmisión del documento a la DIAN, los plazos o los ajustes, encuentras las respuestas en nuestras preguntas frecuentes sobre nómina electrónica.
Al final, liquidar bien la nómina no es cuestión de suerte sino de datos completos y actualizados. Si los importas con orden desde el principio, cada período se convierte en un trámite de minutos y no en una jornada de correcciones.
Referencias
- Código Sustantivo del Trabajo, artículos 62 y 64 (terminación del contrato e indemnizaciones)
- Ley 100 de 1993 del Congreso de la República, artículos 18 y 204 (base de cotización y aportes a salud y pensión)
- Ley 21 de 1982 del Congreso de la República, artículo 7 (aportes a cajas de compensación familiar y parafiscales)
- Ley 1393 de 2010 del Congreso de la República, artículo 30 (límite del 40% de pagos no salariales en el IBC)
- Estatuto Tributario, artículo 114-1 (exoneración de aportes a salud, SENA e ICBF)
- Decreto 1295 de 1994 del Ministerio de Trabajo y Seguridad Social, artículo 16 (aportes al sistema de riesgos laborales a cargo del empleador)
- Decreto 1072 de 2015 del Ministerio del Trabajo, artículo 2.2.4.3.5 (clasificación de niveles de riesgo y tarifas de ARL)
- Resolución 000013 de 2021 de la DIAN, artículo 4 (sujetos obligados y contenido del documento soporte de pago de nómina electrónica)